Ипотека на вторичное жилье в Санкт-Петербурге оформляется по правилам выбранного банка: заемщик подтверждает доход, а квартира проходит юридическую проверку и оценку. Перед авансом важно выяснить, примет ли кредитор конкретный дом и продавца, сколько потребуется собственных средств и какие расходы появятся помимо платежа по кредиту.
Чем ипотека на вторичку отличается от покупки новостройки
На вторичном рынке квартира уже существует как объект недвижимости, у нее есть собственник, история перехода прав и зарегистрированные жильцы. Банк проверяет не только платежеспособность покупателя, но и то, можно ли принять жилье в залог без юридических и технических рисков. Поэтому предварительное одобрение заемщика не означает, что кредит одобрят на любую выбранную квартиру.
При покупке новостройки банк обычно рассматривает проект и застройщика, а при покупке готовой квартиры внимание смещается к документам на объект. В Санкт-Петербурге особенно важно не торопиться с авансом, если речь идет о старом фонде, коммунальной квартире, долях нескольких собственников или объекте после перепланировки. Это не означает, что такие квартиры нельзя купить в ипотеку. Кредитор может запросить дополнительные документы либо отказаться от объекта, если его нельзя надежно оценить и принять в залог. Для сравнения условий в другом крупном городе можно посмотреть, как устроена ипотека на вторичное жилье в Москве, с учетом бюджета покупки и требований к самой квартире.
Какие условия влияют на одобрение
Универсальной ставки или единого первоначального взноса для всех банков нет. Предложение зависит от программы, дохода, кредитной нагрузки, размера взноса, срока и того, какие дополнительные условия включены в договор. Сравнивайте не рекламную ставку, а индивидуальный расчет после одобрения и выбора квартиры.
На решение обычно влияют несколько групп обстоятельств:
- Доход: банк оценивает регулярность поступлений, занятость, подтверждающие документы и запас бюджета после ежемесячного платежа.
- Долговая нагрузка: действующие кредиты, кредитные карты и обязательства уменьшают сумму, которую заемщик может направить на новую ипотеку.
- Первоначальный взнос: чем больше собственных средств, тем меньше сумма кредита, но после сделки должен остаться резерв на переезд и обязательные расходы.
- Кредитная история: просрочки и незакрытые ошибки в отчетах могут повлиять на оценку заявки, поэтому данные стоит проверить заранее.
- Квартира: важны состояние дома, законность перепланировок, права продавца, обременения и возможность зарегистрировать залог.
Семейную ипотеку на вторичное жилье нельзя считать универсальным способом снизить ставку для покупки квартиры в Санкт-Петербурге. По опубликованным правилам программы вторичный рынок доступен только в установленном перечне городов, а Санкт-Петербург в этот перечень не входит. Актуальный список и ограничения лучше сверять на официальной странице ДОМ.РФ о семейной ипотеке на вторичное жилье. Для конкретной семьи могут существовать другие льготные основания, но их применимость банк проверяет отдельно.
Не вносите невозвратный аванс, опираясь только на предварительное одобрение заемщика. Сначала получите подтверждение, что банк готов рассматривать именно эту квартиру и согласен с документами на нее.
Как выбрать квартиру, которую примет банк
До подписания договора задатка попросите продавца предоставить документы для предварительной проверки. Список зависит от ситуации, но обычно нужны сведения о собственниках, основании приобретения, зарегистрированных жильцах, наличии обременений и перепланировок. Банк может запросить отчет оценщика, технические документы или дополнительные согласия.
В Петербурге отдельного внимания требуют квартиры в домах старого фонда и коммунальные квартиры. Проверьте, что продается именно самостоятельный объект, а не доля, права на которую не дают покупателю отдельного помещения. Если у квартиры несколько собственников, заранее выясните, кто подписывает договор и нужны ли согласия или документы от представителей. При продаже доли может действовать преимущественное право покупки других собственников, поэтому схема сделки должна быть понятна до расчетов.
Незаконная перепланировка сама по себе не всегда означает автоматический отказ, но расхождение между фактической планировкой и документами способно осложнить оценку и оформление залога. Уточните у банка, какое состояние он допускает, и у продавца — оформлены ли изменения официально. Не полагайтесь только на слова риелтора: приложенные к заявке документы должны соответствовать реальному объекту.
Когда особенно внимательно проверять квартиру
Тип объекта сам по себе не решает, одобрит ли банк ипотеку. Но отдельные обстоятельства влияют на список документов и срок проверки. До внесения аванса уточните их у кредитора и продавца.
| Ситуация | Что проверить | Когда уточнить |
|---|---|---|
| Дом старого фонда | Состояние здания, технические сведения и требования оценщика | До задатка и заказа оценки |
| Несколько собственников | Кто подписывает договор и какие согласия потребуются | До согласования даты сделки |
| Перепланировка | Совпадает ли фактическая планировка с документами | До передачи документов в банк |
Если обнаружилось расхождение, попросите банк подтвердить, какие документы позволят продолжить сделку. Устное заверение продавца не заменяет согласование объекта кредитором.
Как рассчитать бюджет до подачи заявки
Планируйте не только цену квартиры и первоначальный взнос. Сделка может потребовать оплаты оценки, страхования, услуг нотариуса в предусмотренных случаях, безопасных расчетов, регистрации и переезда. Конкретные расходы зависят от банка и условий сделки, поэтому просите расчет по пунктам.
Полезно разделить бюджет на четыре части: деньги продавцу, обязательные расходы на оформление, платежи после выдачи кредита и резерв, который останется после покупки. Не направляйте все накопления в первый взнос, если после этого нечем оплачивать ремонт, коммунальные счета или временное жилье. Особенно это важно при покупке квартиры, в которую нельзя сразу переехать.
Сравните график платежей с доходом в обычный месяц, а не с самым удачным периодом. Если ипотеку берут супруги или созаемщики, обсудите, кто и в каком объеме вносит платеж, что произойдет при временном снижении дохода и где хранится резерв. Банк оценивает заявку по своим критериям; семейная договоренность не заменяет обязательства каждого заемщика по договору.
Порядок покупки вторичной квартиры в ипотеку
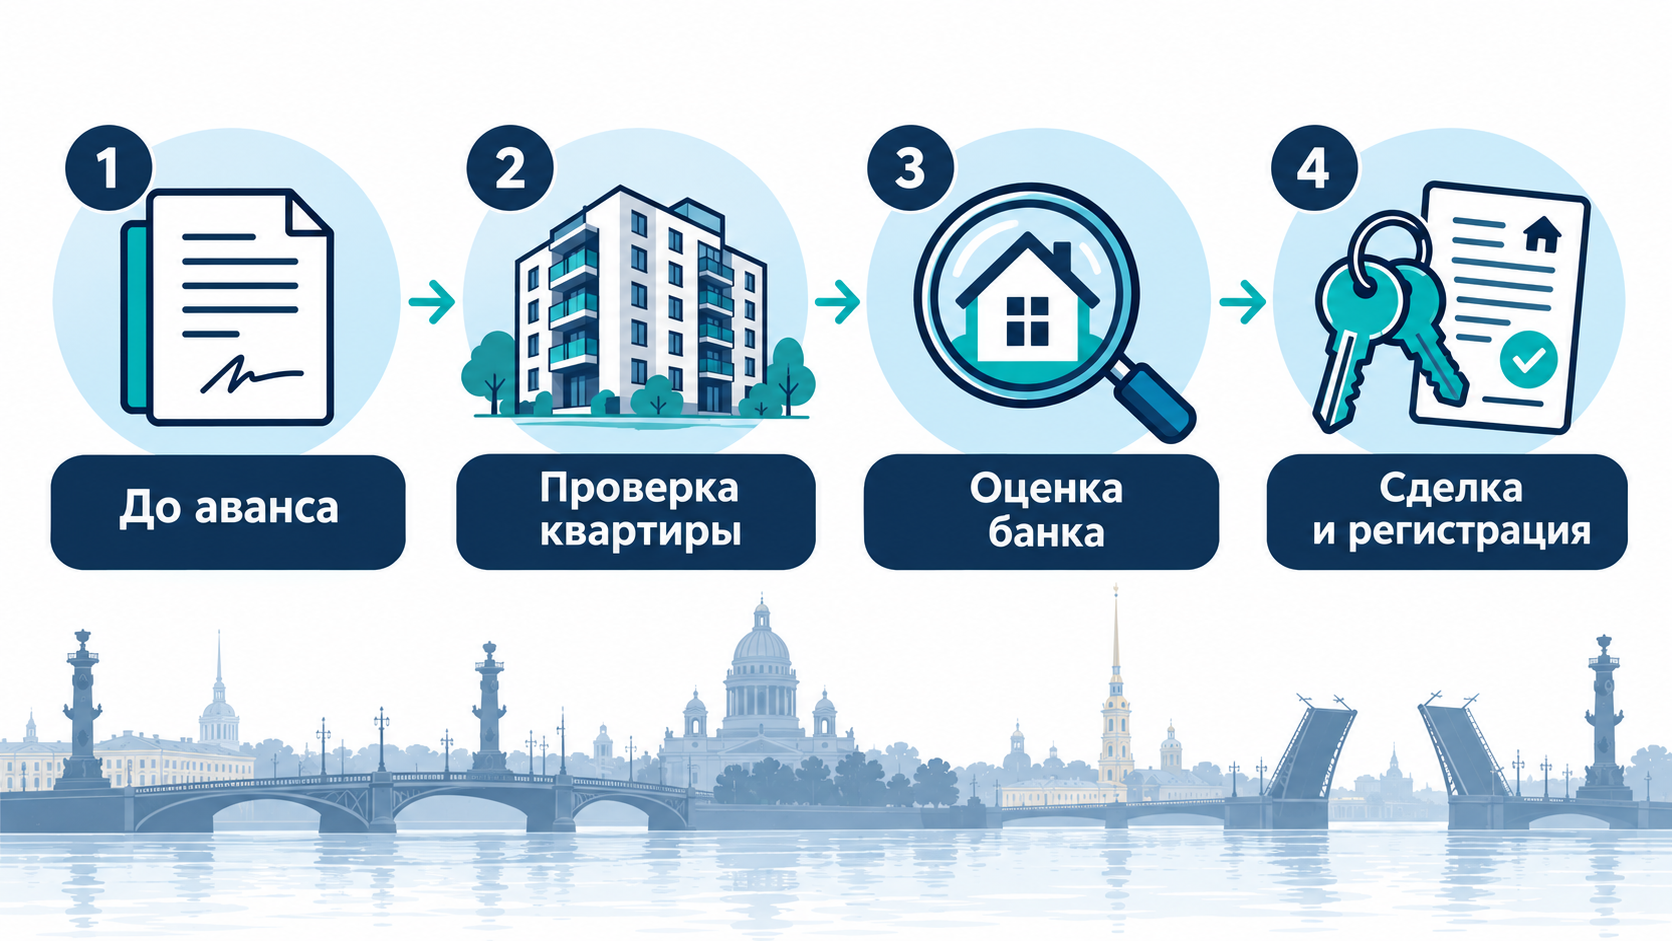
Чтобы не оплачивать проверки объекта до того, как понятны возможности кредита, двигайтесь последовательно. Условия банков различаются, но общий порядок обычно выглядит так:
- Определите бюджет: рассчитайте комфортный платеж, сумму взноса и резерв после сделки.
- Подайте заявки: сравните предложения нескольких банков, указывая реалистичные доходы и все действующие обязательства.
- Выберите объект: запросите у продавца документы и сообщите банку адрес квартиры до внесения крупной предоплаты.
- Проведите оценку: закажите ее у специалиста, которого принимает кредитор, и дождитесь решения по объекту.
- Согласуйте договор: проверьте цену, сроки освобождения квартиры, порядок расчетов, залог и перечень передаваемых документов.
- Подпишите кредитные документы и договор купли-продажи: перечитайте график, ставку, страховку, комиссии и условия перечисления денег.
- Зарегистрируйте переход права и залог: после регистрации убедитесь, что расчеты с продавцом завершены по согласованной схеме.
Если банк использует аккредитив или иной способ безопасного расчета, выясните заранее, какие документы запускают перечисление и что произойдет при приостановке регистрации. Не передавайте продавцу остаток денег вне условий договора.
Какие документы подготовить
Точный перечень банк сообщит после рассмотрения анкеты и объекта. Чтобы не собирать бумаги в последний день, заранее уточните, какие из этих сведений потребуются в вашей ситуации:
- Покупателю: паспорт, документы о доходе и занятости, сведения о семейном положении и действующих кредитах.
- Продавцу: документы, подтверждающие право собственности и основание его возникновения, паспорта участников сделки.
- На квартиру: выписка из ЕГРН, технические сведения, отчет об оценке и информация о зарегистрированных жильцах.
- Для сложного случая: согласие супруга, разрешение органа опеки, документы представителя или подтверждение снятия обременения.
Наличие несовершеннолетнего собственника, наследства, доверенности, брачного договора или залога меняет набор проверок. Не пытайтесь заменить недостающий документ устным заверением. Попросите банк и специалиста по сделке письменно указать, что нужно предоставить и к какой дате.
Как сравнить предложения банков
Попросите у каждого банка расчет на одну и ту же квартиру, сумму кредита, взнос и срок. Тогда будет понятно, где действительно дешевле, а где привлекательная ставка связана с дополнительными условиями. Банк России рекомендует сравнивать полную стоимость кредита: показатель помогает увидеть расходы по договору, а не только процентную ставку.
| Что сравнить | Что уточнить | Почему это важно |
|---|---|---|
| Ставка и ПСК | Полный расчет и возможные условия изменения ставки | Рекламное значение может не совпасть с индивидуальными условиями |
| Первый взнос | Минимальную сумму и допустимое происхождение средств | Можно заранее понять, сколько накоплений останется после сделки |
| Страхование | Что обязательно по договору и как влияет отказ от добровольных услуг | Цена полиса может заметно изменить ежегодные расходы |
| Объект | Требования к дому, планировке, продавцу и оценке | Предварительное одобрение не гарантирует одобрение квартиры |
Выгоднее не всегда означает «самая низкая ставка в объявлении». Сопоставьте общую сумму платежей, начальные расходы и риск того, что квартиру не согласуют.
Что проверить перед авансом
Сделка с вторичной недвижимостью зависит от документов и готовности продавца выполнять согласованный порядок. До перечисления денег зафиксируйте в письменном соглашении, при каких условиях сумма возвращается, если банк не одобрил объект или регистрация не состоялась. Такие условия нужно согласовать с юристом или специалистом по сделке, а не брать типовой шаблон без чтения.
Сохраните одобрение банка, переписку о требованиях к квартире, отчет об оценке, договоренности о сроках и все платежные документы. Это поможет быстро восстановить ход сделки, если изменится дата регистрации или продавец попросит скорректировать расчеты.
Ипотека на вторичное жилье в Санкт-Петербурге требует двух отдельных проверок: заемщик должен пройти оценку банка, а квартира — соответствовать требованиям к залогу. Сначала подтвердите возможность финансирования конкретного объекта, затем согласуйте аванс, расчеты и регистрацию. Так меньше риск потратить деньги на квартиру, которую кредитор не готов принять.
Над материалом работали



Готовит материалы о займах, кредитах и правах клиентов.

Проверяет факты, условия и порядок действий по теме статьи.
Материал подготовлен и проверен командой сайта. Участники команды имеют опыт работы с микрозаймами и другими кредитными продуктами. Перед публикацией мы сверяем факты, условия и источники.