Ипотека на вторичное жилье в Москве зависит от двух решений банка: готов ли он кредитовать конкретного заемщика и подходит ли выбранная квартира для залога. Даже после предварительного одобрения нужно отдельно проверить объект, цену, продавца и схему расчетов. До внесения аванса получите от кредитора перечень требований к недвижимости и уточните, какие условия будут в индивидуальном договоре. Если сравниваете покупку в другом крупном городе, посмотрите разбор ипотеки на вторичное жилье в Санкт-Петербурге: там отдельно рассматриваются особенности старого фонда и проверки квартиры.
Как работает ипотека на готовую квартиру
Покупатель берет целевой жилищный кредит, продавец получает деньги после выполнения условий сделки, а квартира становится предметом залога у банка. Пока долг не погашен, собственник обычно может пользоваться жильем, но некоторые действия с ним требуют согласия залогодержателя. Правила конкретного договора нужно читать отдельно: рекламное описание программы не заменяет кредитные документы.
В Москве высокая цена квартиры часто заставляет выбирать между большим первоначальным взносом, меньшей площадью, удаленным районом и более длинным сроком кредита. Не ориентируйтесь только на максимальную сумму, которую готов предварительно рассмотреть банк. Посчитайте, какой платеж остается приемлемым после оплаты коммунальных услуг, транспорта, ремонта и других обязательных расходов.
Ипотека на вторичку отличается от кредита на новостройку тем, что проверка сосредоточена на уже существующем объекте и истории его прав. Банку нужно понимать, кто владеет квартирой, нет ли арестов или иных обременений, соответствует ли планировка документам и можно ли зарегистрировать залог. Одобрение заемщика не означает автоматического одобрения любого адреса в Москве.
Какие условия предлагает рынок
Ставка, срок и размер первоначального взноса зависят от банка, программы, доходов, кредитной нагрузки, суммы кредита и параметров объекта. Условия быстро меняются, поэтому фиксировать «среднюю ставку по Москве» в статье без конкретной даты и источника было бы ненадежно. Запрашивайте персональные расчеты у нескольких кредиторов на одинаковую сумму и срок.
Наличие регистрации в Москве или работы в столице не гарантирует одобрение. Банк оценивает платежеспособность и проверяет документы по собственным правилам. До подачи заявки полезно выяснить, как учитываются доходы от самозанятости, бизнеса или нескольких работодателей, какие документы подтверждают первоначальный взнос и можно ли включить созаемщика.
Льготная программа также не является автоматической скидкой для каждого покупателя вторичного жилья. Например, семейная ипотека на готовую квартиру действует только в городах и при условиях, предусмотренных правилами программы; Москва в доступный перечень городов для покупки вторичного жилья не входит. Перечень и критерии проверяйте по действующей информации ДОМ.РФ о семейной ипотеке на вторичном рынке. Если у семьи есть другое основание льготного кредитования, попросите банк проверить его отдельно до выбора квартиры.
Не считайте предварительное одобрение гарантией, что банк профинансирует выбранную квартиру. Сначала согласуйте адрес и документы объекта, особенно если продавцов несколько, есть доли, перепланировка или действующее обременение.
Что проверить в квартире и документах продавца
Рынок Москвы включает квартиры в новых жилых комплексах, панельных домах разных лет, кирпичном фонде и исторических зданиях. Возраст дома и состояние жилья могут влиять на требования банка и оценщика. Нельзя заранее утверждать, что объект определенного типа подойдет всем кредиторам: решение зависит от конкретной программы и заключения по квартире.
До аванса попросите документы на право собственности и выясните, на каком основании продавец получил жилье: покупка, наследство, приватизация, дарение или решение суда. Каждый вариант имеет свои вопросы для проверки. Если квартира переходила между собственниками несколько раз за короткий период, попросите специалиста объяснить цепочку сделок и наличие подтверждающих документов.
Отдельно проверьте сведения ЕГРН об ограничениях и правах третьих лиц, зарегистрированных жильцах и фактической планировке. Выписка помогает увидеть зарегистрированные права и обременения, но не заменяет правовую проверку документов и обстоятельств приобретения. Для объекта с перепланировкой сопоставьте фактические изменения с техническими документами и уточните позицию кредитора. При несовершеннолетнем собственнике, доверенности, наследстве или брачном споре могут понадобиться дополнительные документы и сроки.
Квартира может быть в залоге у другого банка. Тогда расчет должен предусматривать погашение прежнего кредита и снятие старого обременения в согласованном порядке. Не переводите деньги по устному обещанию продавца, что он «закроет ипотеку после сделки». Банк покупателя и банк продавца должны подтвердить механизм расчетов и условия регистрации.
До аванса полезно свести особенности объекта и действия банка в одну таблицу. Она не заменяет юридическую проверку, но помогает заранее увидеть, какие вопросы могут задержать сделку.
| Особенность квартиры | Что согласовать | Что может задержать сделку |
|---|---|---|
| Действующая ипотека продавца | Порядок погашения долга и снятия обременения | Деньги перечислены, а залог не снят по графику сделки |
| Перепланировка | Соответствие фактического состояния документам и требованиям банка | Оценка или регистрация залога приостановлена |
| Несколько владельцев | Кто подписывает договор и нужны ли согласия | Не все участники могут завершить сделку в согласованный срок |
Получите ответы по конкретной квартире до того, как внесёте крупную предоплату. Если условие меняется, попросите банк подтвердить новую схему письменно.
Первоначальный взнос и реальные расходы
Первоначальный взнос определяется конкретным предложением банка. Не планируйте его по одному примеру из рекламы: кредитор может учитывать тип жилья, подтверждение дохода, источник средств и другие параметры. Если часть взноса составляет материнский капитал или деньги созаемщика, заранее проверьте, какие документы принимаются и когда средства должны поступить.
К цене квартиры и первому взносу добавьте расходы, которые появляются до и после подписания документов. Состав зависит от сделки, но заранее стоит спросить об оценке, страховании, безопасных расчетах, нотариальном оформлении, регистрации и услугах специалистов. Попросите банк показать не только платеж, но и полную стоимость кредита и перечень сопутствующих затрат.
Для расчетов с продавцом составьте отдельный календарь: когда вносится аванс, когда подписываются договоры, какие документы подаются на регистрацию и после какого события банк перечисляет деньги. Не считайте сделку завершенной до того, как понятны условия доступа продавца к средствам и порядок возврата денег при приостановке регистрации.
Как выбрать квартиру и подать заявку
Поиск жилья и выбор банка можно вести параллельно, но не откладывайте проверку объекта до последнего дня. До осмотра задайте кредитору практические вопросы о типе дома, долевой собственности и требуемой оценке. Это поможет не тратить время на квартиру, которую банк заведомо не готов принять в залог.
Перед подачей заявки проверьте, что анкета и документы отражают текущую ситуацию. Если доход нерегулярный, подготовьте подтверждения за периоды, которые запросит банк. При наличии действующих кредитов посчитайте ежемесячные платежи и не скрывайте обязательства: несоответствие анкеты данным, доступным кредитору, может задержать рассмотрение.
Сравнивайте предложения на одинаковых параметрах. Меняя срок, размер взноса или страховые условия, вы уже сравниваете разные варианты. В таблице удобно зафиксировать ключевые условия до выбора квартиры и финального решения.
| Параметр | Что спросить у банка | Что проверить самому |
|---|---|---|
| Ставка и ПСК | Какой индивидуальный расчет и какие условия влияют на ставку | Общую сумму выплат и обязательные расходы |
| Первый взнос | Как подтвердить источник и срок внесения | Останется ли резерв после покупки |
| Квартира | Требования к дому, оценке и документам | Права продавца, обременения и планировку |
| Страхование | Что требуется договором и как меняются условия при отказе | Стоимость полиса и дату продления |
Банк России поясняет, что полная стоимость кредита нужна для оценки реальных расходов заемщика. Сравнение только рекламных ставок может вводить в заблуждение, если у предложений разные дополнительные требования.
Последовательность сделки на вторичном рынке
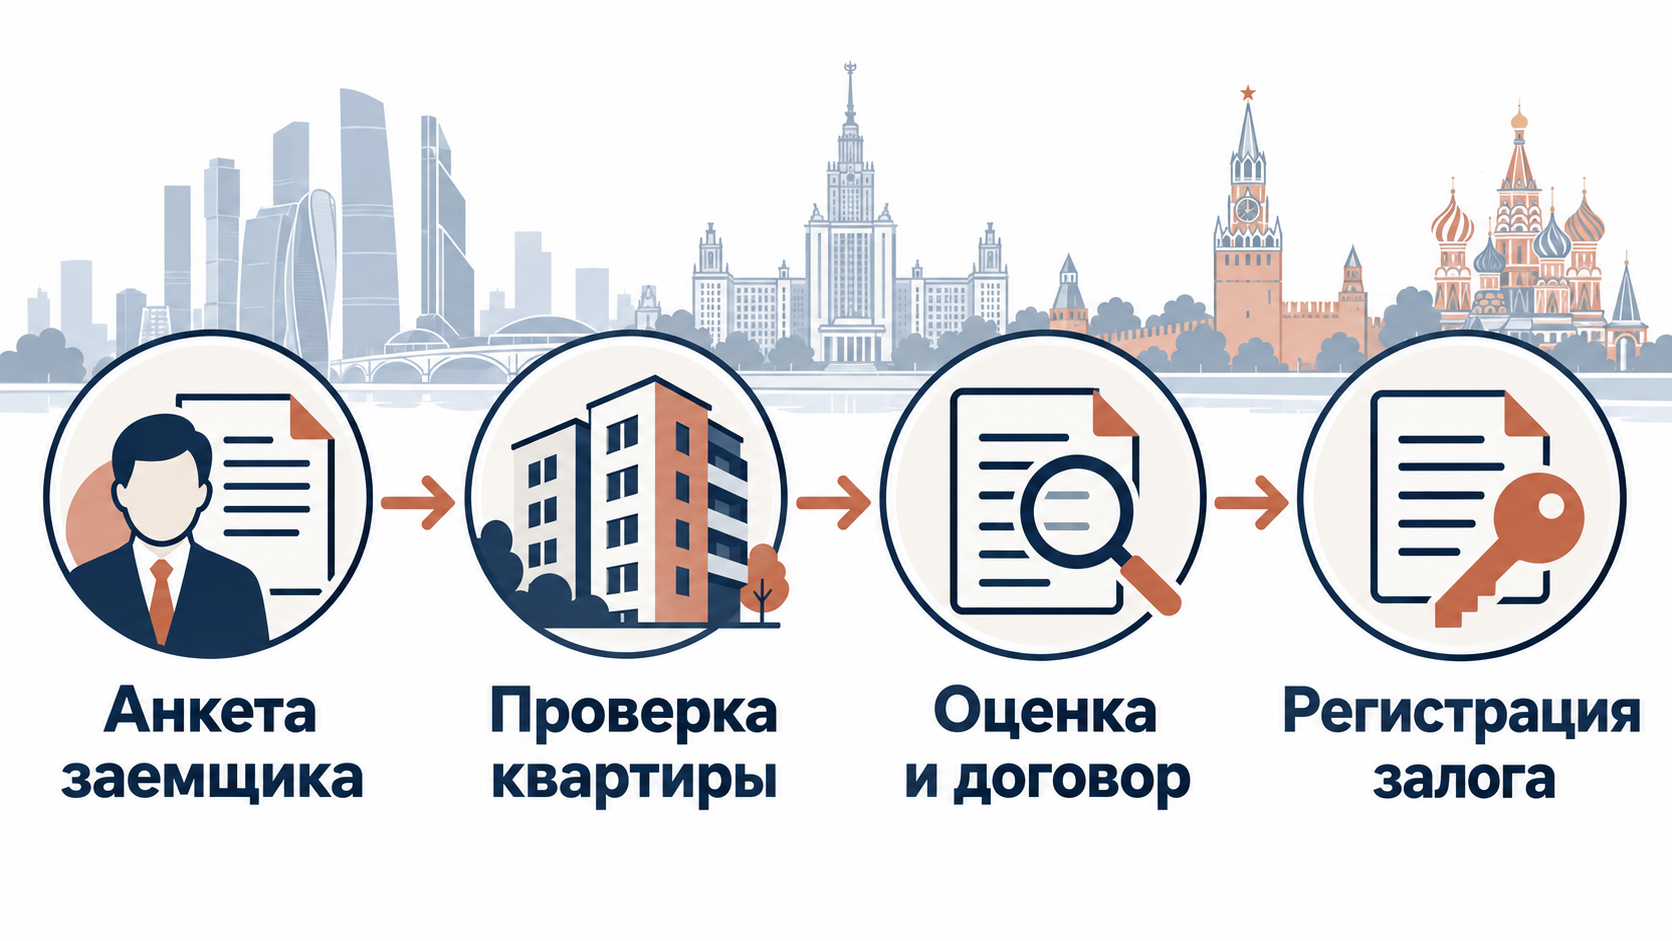
Покупка проходит спокойнее, когда заранее известны ответственные шаги и документы. Для московской квартиры общий порядок обычно такой, но детали подтвердите с банком, продавцом и специалистом по сделке:
- Оцените бюджет: определите приемлемый ежемесячный платеж, размер взноса и резерв.
- Получите предварительное решение: сравните несколько банков и проверьте срок действия решения.
- Выберите жилье: направьте кредитору адрес и базовые документы до крупного аванса.
- Проверьте объект: получите выписку, изучите основание собственности, оценку, ограничения и планировку.
- Согласуйте расчеты: закрепите в договорах сроки, порядок доступа к деньгам и действия при задержке регистрации.
- Подпишите кредитный договор и договор купли-продажи: сверьте сумму, ставку, график, страховку и условия залога.
- Зарегистрируйте переход права: после регистрации проверьте документы и завершите расчеты в предусмотренном порядке.
Почему банк может не принять объект
Отказ по квартире не всегда связан с качеством самого жилья. Причина может быть в неполном комплекте документов, споре о праве собственности, несогласованной перепланировке, аресте, долях или невозможности оценить объект по требованиям банка. Иногда продавец не готов ждать завершения проверок или согласовать порядок погашения прежней ипотеки.
Если объект не прошел проверку, попросите сообщить причину и уточните, можно ли устранить проблему документами. Не пытайтесь скрыть недостатки или менять описание квартиры в заявке. Если риск относится к праву собственности, оцените его с юристом до подписания договора, а не после перечисления денег.
Что сделать до внесения задатка
Передайте банку базовую информацию о квартире и запросите требования к документам. Уточните, возвращается ли аванс при отказе по объекту и как это будет записано в соглашении. Не полагайтесь на устную договоренность: условия возврата, сроки и основания должны быть понятны обеим сторонам.
Сохраните письменные ответы банка, выписку по объекту, отчет оценщика, проект договора и подтверждения всех платежей. Если параметры квартиры или схема расчетов изменятся, эти документы помогут проверить, согласовал ли банк новую версию сделки.
Ипотека на вторичное жилье в Москве требует реалистичного бюджета и отдельной проверки квартиры. Сначала получите персональные условия и выясните, какие объекты принимает кредитор, затем согласуйте документы и порядок расчетов с продавцом. Это снижает риск потерять время и деньги на сделке, которую нельзя завершить по выбранной схеме.
Над материалом работали



Готовит материалы о займах, кредитах и правах клиентов.

Проверяет факты, условия и порядок действий по теме статьи.
Материал подготовлен и проверен командой сайта. Участники команды имеют опыт работы с микрозаймами и другими кредитными продуктами. Перед публикацией мы сверяем факты, условия и источники.