Единого официального рейтинга «трех лучших» кредитных карт нет: выгодность зависит от того, как вы будете ей пользоваться. Для сравнения выбраны продукты Сбера, Т-Банка и Альфа-Банка — у них различаются льготный период, правила минимального платежа и стоимость отдельных операций. Условия ниже сверены по публичной информации банков на 29 октября 2026 года, но решающими остаются тариф и индивидуальное предложение, которые банк показывает конкретному клиенту.
Кредитные карты трех банков: главное различие
Сначала посмотрите не на рекламное число дней, а на назначение беспроцентного срока. У Сбера он рассчитан на покупки с длинным периодом возврата, у Т-Банка отдельные сроки предусмотрены для обычных покупок и перевода долга из другого банка, а предложение Альфа-Банка может различаться по типу операции и условиям договора.
Сравнение поможет сузить выбор, но не заменит тариф: одинаковые названия вроде «льготный период» могут распространяться на разные операции.
| Банк и карта | Льготный период и платеж | Что особенно проверить |
|---|---|---|
| Сбер, Кредитная СберКарта | В описании Сбера — до 120 дней, обязательный платеж 2% от суммы покупок | Ставки зависят от вида покупок; срок отсчитывается по правилам конкретной карты |
| Т-Банк, Платинум | До 55 дней на покупки и до 120 дней на погашение кредита в другом банке; платеж индивидуальный, до 14%, минимум 600 ₽ | Снятие наличных и переводы сверх предусмотренных тарифом условий могут быть дорогими |
| Альфа-Банк, кредитная карта | В индивидуальных условиях может быть 60 дней на покупки, снятие и переводы; до 100 дней — на целевой перевод для погашения кредитки другого банка | Минимальный платеж и ставки определяются тарифом, а 100 дней не следует автоматически считать сроком на обычные покупки |
Это не оценка от первого до третьего места. Если основная задача — оплачивать покупки и возвращать долг в длинный срок, смотрите на правила Сбера. Если важно объединить долг по другой кредитке, сравните специальные предложения Т-Банка и Альфа-Банка. Для снятия наличных кредитная карта часто оказывается невыгодной — проверьте комиссию и момент начисления процентов отдельно.
Кредитная СберКарта: длительный срок для покупок
В описании Кредитной СберКарты Сбер указывает льготный период до 120 дней. В опубликованном примере период начинается первого числа месяца: есть время на покупки, а затем несколько месяцев на возврат. В том же описании приведен минимальный обязательный платеж 2% от суммы покупок. Банк пишет, что сумму и дату, нужные для сохранения льготных условий, можно посмотреть в СберБанк Онлайн. Перед оформлением проверьте, что эти параметры относятся именно к предлагаемой вам карте и тарифу.
По СберКарте также опубликована базовая ставка 29,8% годовых и сниженная ставка 9,8% для оговоренных категорий покупок, в том числе отдельных покупок в категории «Здоровье» и Мегамаркете. Сниженный процент не означает, что все операции автоматически получают эту ставку: условия зависят от категории и способа оплаты. Обслуживание карты и оповещения в описании продукта указаны как бесплатные. Подробности есть в разъяснении Сбера о Кредитной СберКарте.
Такой вариант стоит рассматривать, если вы оплачиваете повседневные покупки и можете регулярно вносить обязательную сумму, а до конца льготного срока — полностью погасить подходящую задолженность. Если привычные расходы обычно превышают свободный доход, длинный грейс может лишь отсрочить проблему, а не решить её.
Т-Банк Платинум: покупки и отдельный перевод баланса
По Платинуму Т-Банка обычный беспроцентный период на покупки составляет до 55 дней. Для погашения кредитов в другом банке предусмотрена отдельная услуга «Перевод баланса» со сроком до 120 дней. Эти периоды нельзя складывать: срок для переведенного долга не становится автоматически сроком на новые покупки. В приложении также указаны дата и сумма платежа для грейса.
По опубликованным тарифам ставка на покупки составляет 29,9-61,9% годовых, а полная стоимость кредита — 29,855-61,999% годовых. Минимальный платеж рассчитывается индивидуально, по текущей странице тарифов — не более 14% задолженности и не менее 600 ₽. Снятие наличных тарифицируется отдельно: в описании карты указана комиссия 4,9% плюс 490 ₽, а проценты на такую операцию могут начисляться сразу. Комиссия за переводы зависит от канала и суммы; проверьте лимит бесплатных переводов в актуальном тарифе. Текущие параметры банк публикует на странице тарифов Платинум.
Платежи, годовое обслуживание и уведомления могут зависеть от тарифа и действующей акции. Не ориентируйтесь на рекламную надпись «бесплатно», пока не увидите, что именно бесплатно: выпуск, доставка, обслуживание, уведомления или только обслуживание при определенном условии.
Кредитная карта Альфа-Банка: проверьте, к чему относятся 100 дней
В предложениях Альфа-Банка фигурируют разные сроки. В индивидуальных условиях может быть беспроцентный период 60 дней на покупки, снятие наличных и переводы. Период до 100 дней может быть предусмотрен для целевого перевода, которым полностью погашают кредитную карту другого банка. Значит, рекламное «100 дней» нельзя без проверки переносить на любые покупки по карте.
В опубликованных условиях диапазон процентной ставки указан на уровне 49,99-58,99% годовых, полная стоимость кредита — 49,808-58,765% годовых. Минимальный платеж составляет 3-10% основного долга плюс начисленные проценты, но не менее 300 ₽; точный размер задается индивидуально. Тариф может различаться по снятию наличных и переводам, поэтому перед заявкой посмотрите применимый вариант на сайте банка и затем сверьте его с договором. В частности, услуга увеличения льготного периода может иметь отдельную комиссию.
Альфа-Банк может подойти тем, кто рассматривает погашение карточного долга в другом банке или использует кредитку не только для покупок. Но если нужна карта исключительно для повседневной оплаты, сначала сравните срок на обычные покупки и обязательные ежемесячные платежи, а не только максимальный срок по специальной операции.
Как выбрать карту под свои расходы
До подачи заявки ответьте себе на несколько практических вопросов. Они помогают сравнить условия без попытки угадать, какой банк «самый выгодный» для всех.
- Основные операции: если это обычные покупки, выясните, какие из них попадают под грейс и когда начинается отсчет.
- Полное погашение: оцените, сможете ли вернуть долг целиком к установленной банком дате, а не только вносить минимум.
- Наличные и переводы: посмотрите комиссию, ставку и наличие льготного периода для каждого вида операции отдельно.
- Полная стоимость: прочитайте ПСК, ставку, плату за обслуживание, уведомления и дополнительные услуги.
- Запас по бюджету: выберите лимит, который не соблазняет тратить больше, чем вы можете вернуть из обычного дохода.
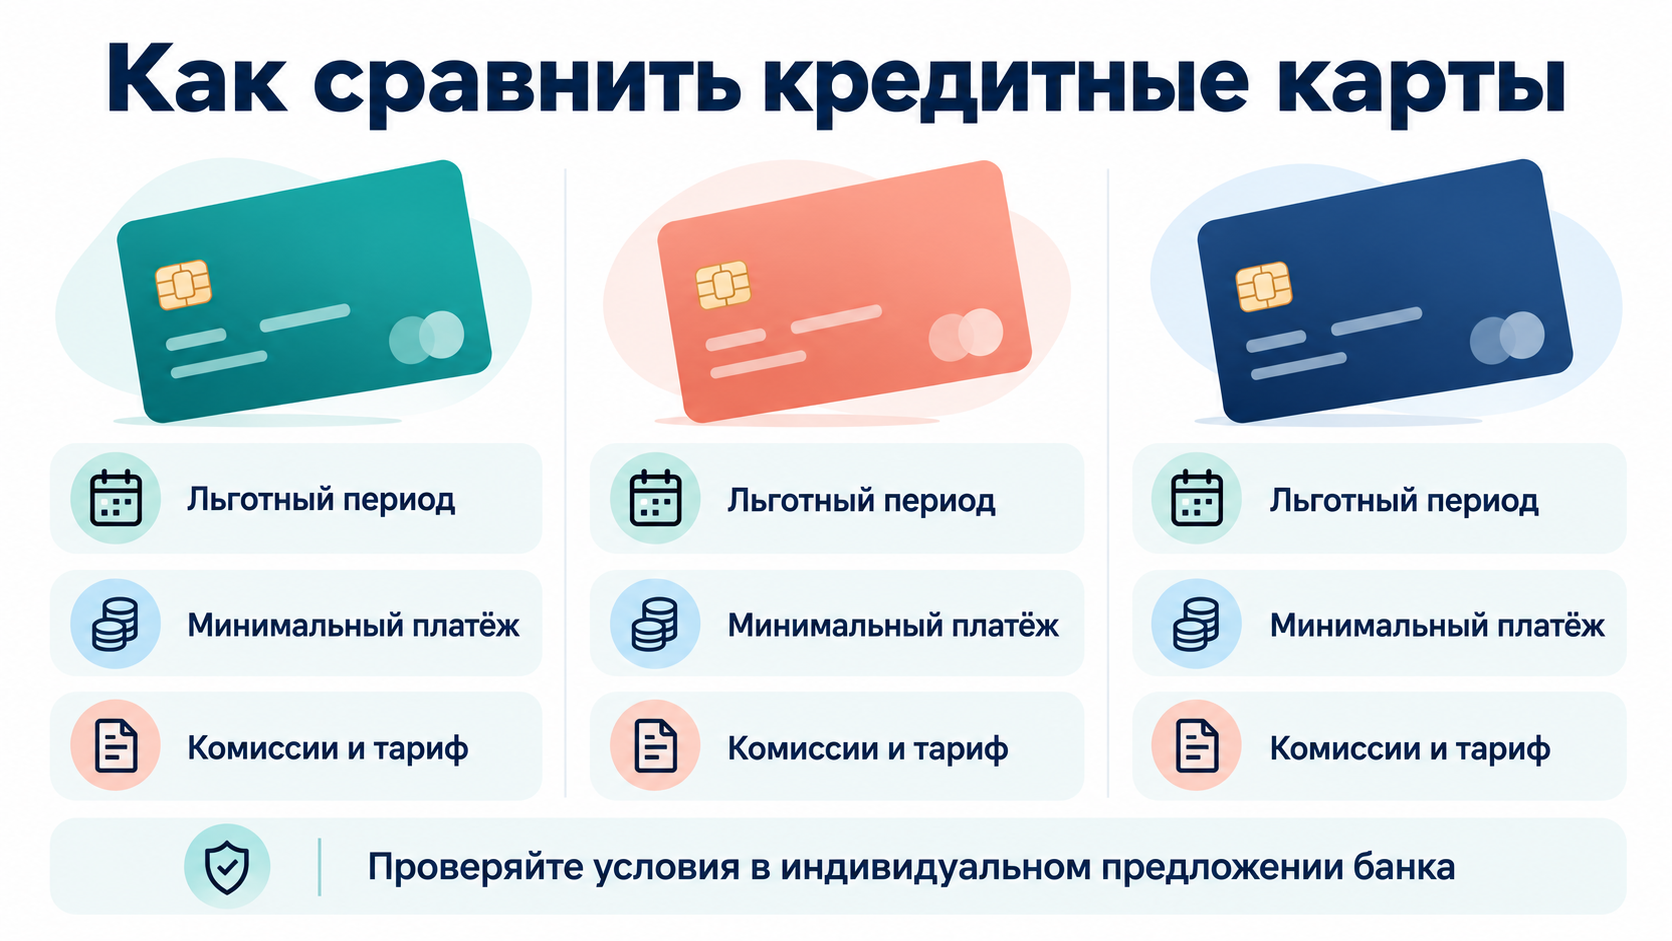
Если сравниваете несколько предложений, запишите данные из индивидуальных тарифов рядом. Тогда видно, где льготный период относится лишь к покупкам, а где есть отдельное условие для перевода долга. Схема ниже напоминает, какие параметры стоит проверить до выбора.
Как обычно оформляют кредитную карту
Банк самостоятельно решает, одобрять ли заявку, какой лимит установить и на каких условиях заключить договор. Заполнение анкеты не гарантирует ни выдачу карты, ни желаемый кредитный лимит. У разных банков дистанционные шаги похожи, но конкретный канал доставки и набор сведений могут отличаться.
Порядок обычно такой:
- Выберите продукт: прочитайте тариф, правила грейс-периода, комиссии и условия снятия наличных.
- Заполните анкету: укажите актуальные данные и контакты, проверьте их перед отправкой.
- Дождитесь решения: банк проверит сведения и определит доступный лимит или откажет.
- Изучите персональные условия: сопоставьте одобренную ставку, лимит, платежи и дополнительные услуги с тем, что ожидали.
- Подпишите договор и получите карту: активируйте её только после того, как поняли порядок расчетов и сроки.
Не подтверждайте выпуск по одной рекламной цифре. Если одобренный лимит, ставка или цена услуг отличаются от ожиданий, можно не принимать предложение. Если уже подписали договор, уточните порядок отказа и закрытия счета у банка.
Какие риски несет кредитная карта
Главный риск — принять минимальный платеж за способ не платить проценты. Он может позволить соблюсти ежемесячное требование, но не закрывает весь долг для льготного периода. Если не вернуть нужную сумму вовремя, проценты могут начислиться согласно индивидуальным условиям.
Есть и другие источники расходов, которые легко упустить:
- Снятие наличных: комиссия может сочетаться с процентами, начисляемыми с даты операции.
- Перевод денег: операция может не подпадать под грейс или бесплатный лимит, даже если перевод оформлен через приложение.
- Платные услуги: подписка, страхование задолженности или уведомления могут менять итоговую стоимость, если вы согласились на подключение.
- Несколько карт: обязательные платежи по всем кредиткам уменьшают свободную часть бюджета и могут затруднить получение нового кредита.
- Просрочка: несвоевременное внесение платежа ведет к последствиям по договору и может повлиять на кредитную историю.
Не снимайте наличные и не переводите деньги с кредитной карты, пока не проверили в тарифе комиссию, ставку и условия льготного периода именно для этой операции.
Чтобы не потерять контроль, включите напоминание о дате платежа, но не полагайтесь только на него. После перевода проверьте, что деньги зачислены на кредитный счет и отображаемая задолженность изменилась. Если не можете погасить долг полностью, хотя бы заранее узнайте размер обязательного платежа и общую стоимость оставшегося долга.
Как отказаться от карты после оформления
Заблокировать пластик и закрыть кредитный счет — не одно и то же. Если карта больше не нужна, банк должен принять заявление на закрытие счета или договора в установленном им порядке. Перед этим важно проверить не только видимый долг, но и начисленные проценты, комиссии, автоплатежи и платные услуги.
Чтобы закрыть кредитную карту без остаточных списаний, действуйте последовательно:
- Проверьте задолженность: запросите полную сумму погашения, включая начисления, которые могли появиться после последней выписки.
- Отключите дополнительные услуги: отмените подписки, страховку, уведомления и автоплатежи, если они вам не нужны.
- Погасите долг: внесите сумму полностью и дождитесь, когда банк отразит оплату на счете.
- Подайте заявление: используйте приложение, поддержку или отделение — доступный способ уточните у своего банка.
- Дождитесь подтверждения закрытия: запросите справку или документ, что счет закрыт и задолженности нет.
Не выбрасывайте карту сразу после блокировки: сначала получите подтверждение, что закрыт именно кредитный счет, а не только ограничено использование пластика. Сохраните справку и заявление. Срок обработки и порядок закрытия различаются у банков, поэтому ориентируйтесь на сообщение банка и условия договора.
Какой вариант выбрать
Для покупок с длительным периодом возврата сравните условия Кредитной СберКарты и убедитесь, что опубликованный срок и минимальный платеж применимы к вашему предложению. Для перевода долга из другого банка изучите специальную программу Т-Банка или Альфа-Банка: у нее отдельные правила и сроки. Если планируете снимать наличные или переводить деньги, сопоставьте стоимость таких операций до оформления — иногда дебетовая карта или обычный кредит обходятся понятнее.
Перед подтверждением договора проверьте индивидуальный тариф, срок грейс-периода по нужным вам операциям, минимальный платеж, ставку после окончания льготного срока, комиссии, платные услуги и порядок закрытия счета. Именно эти условия определят фактическую стоимость карты.
Над материалом работали



Готовит материалы о займах, кредитах и правах клиентов.

Проверяет факты, условия и порядок действий по теме статьи.
Материал подготовлен и проверен командой сайта. Участники команды имеют опыт работы с микрозаймами и другими кредитными продуктами. Перед публикацией мы сверяем факты, условия и источники.