Быстрее всего оформить семейную ипотеку в Москве помогает параллельная подготовка: заранее проверить право на программу, собрать документы заемщиков и выбрать квартиру, которая подходит под господдержку. Предварительное решение банка еще не означает, что сама сделка уже одобрена.
С чего начать оформление семейной ипотеки в Москве
Сначала проверьте, есть ли у семьи основание для участия и кто будет заемщиком. Для договоров с 1 октября 2026 года программа в основном рассчитана на семьи, где хотя бы одному ребенку еще не исполнилось семи лет на дату договора; отдельные условия действуют для семей с ребенком-инвалидом. Если родители состоят в браке, по общему правилу супруги включаются в договор созаемщиками. Значит, банк будет оценивать финансовую ситуацию обоих.
Ставки и лимиты для Москвы после обновления программы зависят от числа детей, а субсидируемый период ограничен 15 годами. Перед заявкой сверьте свою ситуацию с подробными условиями семейной ипотеки в 2026 году и актуальными требованиями банка. Если основание или дата подписания договора вызывают сомнение, попросите письменное разъяснение до внесения аванса.
Не путайте право на участие с одобрением кредита. Даже если семья подходит под правила программы, банк отдельно проверяет доходы, текущие обязательства и кредитную историю, а выбранная квартира проходит собственную проверку.
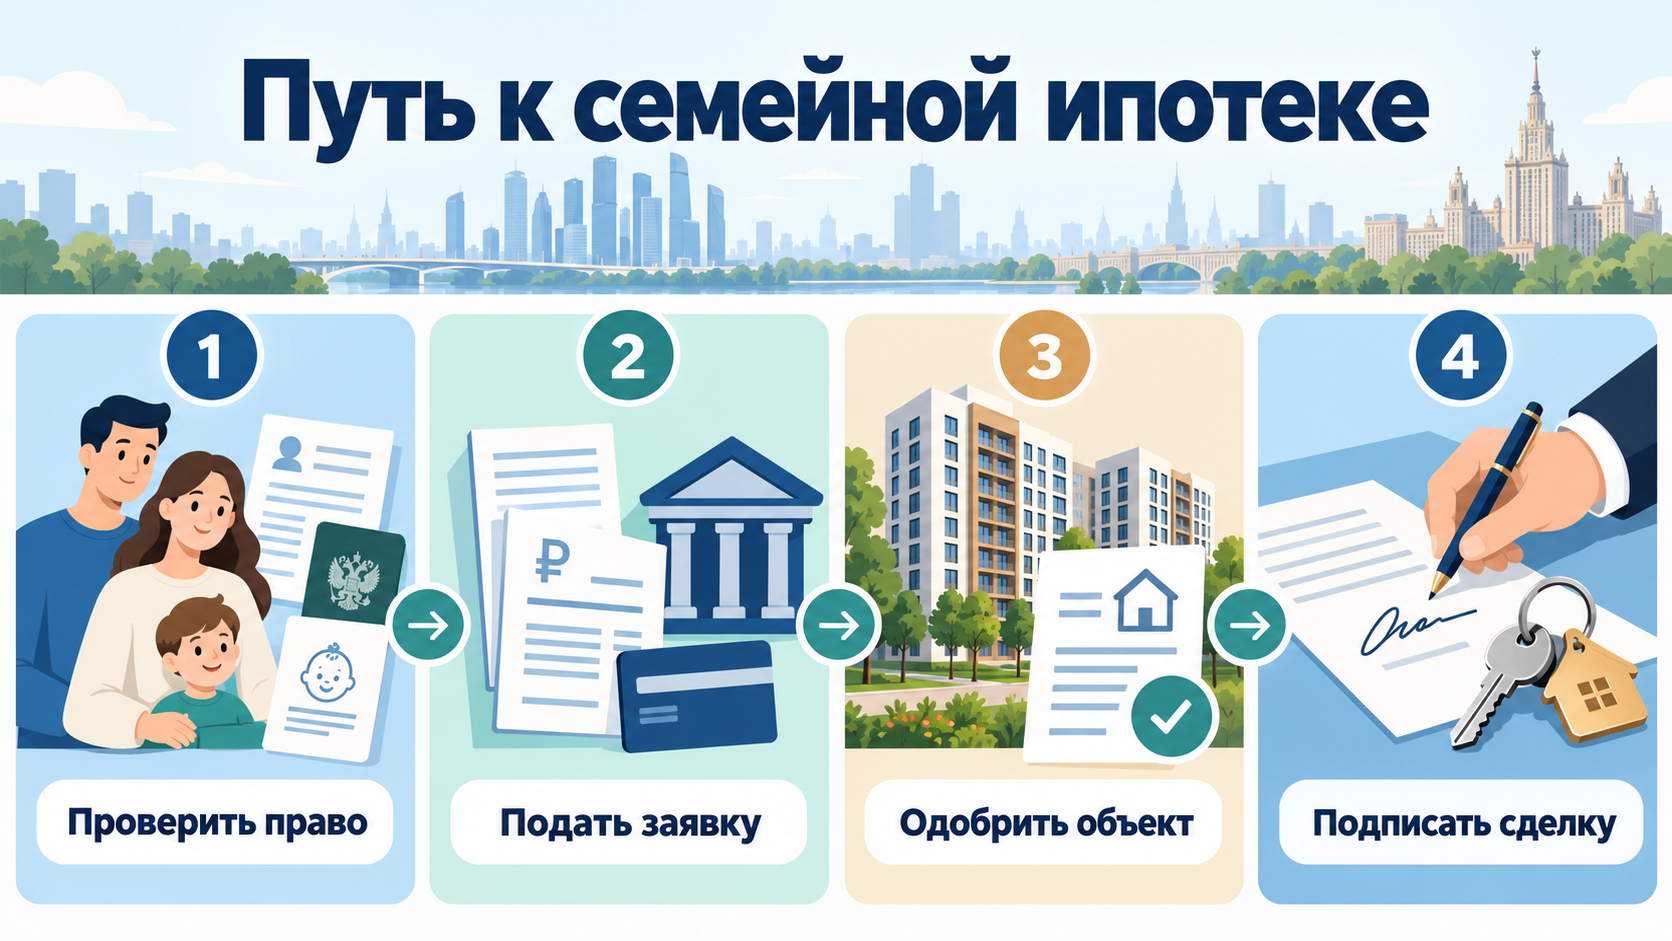
Как быстро оформить семейную ипотеку — порядок действий
Самый экономный по времени маршрут — сначала получить предварительную оценку заемщиков, а параллельно собирать сведения об объекте. Если начать с бронирования квартиры, а затем выяснить, что программа к ней неприменима, придется выбирать заново.
- Уточните право на льготу: проверьте возраст ребенка на дату будущего договора или соберите документ о ребенке-инвалиде, если это основание участия.
- Определите состав заемщиков: если состоите в браке, сообщите об этом банку сразу и подготовьте сведения по супругу, включая действующие кредиты.
- Соберите документы и подайте заявку: используйте анкету выбранного банка, проверьте ФИО, даты и суммы, отвечайте на вопросы о доходах точно.
- Получите предварительную оценку бюджета: уточните возможную сумму, размер взноса и ежемесячный платеж, чтобы не выбирать жилье за пределами расчетов.
- Выберите объект по правилам программы: попросите банк подтвердить, что он принимает застройщика, адрес, тип жилья и проект договора.
- Согласуйте сделку: после проверки заемщиков и объекта сверяйте финальный договор, график платежей и порядок перечисления денег.
Часть подготовки можно вести одновременно: пока банк рассматривает заявку, попросите застройщика прислать сведения о комплексе и проект договора. При этом не подписывайте обязывающие документы и не вносите невозвратный платеж, исходя только из предварительного одобрения заемщика.
Какие документы на семейную ипотеку подготовить
Перечень отличается между банками и зависит от того, покупаете ли вы квартиру в новостройке или готовое жилье. До отправки анкеты запросите точный список и уточните, какие документы можно предоставить электронно.
- Паспорта заемщиков: проверьте срок действия и совпадение персональных данных во всех документах.
- Документы о семье и детях: подготовьте свидетельства о рождении, подтверждение семейного положения и документ об инвалидности, если он дает право на программу.
- Сведения о доходе и занятости: приложите формы, которые запросил банк, и заранее перечислите регулярные кредитные платежи.
- Подтверждение первоначального взноса: уточните, как банк оформляет собственные накопления, материнский капитал или другие источники средств.
- Документы по квартире: запросите у застройщика карточку объекта, проект договора и информацию о расчетах через эскроу; для готового жилья список будет шире.
Частая причина повторного запроса — не сам недостаток справок, а несоответствие данных. Если менялась фамилия, есть опечатка в документе или доход поступает из нескольких источников, объясните это менеджеру сразу и приложите подтверждение, которое он попросит.
Какую квартиру выбрать в Москве
Для многих семей наиболее прямой вариант — квартира в строящемся доме у застройщика, с которым работает выбранный банк. Но проверьте не только название жилого комплекса: важно, чтобы кредитная программа, объект и схема договора совпадали с требованиями банка.
Семейная ипотека на вторичное жилье доступна лишь в отдельных случаях и территориях. Не считайте заранее, что любую готовую квартиру в Москве можно купить по этой программе. До аванса направьте банку адрес, тип дома и сведения о продавце и получите подтверждение, что объект подходит.
Если цена выше лимита льготной части, попросите банк отдельно рассчитать возможную комбинированную схему. Сравните платеж не только в первый период, но и после завершения субсидирования: для новых договоров оно ограничено 15 годами. В разъяснении Банк России указывает, как может измениться ставка после льготного периода; конкретный расчет смотрите в проекте кредитного договора.
Что задерживает одобрение семейной ипотеки
Срок зависит не только от скорости рассмотрения анкеты. Вот что чаще всего заставляет возвращаться к уже пройденным этапам:
- Не учтен супруг: если сведения о браке появились после подачи, банк может запросить документы и повторно оценить совокупный доход.
- Расходятся данные: опечатки в ФИО, датах, адресе или сведениях о ребенке требуют уточнения.
- Не хватает подтверждений: банк не может завершить оценку, пока не получит нужную справку, согласие или сведения о взносе.
- Не подходит квартира: объект, продавец или договор не соответствуют требованиям конкретного варианта семейной ипотеки.
- Изменился бюджет: новые кредитные обязательства или неподтвержденный доход влияют на сумму, которую банк готов рассматривать.
Не переводите невозвратный задаток и не берите обязательства перед продавцом, пока банк не подтвердил и заемщиков, и выбранный объект. Предварительное решение по анкете не является окончательным одобрением всей сделки.
Сколько времени занимает оформление
Единого срока для всех банков нет. Первичная оценка заявки может пройти быстрее, чем проверка документов, квартиры, продавца и договора. После этого нужно согласовать дату сделки, подписать документы и дождаться регистрации. Если комплект собран заранее, а застройщик уже знаком банку, часть этапов можно вести параллельно; нестандартная квартира или неполные сведения обычно добавляют ожидание.
Если банк уже одобрил заемщиков, но подходящий объект еще не выбран, проверьте срок действия решения и ограничения по жилью. В материале что делать, если ипотеку одобрили без квартиры, разобраны вопросы о сроке одобрения и проверке будущего объекта.
Как не потерять время перед сделкой
До подачи заявки уточните основание участия, состав созаемщиков и комплект документов. Затем получите предварительную оценку суммы и взноса, а жилье выбирайте только из вариантов, по которым банк готов провести семейную ипотеку. Когда банк подтвердит объект, сравните окончательный график, полную стоимость кредита и условия после льготного периода.
Такой порядок не гарантирует одобрение в конкретный день, зато помогает не тратить время на неподходящую квартиру и повторную подачу документов. Для быстрого оформления важнее всего заранее снять три неопределенности: подходит ли семья, проходит ли бюджет и соответствует ли объект условиям программы.
Над материалом работали



Готовит материалы о займах, кредитах и правах клиентов.

Проверяет факты, условия и порядок действий по теме статьи.
Материал подготовлен и проверен командой сайта. Участники команды имеют опыт работы с микрозаймами и другими кредитными продуктами. Перед публикацией мы сверяем факты, условия и источники.