Материнский капитал можно направить на первоначальный взнос по ипотеке, если кредит выдается на покупку или строительство жилья, а семья и объект соответствуют условиям программы. Деньги перечисляет Социальный фонд России по заявлению, а не выдает семье наличными. Поэтому до подписания сделки нужно согласовать с банком размер взноса, порядок перечисления и документы.
Можно ли внести маткапитал в первоначальный взнос
Да. Материнский капитал разрешено использовать для первоначального взноса по жилищному кредиту, в том числе ипотечному. Это отдельная цель распоряжения средствами: деньги направляются в оплату жилья через кредитную сделку. Их нельзя снять и передать продавцу как обычные наличные или потратить на любые расходы вокруг покупки.
Для ипотеки ждать, пока ребенку исполнится три года, не требуется. Заявление на распоряжение можно подать после возникновения права на маткапитал и оформления сертификата. Не путайте этот порядок с покупкой жилья без кредита: для нее действуют другие возрастные условия. Актуальные правила и документы для первоначального взноса Социальный фонд России описывает в разделе о документах для распоряжения маткапиталом на жилье.
Сам факт наличия сертификата не означает, что банк автоматически одобрит ипотеку. Банк отдельно оценивает заемщика, доходы и выбранный объект. СФР проверяет заявление и основание для перечисления средств. Это два связанных, но самостоятельных этапа.
На что может пойти сумма сертификата
Первоначальный взнос материнским капиталом можно внести полностью или частично — это зависит от остатка средств, цены жилья, условий конкретного банка и самой кредитной программы. На практике семье часто приходится добавлять собственные деньги: банк может установить минимальный размер взноса, который превышает доступный остаток маткапитала, либо отдельно попросить подтвердить часть суммы личными средствами.
Сначала запросите у банка расчет сделки, а не ориентируйтесь только на сумму, указанную в сертификате. В расчет войдут цена объекта, требуемый взнос, кредитная часть и источник оплаты каждой части. Если сертификат покрывает только часть взноса, договор должен показывать, откуда поступит остаток. Не оформляйте недостающую сумму как несуществующий платеж и не подписывайте подтверждение, будто продавец уже получил деньги, которые пока только ожидают перечисления.
Уточните и адресата перевода. В зависимости от структуры сделки деньги могут перечисляться банку, продавцу или организации, которая участвует в сделке. В договоре купли-продажи, кредитных документах и договоре долевого участия должна быть согласованная схема расчетов. СФР отдельно поясняет, что получатель средств определяется условиями соответствующего договора.
Кто участвует в оформлении
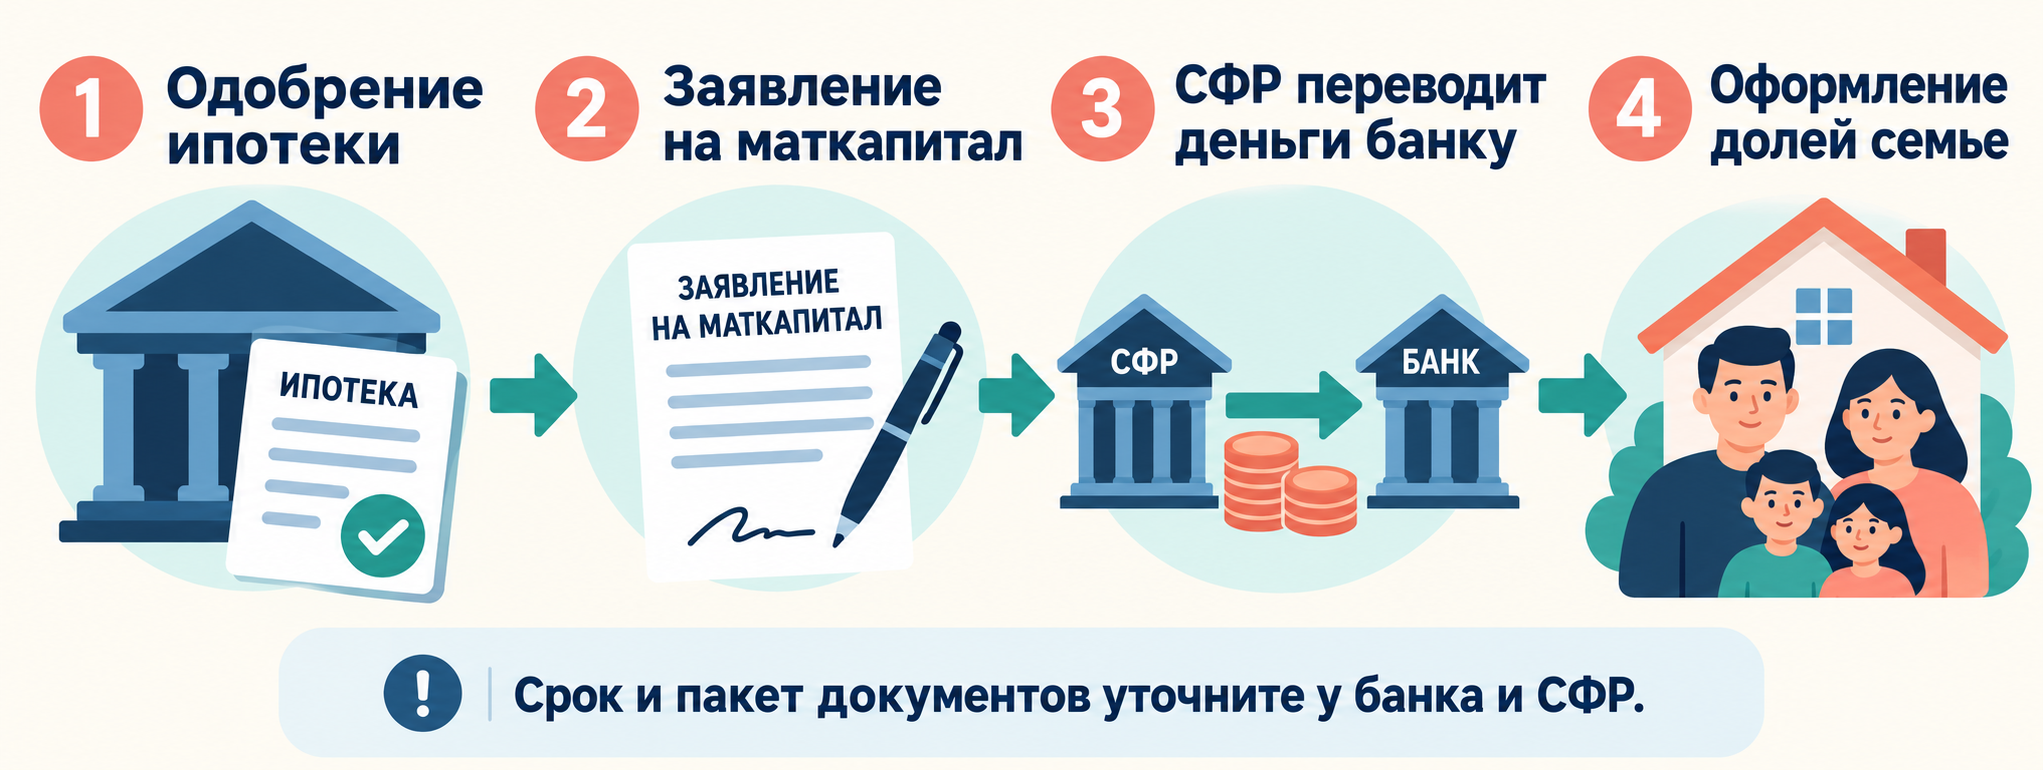
В сделке обычно есть три стороны. Банк принимает решение о кредите и готовит документы, подтверждающие цель займа и сумму взноса. Владелец сертификата подает заявление о распоряжении средствами. Социальный фонд проверяет право на использование маткапитала и перечисляет одобренную сумму по реквизитам, указанным в оформлении.
Если супруг владельца сертификата выступает заемщиком или оформляет жилье на себя, это не всегда мешает направить капитал на покупку: правила допускают участие супруга в сделке. Но детали должны совпадать в заявлении и документах. Сразу сообщите банку, на кого оформлен сертификат, кто станет заемщиком и собственником и как будут указаны члены семьи. Такие несоответствия проще исправить до подписания, чем после отправки заявления.
Как использовать маткапитал для первоначального взноса по шагам
Начните с предварительного расчета и согласования документов. Последовательность может немного различаться в зависимости от банка и вида сделки, но основные этапы остаются похожими.
- Уточните остаток: запросите актуальную выписку о доступной сумме материнского капитала и проверьте, не распоряжались ли частью средств раньше.
- Получите расчет банка: попросите указать минимальный взнос, допустимую сумму кредита, возможное использование маткапитала и собственных денег.
- Согласуйте объект: проверьте, что банк кредитует выбранный тип жилья и что документы продавца либо застройщика подходят для сделки.
- Сверьте договоры: проверьте, как в них отражены цена, кредитная сумма, маткапитал, дополнительные средства семьи и получатель каждого платежа.
- Подайте заявление: это можно сделать через банк, если он принимает такие заявления, либо через Госуслуги, клиентскую службу СФР или МФЦ.
- Дождитесь перечисления: следите за уведомлением СФР и подтверждением банка или продавца, после чего проверьте, что сумма поступила по нужным реквизитам.
Социальный фонд указывает, что заявление о распоряжении можно подать в банке, который принимает документы по жилищному кредиту, а также через Госуслуги, клиентскую службу или МФЦ. Каналы подачи и необходимый комплект лучше уточнить заранее: у банков различается обмен документами с фондом, а для разных объектов запрашиваются разные сведения. Официальные способы подачи перечислены на странице СФР о заявлении на распоряжение маткапиталом.
Какие документы могут понадобиться
Основу комплекта составляет заявление и данные о владельце сертификата. Для первоначального взноса нужны сведения о жилищном кредите или договор займа, а также ипотечные документы, если договор предусматривает их оформление. В зависимости от схемы СФР может запросить подтверждение безналичного перечисления заемных средств, сведения о приобретаемом объекте и другие данные.
| Документ или сведения | Для чего нужны | Что проверить |
|---|---|---|
| Паспорт и данные сертификата | Подтверждают заявителя и право распоряжения | Совпадают ли ФИО и сведения в документах |
| Кредитный договор или договор займа | Показывает цель кредита и размер обязательств | Указана ли покупка или строительство жилья |
| Договор об ипотеке | Подтверждает залог, если он предусмотрен | Соответствуют ли данные объекту и заемщику |
| Документы о жилье и расчетах | Связывают кредит с конкретным объектом и платежом | Совпадают ли цена, адрес и схема перечисления |
Это ориентир, а не универсальный список для любой сделки. При покупке квартиры в новостройке, готового жилья или строительстве дома могут понадобиться разные документы. Если заявление принимает банк, часть сведений он передаст в СФР сам. Попросите его дать перечень именно для вашего вида сделки и отметить, какие документы семья должна загрузить самостоятельно.
Что проверить в договоре до подписания
Главная задача — избежать разрыва между обещанным платежом и реальным перечислением. Маткапитал не поступает мгновенно в момент подписания ипотеки. В договоре и графике расчетов должно быть понятно, кто временно покрывает сумму до решения СФР, когда перевод считается состоявшимся и что происходит, если фонд запросит дополнительные сведения или откажет.
До внесения аванса или задатка попросите банк подтвердить, что он принимает выбранную схему и не требует сначала внести весь взнос собственными деньгами. Это условие не следует предполагать по рекламной странице программы: оно зависит от кредитного продукта и процедуры банка. Если продавцу нужно получить часть цены до перечисления маткапитала, зафиксируйте в договоре сроки и основания платежей так, чтобы они соответствовали фактическому порядку.
Также сверьте реквизиты получателя и назначение платежа. Ошибка в счете, названии получателя, объекте или цели кредита способна задержать рассмотрение. После одобрения сохраняйте решение СФР, подтверждение банка и платежные документы: они показывают, куда ушли государственные средства и как изменился расчет по сделке.
Не соглашайтесь на фиктивное подтверждение, что первоначальный взнос уже внесен, если деньги еще не перечислены. Попросите банк и продавца указать фактический порядок расчетов и то, как сделка пройдет до поступления средств СФР.
Нужно ли выделять доли членам семьи
Жилье, купленное с использованием маткапитала, должно быть оформлено в общую собственность владельца сертификата, его супруга и детей, с определением долей по соглашению. Поэтому заранее обсудите с банком, как выполнить это требование при наличии залога и какие документы понадобятся после оформления собственности. Обязанность касается недвижимости, приобретенной с использованием средств капитала, а не любого жилья семьи.
Срок оформления долей зависит от вида сделки и момента, когда наступает предусмотренное правилами основание. Для ипотечной покупки это может быть связано с погашением кредита и снятием обременения; конкретный срок и порядок лучше сверить с актуальными правилами СФР, банком и специалистом по регистрации. Не теряйте это обязательство после получения ключей: сохраните напоминание и документы по ипотеке, чтобы вернуться к оформлению долей, когда это станет возможным.
Почему заявление могут не принять или задержать
Причина часто связана не с самим сертификатом, а с несовпадением сведений или неподходящей структурой сделки. Перед подачей проверьте типичные слабые места.
- Цель кредита: в договоре должно быть ясно, что заем выдан на приобретение или строительство жилья.
- Сумма взноса: доступного остатка может не хватить на требование банка, поэтому уточните источник недостающей части.
- Данные заявителя: сведения о владельце сертификата, супруге и заемщике должны соответствовать документам.
- Реквизиты платежа: проверьте получателя и счет, на который должны поступить средства.
- Объект сделки: согласуйте с банком и СФР, что покупается именно жилое помещение, а не участок или объект с неподходящим статусом.
Если фонд приостановил рассмотрение или отказал, запросите письменное основание и устраните именно указанную проблему. Не меняйте договор или банковские реквизиты самостоятельно, пока не согласуете изменения со всеми участниками сделки.
Когда этот способ подходит семье
Материнский капитал на первоначальный взнос помогает уменьшить сумму собственных накоплений, нужную для сделки, но сам по себе не делает ипотеку доступной или выгодной. Сравните будущий платеж с семейным бюджетом и рассчитайте его без предположения, что банк обязательно одобрит всю запрошенную сумму. Учитывайте, что на счет семьи средства сертификата не поступают: ими распоряжаются только по разрешенному назначению.
Перед подписанием проверьте три вещи: банк принимает маткапитал как часть взноса по выбранной программе, СФР может перечислить средства по документам вашей сделки, а оставшаяся часть взноса и платежи по ипотеке посильны семье. Если все стороны одинаково понимают сроки и порядок расчета, оформление проходит предсказуемее.
Над материалом работали



Готовит материалы о займах, кредитах и правах клиентов.

Проверяет факты, условия и порядок действий по теме статьи.
Материал подготовлен и проверен командой сайта. Участники команды имеют опыт работы с микрозаймами и другими кредитными продуктами. Перед публикацией мы сверяем факты, условия и источники.