Просрочка по ипотеке на 3 дня обычно означает, что ежемесячный платеж не поступил в срок по графику, но сама по себе такая задержка не ведет к немедленному изъятию квартиры. Проверьте, списались ли деньги, уточните в банке остаток с возможной неустойкой и как можно скорее восстановите платеж.
Что означает просрочка по ипотеке на три дня
Универсального льготного периода, в течение которого можно без последствий задерживать ипотечный платеж, нет. Значение имеют дата и время зачисления, способ оплаты и условия конкретного договора. Если деньги отправили в последний день, но они еще не дошли до кредитного счета, в банковском приложении платеж может отображаться как выполненный, при этом банк может по-прежнему считать обязательство непогашенным.
Поэтому сначала выясните не только ушли ли деньги с карты, но и поступили ли они в счет ипотеки. Проверьте график платежей, историю операций и отдельный счет, с которого банк списывает ежемесячную сумму. Если установлен автоплатеж, посмотрите его статус: операция могла не пройти из-за недостатка денег, технического отказа или неверно выбранного счета.
При задержке платежа по ипотеке банк может начислить неустойку, если это предусмотрено договором. Размер и порядок расчета нужно смотреть в индивидуальных условиях. Банк России разъясняет, что для ипотечных договоров закон ограничивает размер неустойки, а конкретный порядок должен быть указан в договоре. Не рассчитывайте сумму только по общему правилу из интернета: запросите у банка точный расчет именно по вашему счету.
Платеж не прошел или просто еще не отразился
Перед повторной оплатой выясните, прошел ли перевод и куда он поступил: иначе можно заплатить дважды или внести деньги не на тот счет. В таблице собраны частые ситуации и то, что стоит проверить в каждом случае.
| Что произошло | Что проверить | Что сделать |
|---|---|---|
| Деньги списались, но платежа нет в ипотеке | Статус операции и реквизиты получателя | Передать банку чек или номер операции и попросить найти перевод |
| Автоплатеж отклонен | Баланс счета, лимиты и уведомление об отказе | Уточнить сумму к погашению и внести ее способом, который быстро зачисляется |
| На счете было меньше нужного | Сумму по графику и доступный остаток | Пополнить счет на недостающую сумму и проверить, хватает ли ее с учетом начислений |
| Перевод еще обрабатывается | Срок зачисления и статус в банке-отправителе | Связаться с банком-кредитором, не отправляя второй платеж вслепую |
Сначала найдите строку, которая соответствует вашей ситуации, и выполните подходящее действие. Повторно отправлять деньги стоит только после того, как банк проверит статус первого перевода.
Если операция отображается как успешная, сохраните электронный чек. В нем должны быть видны дата, сумма и данные операции. Скриншот уведомления тоже пригодится, но он не всегда заменяет банковский документ о переводе.
Что сделать, если ипотечный платеж просрочен 3 дня
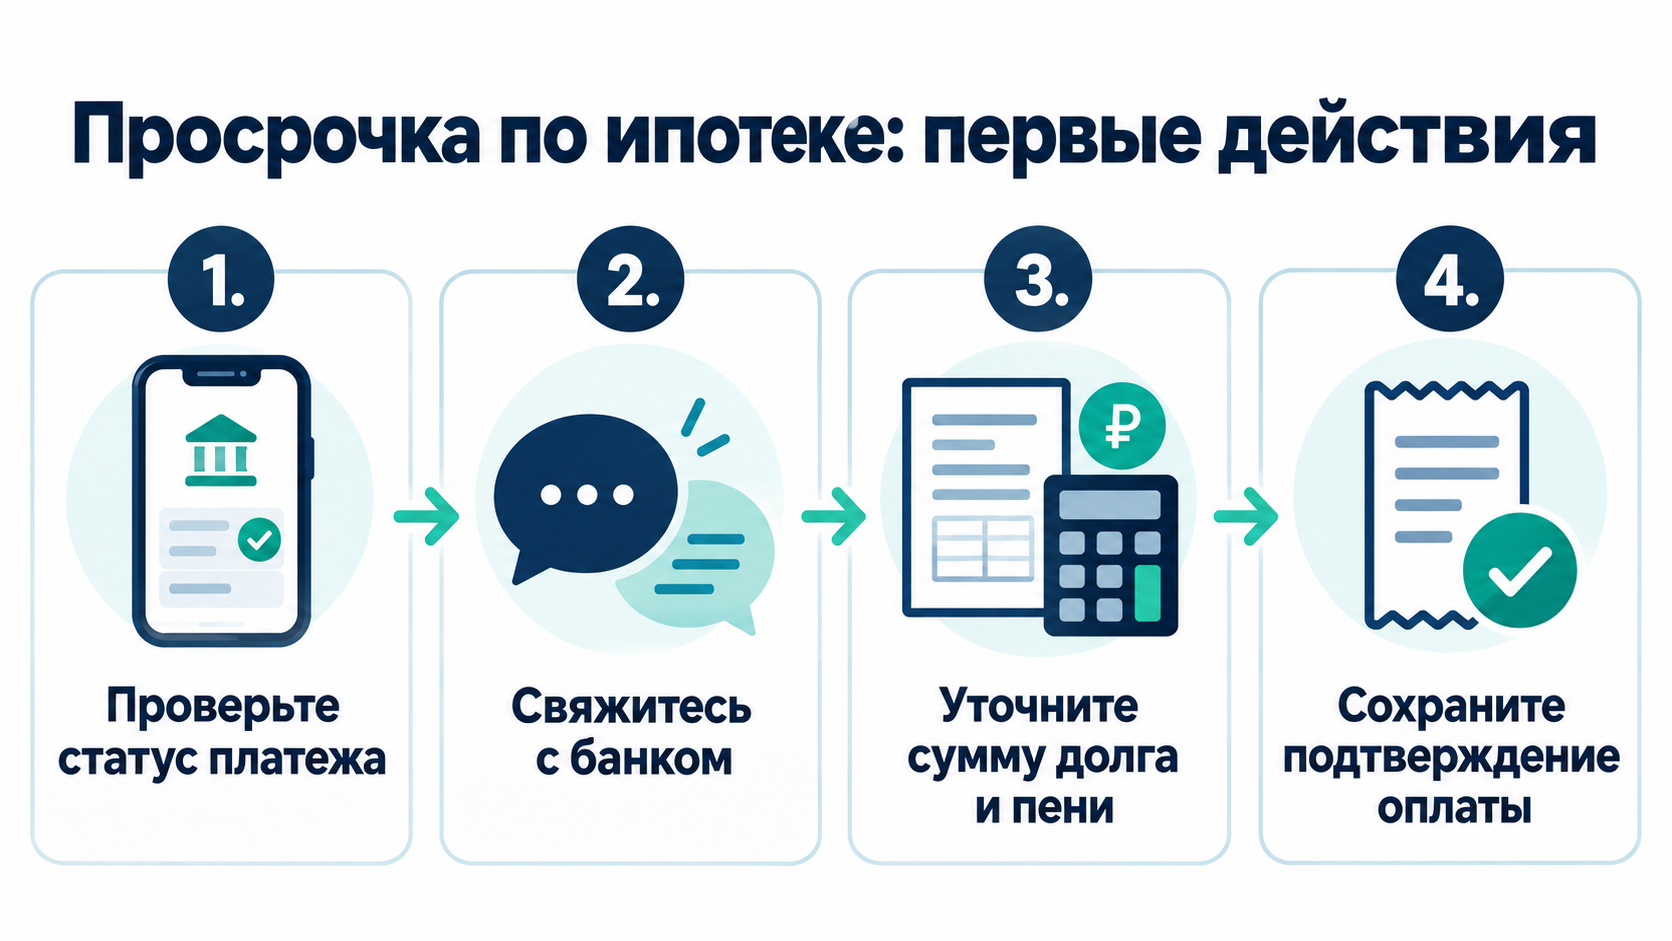
Лучше действовать в тот же день, когда заметили задержку. Нужно понять точную сумму, погасить просроченную часть и получить подтверждение, что платеж учтен. Для этого пройдите несколько шагов по порядку:
- Сверьте график: проверьте дату платежа, сумму и счет списания.
- Свяжитесь с банком: позвоните по номеру из приложения или договора и спросите, есть ли просроченная задолженность и поступила ли оплата.
- Уточните сумму: запросите на текущую дату отдельно платеж по графику, проценты и неустойку.
- Погасите задолженность: внесите деньги способом, который банк подтвердил как подходящий для зачисления; сначала проверьте статус уже отправленного перевода.
- Проверьте зачисление: убедитесь, что платеж отражен и непогашенного остатка нет.
- Сохраните документы: оставьте чек, номер обращения и письменный ответ банка.
Если сотрудник банка сообщает только общую сумму, попросите пояснить, какая часть относится к платежу по графику. Остальная сумма может включать неустойку или другие начисления. Запишите дату звонка и номер обращения. При переписке в чате сохраните ее целиком, чтобы не потерять ответы и реквизиты.
Какие расходы могут появиться
При задержке могут остаться непогашенными сумма очередного платежа и начисленные по договору проценты. Отдельно банк вправе предъявить предусмотренную договором неустойку в пределах, установленных законом. Ее считают не по всей сумме ипотечного кредита, а по просроченной задолженности согласно правилам договора. Попросите показать расчет: период, базу начисления и примененную ставку.
Не смешивайте просрочку очередного платежа с досрочным требованием вернуть весь остаток кредита. Это разные ситуации. Если в приложении отображается сумма больше привычного ежемесячного взноса, не делайте вывод, что банк автоматически потребовал погасить ипотеку целиком. Позвоните в банк и выясните состав начислений. Неустойка, проценты и порядок уведомления должны соответствовать договору и закону.
Разъяснения и пределы неустойки по ипотеке можно проверить в разделе вопросов Банка России о кредитах. Если сумма кажется ошибочной, подайте обращение через официальный канал банка и приложите график, платежный документ и выписку. В обращении укажите, какую именно операцию просите проверить.
Повлияют ли три дня просрочки на кредитную историю
Короткая задержка не дает гарантии, что запись не попадет в кредитную историю. Кредитная организация передает сведения о ходе исполнения договора в бюро кредитных историй по установленным правилам, а не по единому для всех банков «порогу в пять дней». В итоговой записи важны фактическая дата платежа, дата его зачисления и то, как банк отразил просрочку.
Если ипотека оплачена, но в кредитном отчете позднее появится непогашенная задолженность, сначала запросите у банка подтверждение зачисления. Затем получите кредитный отчет и сопоставьте даты. Банк России объясняет, что источник кредитной истории должен передавать имеющиеся сведения в БКИ не позднее окончания второго рабочего дня после их получения; проверить общие правила можно в справке Банка России о кредитных историях. Ошибочную запись оспаривают через бюро или организацию, передавшую данные, приложив подтверждения оплаты.
Могут ли забрать квартиру за три дня
Одна просрочка продолжительностью три дня сама по себе не означает, что квартиру немедленно отберут. Взыскание на заложенное жилье связано с предусмотренной законом процедурой и оценкой размера или длительности нарушения. В разъяснении Банка России указаны критерии значительности просрочки: задолженность составляет не менее 5% стоимости заложенного жилья либо задержка длится не менее трех месяцев; обращение взыскания на квартиру происходит по судебной процедуре. Там же отмечено отдельное правило о систематическом нарушении сроков платежей более трех раз за двенадцать месяцев, если договором не предусмотрено иное.
Это не повод оставлять долг без внимания. Короткие задержки могут повторяться, увеличивать задолженность и осложнять разговор с банком. Если получили письменное требование, уведомление о взыскании или документ из суда, не откладывайте разбор: проверьте срок ответа и при необходимости обратитесь за юридической помощью. В такой ситуации значение имеют текст договора, история платежей и содержание конкретного уведомления.
Не игнорируйте звонки и уведомления банка, даже если просрочен всего один платеж. Если платеж был внесен, но не учтен, сразу направьте подтверждение и попросите зарегистрировать обращение.
Если сейчас нечем внести платеж полностью
Свяжитесь с банком до следующей даты платежа и прямо опишите ситуацию: какая сумма доступна сейчас и когда появится остаток. Попросите разъяснить, можно ли внести часть платежа и как она будет распределена. Частичный перевод не всегда закрывает просрочку полностью, поэтому сначала уточните, как банк зачтет деньги и что останется к оплате.
Если доход снизился надолго, попросите рассмотреть изменение графика или реструктуризацию. Такие решения принимаются индивидуально и могут увеличить срок или общую переплату. Ипотечные каникулы доступны только при соблюдении законных условий; их не предоставляют автоматически из-за трехдневной задержки. До подписания соглашения сравните новый график с прежним и проверьте, меняются ли срок, ставка и общая сумма выплат.
Не закрывайте краткую нехватку дорогим микрозаймом, не посчитав полную стоимость и следующий платеж. Новый долг способен превратить разовый сбой в постоянную нехватку денег. Если задержка вызвана технической ошибкой, сначала добейтесь ее проверки у банка, а не берите заем на сумму, которая уже могла поступить.
Что проверить после оплаты
После внесения денег снова откройте ипотечный счет и убедитесь, что просроченная сумма погашена, а следующий платеж стоит по обычному графику. Если в приложении осталась задолженность, уточните ее происхождение. Иногда клиент видит только внесенную сумму, но не замечает небольшую неустойку или остаток из-за неполного списания.
Сохраните график, чек и ответ банка до следующего платежа. Если статус ипотеки не обновился, отправьте документы через официальный чат или отделение и попросите письменное подтверждение, что именно осталось погасить.
При просрочке по ипотеке на 3 дня полезнее всего быстро установить, где находится платеж и какая сумма закрывает задолженность на текущую дату. Зафиксируйте обращение, внесите недостающее и проверьте учет. Если трудности не разовые, договоритесь с банком о дальнейших шагах до того, как пропуск платежей станет регулярным.
Над материалом работали



Готовит материалы о займах, кредитах и правах клиентов.

Проверяет факты, условия и порядок действий по теме статьи.
Материал подготовлен и проверен командой сайта. Участники команды имеют опыт работы с микрозаймами и другими кредитными продуктами. Перед публикацией мы сверяем факты, условия и источники.