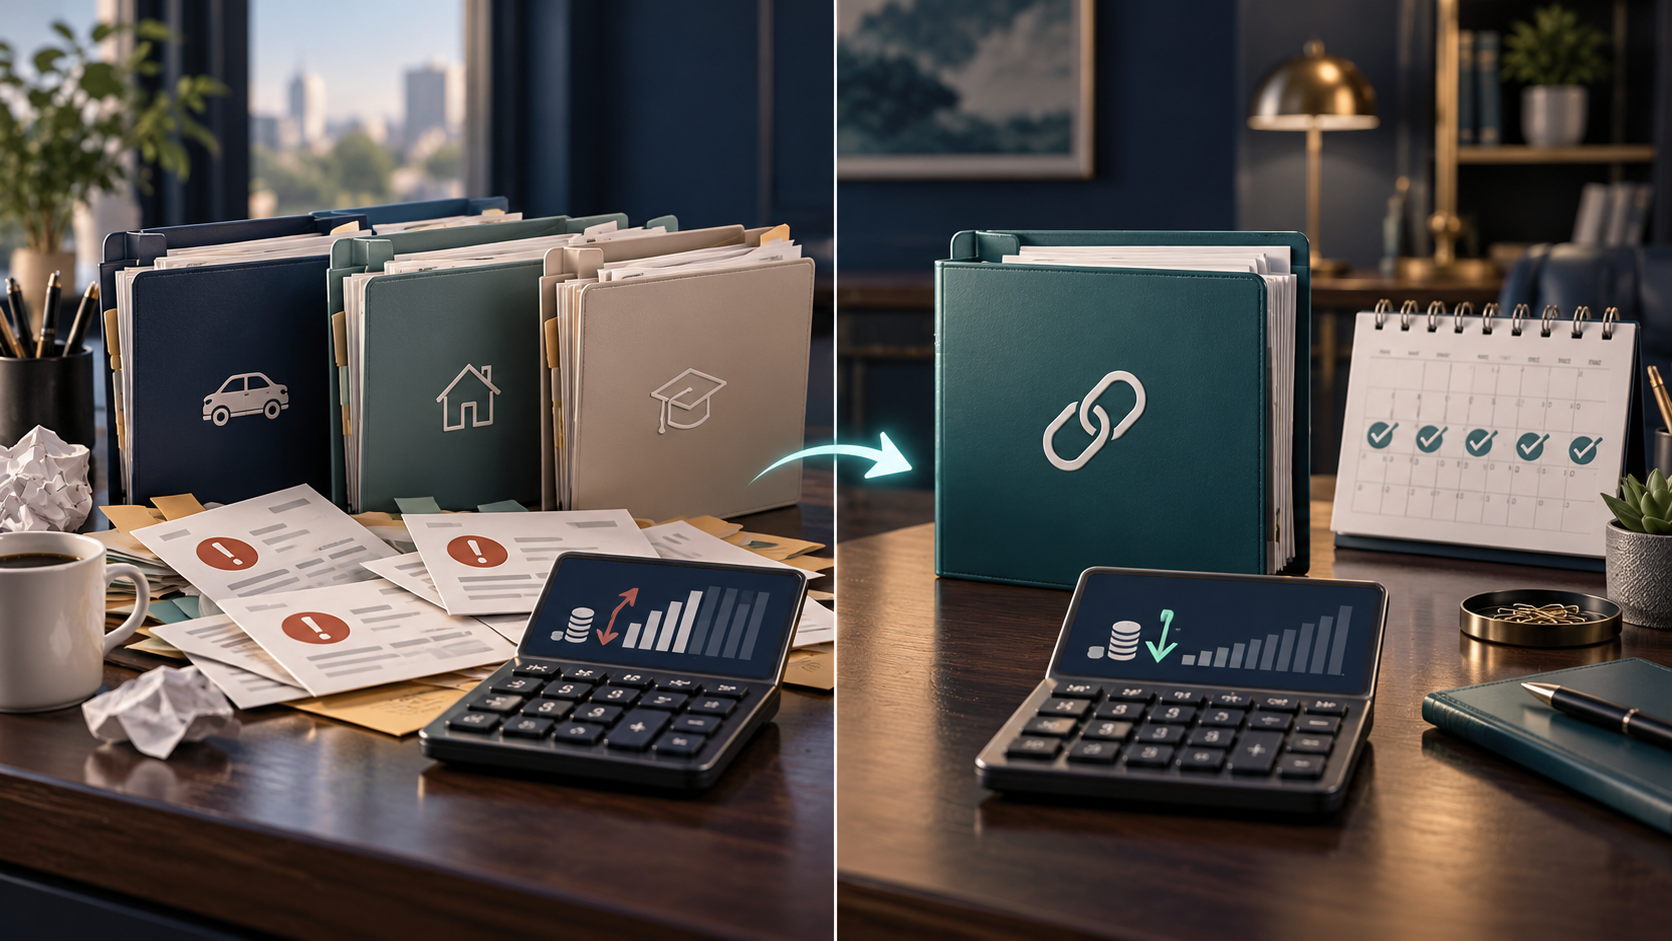
Объединение кредитов в один обычно проводят через новый кредит: деньги направляют на погашение нескольких старых долгов, и заемщик получает один график вместо нескольких. Это упрощает учет дат, но не гарантирует экономию. Платеж может снизиться просто потому, что срок стал длиннее, и тогда итоговая переплата вырастет. Чтобы оценить консолидацию, сравните все оставшиеся платежи по старым договорам с полной стоимостью нового кредита.
Как закрывают старые обязательства
После одобрения рефинансирования банк определяет сумму, которой хватит для погашения выбранных долгов на конкретную дату. В одних программах новый кредитор сам переводит деньги предыдущим банкам, в других заемщик получает средства и закрывает кредиты самостоятельно. Уточните порядок и крайний срок платежа: проценты по старому долгу продолжают начисляться до фактического погашения.
Попросите каждый прежний банк рассчитать сумму полного досрочного погашения и после перевода проверить нулевой остаток. Если перевод задержался или часть денег не покрыла проценты и текущий платеж, старый договор может остаться открытым. Сохраните подтверждения погашения и отдельно уточните, нужно ли закрыть кредитную карту или кредитный лимит, если вы хотите прекратить им пользоваться.
Когда сравниваете перекредитование нескольких банков, проверьте не только рекламную ставку, но и индивидуальные условия: ПСК, срок, страховки, платные услуги, дату первого платежа и последствия отказа от дополнительных продуктов.
Почему срок меняет полную цену
Снижение ставки может уменьшить проценты, если сумма и оставшийся срок сопоставимы. Но консолидация кредитов часто растягивает погашение до одного более длинного графика. Месячный платеж становится удобнее, однако проценты начисляются дольше. Кроме того, в сумму нового кредита могут включить платные услуги или дополнительные деньги, которые не нужны для закрытия прежних долгов.
Условный пример: заемщик должен 300 тыс. рублей под 18% годовых на оставшиеся 24 месяца, 200 тыс. под 28% на 18 месяцев и 100 тыс. под 32% на 12 месяцев. Если продолжать платить по трем графикам, начальная сумма ежемесячных платежей составит примерно 38 559 рублей, а оставшиеся выплаты за разные сроки — около 724 844 рублей. Предположим, новый банк объединяет 600 тыс. рублей в кредит под 22% на 36 месяцев без комиссий, страховки и иных расходов.
| Вариант | Остаток долга | Платеж в начале | Сроки погашения | Все оставшиеся выплаты |
|---|---|---|---|---|
| Три действующих кредита | 600 тыс. рублей | Около 38 559 рублей суммарно | 12, 18 и 24 месяца | Около 724 844 рублей |
| Один новый кредит | 600 тыс. рублей | Около 22 914 рублей | 36 месяцев | Около 824 914 рублей |
В этом условном расчете один платеж заметно меньше, но за счет длинного срока общая сумма выплат выше примерно на 100 тыс. рублей. Сравнение не включает расходы на услуги и возможное досрочное погашение. Если ставка или срок нового кредита отличаются, результат тоже изменится.
| Показатель | Что запросить | Зачем сравнивать |
|---|---|---|
| Сумма погашения | Расчет каждого старого банка на дату перевода | Чтобы новый кредит полностью закрыл все долги |
| Стоимость нового займа | ПСК, график и сумму платежей за весь срок | Чтобы понять, уменьшится ли итоговая переплата |
| Сопутствующие условия | Страховки, комиссии, скидки за услуги и порядок отказа | Чтобы учесть расходы, не отраженные рекламной ставкой |
Какие старые счета нужно проверить
После перечисления денег не считайте долги закрытыми автоматически. Проверьте, что каждый кредитор получил полную сумму, начисления прекращены и остаток равен нулю. Если погашалась карта, уточните, закрыт ли сам договор или только обнулена задолженность. Доступный лимит на карте может снова превратиться в новый долг.
Ошибки после получения нового кредита могут свести пользу консолидации на нет:
- Не проверить старые остатки: запросите справку или выписку после перечисления денег и погасите небольшую недостачу.
- Продолжать тратить с закрываемых карт: заблокируйте или снизьте лимиты, если новый график рассчитан без повторных покупок.
- Сравнить только ежемесячные суммы: посчитайте все выплаты до конца каждого варианта, включая услуги и страховки.
- Взять больше, чем нужно для погашения: отделите сумму закрытия долгов от дополнительной суммы и включите ее стоимость в расчет.
- Пропустить платеж из-за даты перевода: до подтверждения погашения продолжайте следовать прежнему графику.
Выгодно ли объединять кредиты, покажет только сравнение полной суммы и срока, а не удобство одного платежа. Запросите расчеты по старым договорам и новому предложению, а затем убедитесь, что каждый закрываемый счет действительно погашен.
Над материалом работали



Готовит материалы о займах, кредитах и правах клиентов.

Проверяет факты, условия и порядок действий по теме статьи.
Материал подготовлен и проверен командой сайта. Участники команды имеют опыт работы с микрозаймами и другими кредитными продуктами. Перед публикацией мы сверяем факты, условия и источники.