Рефинансирование само по себе не стирает прежнюю кредитную историю и не означает автоматического ухудшения рейтинга: старый договор обычно отражается как погашенный, а новый появляется как отдельное обязательство. На оценку влияют сопутствующие записи — запросы кредиторов, сроки передачи сведений, остаток долга и то, были ли просрочки.
Поэтому ответ на вопрос, как рефинансирование влияет на кредитную историю, зависит не от одного факта смены кредита. Важно, как банк передал информацию в бюро кредитных историй (БКИ), закрыт ли прежний договор и вовремя ли вносились платежи до и после перехода на новые условия.
Что происходит с кредитной историей при рефинансировании
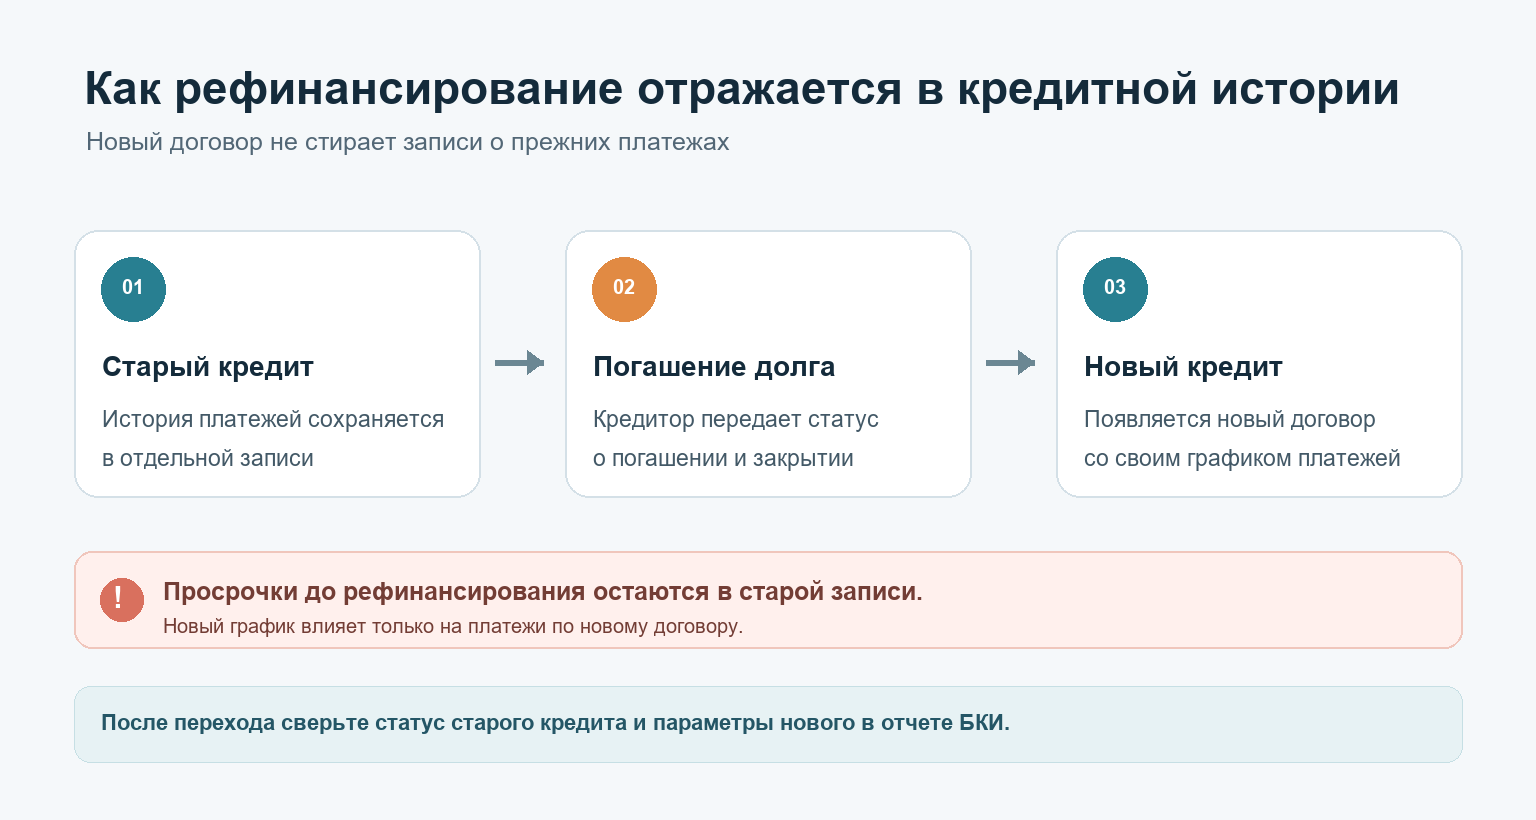
Рефинансирование — это новый кредит, которым заемщик полностью или частично погашает прежние обязательства. Для кредитной истории это не «перезапись» старого договора, а две связанные по времени записи: предыдущий кредит со своей историей платежей и новый договор со своей датой открытия и графиком.
Кредитор передает сведения о договоре в БКИ. В кредитном отчете могут быть видны дата открытия, сумма обязательства, платежи, состояние договора и дата его закрытия. Как объясняет Банк России в разделе о кредитных историях, данные формируют кредиторы, а бюро собирают записи по отдельным сделкам. Поэтому погашенный кредит не исчезает: его запись сохраняется и показывает, как заемщик исполнял обязательства.
Удобно представить изменение так:
| Событие | Что обычно отражается | Что проверить |
|---|---|---|
| Старая задолженность погашена | Договор закрыт или обязательство исполнено | Нет ли остатка долга и просрочки |
| Оформлен новый кредит | Открыта новая запись с новым графиком | Верно ли указаны сумма и дата начала |
| Подана заявка | Может появиться запрос кредитора и результат рассмотрения | Не отправлялись ли лишние заявки |
Если рефинансируют сразу несколько кредитов, в отчете не появляется одна общая запись, заменяющая весь прошлый опыт. Каждый прежний договор сохраняется отдельно со своей историей, а новый договор отражает объединенную задолженность и условия нового кредитора. Поэтому полезно сверить закрытие каждого кредита, который должен был быть погашен. Если один из них остался активным, это может объяснять, почему отчет показывает большую нагрузку, чем ожидалось.
На практике данные в отчете могут обновиться не в день перевода денег. Между платежом, закрытием договора у прежнего кредитора и отражением статуса в БКИ проходит время, предусмотренное обменом данными. Короткое наложение записей не всегда означает ошибку: новый кредит уже открыт, а старый еще не получил отметку о закрытии.
Ухудшается ли кредитная история после рефинансирования
Сам факт рефинансирования не является просрочкой и не считается нарушением договора. Если заемщик исправно платил, а прежнее обязательство закрыто правильно, история продолжает показывать исполнение двух договоров в хронологическом порядке. Нельзя, однако, обещать, что балл в конкретном бюро обязательно вырастет или останется прежним: скоринговые модели различаются, а банки дополнительно оценивают заемщика по своим правилам.
Иногда после оформления нового кредита меняется индивидуальный балл БКИ. На него могут повлиять появление свежего обязательства, изменение общей долговой нагрузки, количество недавних обращений и другие сведения в отчете. Это не значит, что кредитор автоматически сочтет рефинансирование плохим решением. Один и тот же отчет разные организации могут интерпретировать по-разному.
Рефинансирование также не исправляет прошлое. Если до него были задержки, они остаются в записи старого договора. Позднее своевременное погашение нового кредита помогает сформировать более свежую положительную платежную историю, но не отменяет достоверные сведения о прежних нарушениях.
Рефинансирование не удаляет достоверные записи о просрочках и не гарантирует повышение кредитного рейтинга. Предложения «очистить историю» за плату не заменяют проверку данных в БКИ и обращение к кредитору при фактической ошибке.
Статус старого обязательства тоже имеет значение. В кредитном отчете закрытие договора и отсутствие текущей просрочки связаны, но это не одно и то же. По выписке может быть нулевой долг, однако организация еще не завершила обработку закрытия или передала сведения позже. Для проверки сопоставляйте сразу три вещи: справку кредитора, дату последнего платежа и статус записи в БКИ.
Как на историю влияют заявки и запросы банков
До заключения договора банк проверяет сведения, необходимые для решения по заявке. Для доступа к основной части кредитной истории требуется согласие заемщика. Обращения и результаты рассмотрения могут отражаться в информационной части отчета. Несколько заявок за короткий период не равны просрочке, но показывают, что человек недавно искал кредитование. Кредитор может учитывать эти сведения вместе с другими факторами.
Запросы в кредитную историю не следует путать с открытыми обязательствами. Сам по себе запрос не означает, что заемщик получил деньги: договор мог быть не заключен. Но в отчете важно различать даты обращений, фактически открытые кредиты и решения по заявкам. Если вы видите незнакомый запрос или договор, которого не оформляли, отнеситесь к этому отдельно и незамедлительно уточните происхождение записи.
Если ради поиска лучших условий отправить заявки сразу во множество организаций, в отчете появится больше запросов. Их влияние не одинаково для всех моделей и само по себе не означает отказ. Но нет смысла обращаться в банк, если вы еще не проверили базовые условия: сумму для погашения старого долга, требования к доходу, комиссии и необходимость закрыть прежние договоры.
Отказ в рефинансировании также не превращает запись в отрицательную отметку о просрочке. Информация об обращении и решение по нему — разные вещи. Однако серия заявок и отказов может быть заметна кредитору при последующих обращениях, поэтому разумнее сначала отобрать подходящие предложения, а затем подавать заявки последовательно.
Почему важно правильно закрыть прежний кредит
Новый банк может перечислить деньги прежнему кредитору, а заемщик иногда должен самостоятельно погасить остаток. Если переведенной суммы не хватило из-за процентов, платежа в пути или другой суммы полного погашения, на старом счете остается задолженность. Договор не обязательно закрывается только потому, что заемщик получил новый кредит или увидел списание денег.
Пока остаток не погашен, прежний договор может продолжать действовать. Если по нему наступит дата очередного платежа, а денег не будет, возникнет риск просрочки. Для кредитной истории неважно, что клиент намеревался закрыть этот кредит: учитывается исполнение обязательств по договору. Поэтому после расчета запросите у прежнего кредитора подтверждение, что долг погашен и обязательство закрыто.
Не путайте нулевой доступный остаток, отсутствие новых списаний и закрытие договора. Это могут быть разные статусы. Если кредитная линия или карта остается активной, в отчете может сохраняться действующее обязательство даже при нулевой задолженности. Уточните у банка, закрыт ли договор полностью или только погашена использованная сумма.
Если новый кредит оформлен для объединения долгов, кредиторы все равно не объединяют прошлую историю в одну оценку. Например, у заемщика могли быть два кредита: по одному он платил без задержек, по другому были пропуски. После погашения оба договора останутся в отчете, а новый договор будет оцениваться по платежам уже по своему графику. Такая детализация помогает банку видеть не только текущую сумму долга, но и предшествующее поведение.
Как платежи до и после перехода отражаются в отчете
Старая запись сохраняет свою платежную историю до момента погашения. Если до рефинансирования платежи поступали вовремя, это остается частью кредитной истории. Если были просрочки, они тоже не пропадают после того, как новый банк перевел деньги. В новой записи начинается отдельная последовательность платежей по другому графику.
В переходный период проверьте, какой банк и в какую дату должен получить очередной платеж. Не прекращайте платить прежнему кредитору только на основании устного обещания или ожидания перевода. Сверьте порядок расчетов в документах нового и старого банков, а после исполнения получите подтверждение зачисления. Такая внимательность нужна не для «улучшения балла», а чтобы не допустить реальной задержки и спорной записи.
Предположим, новый кредитор перечислил сумму в пятницу, а у прежнего банка погашение отразилось после выходных. Если в этот момент по старому графику наступает платежная дата, нужно заранее выяснить, кто обязан внести платеж и считается ли обязательство исполненным. Самостоятельно угадывать это по балансу не стоит: запросите у банков дату окончательного расчета и статус договора.
Когда рефинансирование может косвенно сказаться на оценке заемщика
Кредитная история — не только отметка «платит или не платит». Кредиторы анализируют набор обстоятельств и применяют собственные модели. В зависимости от конкретного отчета и правил кредитора внимание могут привлечь:
- Новая запись: недавно открытый кредит меняет состав действующих обязательств.
- Запросы: несколько обращений за короткий период могут показать активный поиск заемных средств.
- Нагрузка: пока прежний договор не закрыт, в данных может временно отображаться больше одного обязательства.
- Срок истории: старый кредит перестает быть действующим, но его платежная история остается в отчете.
- Ошибочный статус: незакрытый долг или неверно переданная просрочка может повлиять на оценку до исправления данных.
Эти пункты не означают, что любой из них обязательно ухудшит решение банка. Влияние зависит от всей картины: дохода, текущих платежей, суммы долга, истории исполнения и внутренних критериев кредитора. В частности, наличие нового кредита не равно плохой платежной дисциплине.
Три ситуации, которые часто принимают за ухудшение истории
В отчете видны два кредита
Если новый кредит уже появился, а прежний еще отмечен как действующий, сначала проверьте даты. Банк мог еще не передать обновление либо БКИ не успело его обработать. Сравните отчет через некоторое время и запросите у старого кредитора справку о полном погашении. Если дата закрытия уже подтверждена, а статус остается неверным, переходите к оспариванию записи.
После рефинансирования снизился балл в приложении БКИ
Скоринговый балл — расчетная оценка конкретного бюро, а не универсальное решение всех банков. На показатель могла повлиять новая запись, запросы по заявкам или другие изменения в отчете. Сначала изучите сами данные: балл без расшифровки не показывает, какая именно запись изменилась. Не подавайте новые заявки только для того, чтобы проверить, восстановится ли оценка.
В новом договоре указана другая сумма
Сумма нового кредита может отличаться от того остатка, который заемщик помнит по старому графику: на дату полного погашения могли учитываться проценты и другие предусмотренные договором суммы. Это само по себе не означает ошибку в кредитной истории. Сравните запись с индивидуальными условиями и банковскими документами на дату перечисления. Если речь идет о неверной передаче данных, попросите банк дать письменное пояснение и уточнить сведения у бюро.
Старая просрочка осталась после погашения
Если нарушение действительно было, погашение кредита не обнуляет историю. Отметка должна отражать реальное прошлое, а не текущий статус долга. Если же задержки не было или ее длительность указана неверно, это уже повод оспорить сведения, а не требовать удалить достоверную запись.
Как проверить кредитную историю после рефинансирования
Проверка нужна, чтобы убедиться, что старое обязательство закрыто, а новый кредит указан корректно. Не оценивайте ситуацию только по уведомлению в банковском приложении: оно показывает данные конкретного банка, а не весь отчет из бюро.
Действуйте последовательно:
- Уточните список БКИ: запросите через Госуслуги сведения о бюро, где хранится ваша история.
- Получите отчеты: обратитесь в каждое указанное бюро и сохраните копии с датой формирования.
- Найдите две записи: проверьте статус прежнего договора и параметры нового кредита.
- Сверьте платежи: сопоставьте даты и суммы с банковскими выписками и графиками.
- Запросите пояснение: если запись непонятна, попросите банк объяснить, какие сведения и когда он передал.
Банк России указывает, что кредитный отчет можно бесплатно запрашивать в каждом БКИ до двух раз в календарный год, при этом на бумаге — не более одного раза. Посмотреть актуальные способы получения и сведения о кредитной истории можно на официальной странице Банка России о БКИ. Порядок запроса может зависеть от выбранного бюро.
Что делать, если в отчете есть ошибка
Если прежний кредит отмечен как действующий спустя время после подтвержденного закрытия, либо новый договор указан с неверной суммой или просрочкой, сначала соберите документы: справку о погашении, выписку, график и переписку с банком. Затем обратитесь к кредитору, передавшему спорные сведения, или направьте заявление в БКИ. Бюро запросит проверку у источника и сообщит результат.
Оспаривать нужно конкретный факт: например, «договор погашен такого-то числа, но в отчете указан как действующий». Формулировка «исправьте кредитную историю» слишком общая и не объясняет, какая запись неверна. К заявлению приложите только те подтверждения, которые помогают проверить спорный период, и сохраните номер обращения.
Сроки проверки и порядок обращения описаны на странице Банка России об оспаривании кредитной истории. Если сведения достоверны, убрать их по просьбе нельзя. Если источник подтвердит ошибку, он должен передать корректные данные в бюро.
После полного погашения сохраните справку о закрытии старого кредита и проверьте отчет в БКИ. Эти два действия помогут отличить временное обновление данных от ошибки, которую нужно оспорить.
Не стоит делать вывод по одному числу в приложении бюро или сразу подавать новые заявки, увидев временное снижение оценки. Сначала разберитесь, какие именно сведения обновились. Если ошибка касается статуса старого долга, ее исправление может занять время, поскольку кредитор и БКИ должны сверить данные. Если же информация верна, дальнейшая аккуратная платежная дисциплина будет формировать новые записи, но не перепишет прежние события.
Что в итоге означает рефинансирование для кредитной истории
Рефинансирование не стирает кредитную историю и не портит ее автоматически. В отчете обычно остается запись о прежнем договоре с его платежами и появляется новая запись по рефинансированию. Значение имеют своевременность платежей, корректное закрытие старого долга и точность сведений, переданных кредиторами.
Если после перехода на новые условия вы увидели два действующих договора или отметку о просрочке, сначала проверьте даты и документы. Возможно, информация еще обновляется. Если подтвержденные данные расходятся с отчетом, оспаривайте конкретную запись через кредитора или БКИ.
Над материалом работали



Готовит материалы о займах, кредитах и правах клиентов.

Проверяет факты, условия и порядок действий по теме статьи.
Материал подготовлен и проверен командой сайта. Участники команды имеют опыт работы с микрозаймами и другими кредитными продуктами. Перед публикацией мы сверяем факты, условия и источники.