Чтобы закрыть кредитную карту, недостаточно заблокировать пластик или перестать им пользоваться: нужно погасить все начисления, отдельно отказаться от подключенных платных сервисов и подать заявление на прекращение договора и закрытие карточного счета. Этот порядок пригодится тем, кто больше не использует кредитку и хочет избежать комиссий или неожиданной задолженности. Ниже — как проверить остаток долга, что уточнить у банка и каким документом подтвердить результат.
Почему блокировка не равна закрытию договора
Блокировка запрещает или ограничивает операции по карте, но сама по себе не расторгает договор. При этом счет и кредитный лимит могут оставаться открытыми, а связанные услуги — продолжать действовать. Закрытие счета кредитной карты оформляется отдельным обращением в банк. Попросите именно принять заявление о прекращении договора и закрытии счета, а не только заблокировать карту.
Если карту украли или вы опасаетесь посторонних операций, сначала заблокируйте ее, чтобы остановить использование. После этого все равно проверьте статус договора и подайте отдельное заявление на закрытие. Уточните у банка доступный способ обращения: приложение, интернет банк, отделение или поддержка. Если заявление подается онлайн, сохраните его номер, дату и сообщение о принятии.
Важно также отключить услуги по кредитке отдельно. Уведомления, страховка, подписка или пакет обслуживания могут регулироваться отдельными условиями. Закрытие самой карты не всегда автоматически прекращает такие договоры. В обращении перечислите конкретные услуги, от которых отказываетесь, и спросите, с какой даты прекратятся списания.
Как проверить долг и комиссии
Перед тем как закрыть кредитную карту, запросите актуальную сумму полного погашения. Баланс в приложении может не учитывать операции, которые еще обрабатываются, начисленную комиссию или проценты, попавшие в следующую выписку. Попросите банк назвать остаток долга по карте на дату планируемого платежа и объяснить, когда после зачисления денег можно подать заявление.
Сверьте выписку с последними покупками, возвратами, переводами и снятием наличных. Возврат по покупке, совершенный после погашения, может поступить на счет позднее, поэтому спросите, как банк обработает положительный остаток. Проверьте ежегодное обслуживание, уведомления и другие платные опции. Если есть рассрочка или спорная операция, уточните, мешает ли она закрытию и что нужно сделать сначала.
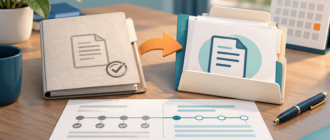
| Этап | Действие | Подтверждение |
|---|---|---|
| Проверка обязательств | Запросить сумму полного погашения и проверить операции в обработке | Актуальная выписка и расчет банка |
| Погашение | Внести названную сумму и дождаться отражения платежа | Нулевой долг в выписке или подтверждение банка |
| Отказ от сервисов | Отключить каждую платную услугу отдельным способом, если требуется | Номер заявления или уведомление о прекращении |
| Закрытие договора | Подать заявление на закрытие счета и кредитного договора | Отметка о принятии и установленная банком дата закрытия |
| Финальная сверка | Повторно проверить статус счета и отсутствие новых начислений | Справка о закрытии кредитной карты или письменный ответ |
Например, на дату обращения в приложении отображается ноль рублей, но покупка на 900 рублей еще обрабатывается. Если банк подтвердит эту операцию, закрытие может потребовать сначала дождаться ее отражения и внести итоговый остаток. Сумма условная: пример показывает, почему перед подачей заявления важно спросить не только текущий баланс, но и о незавершенных операциях.
Как получить подтверждение
Срок, сколько закрывается кредитка, зависит от продукта, договора и того, остались ли операции или задолженность. Не ориентируйтесь на дату блокировки пластика. При подаче заявления попросите сообщить ожидаемый срок обработки именно для вашего счета, порядок действий при появлении поздней комиссии и способ проверить завершение процедуры.
После погашения долга подайте заявление на закрытие карточного счета и договора. Сохраните копию документа или электронное подтверждение с номером обращения. Когда банк завершит процедуру, запросите справку о закрытии кредитной карты либо письменное подтверждение, где видны статус договора и отсутствие задолженности. Если документ не формируется автоматически, уточните, как его получить.
После указанного банком срока проверьте статус в приложении или запросите его у поддержки. Не удаляйте переписку и квитанции до окончательной сверки. Если счет все еще числится активным или появилась новая сумма, попросите расшифровать начисление и дать письменный ответ. Это поможет понять, осталась ли техническая операция, комиссия или заявление не дошло до обработки.
После подачи заявления пройдите короткий чек-лист: перед каждым действием запросите у банка подтверждение, чтобы не считать блокировку завершением договора.
- Номер обращения: сохраните его и дату приема заявления о закрытии.
- Остаток долга: проверьте, что отражены последние покупки, проценты и комиссии.
- Платные сервисы: убедитесь, что отказ от каждой услуги принят отдельно, если банк этого требует.
- Дата завершения: уточните, когда счет должен получить статус закрытого и как это проверить.
- Документ банка: получите справку или письменное подтверждение отсутствия долга и закрытия счета.
Для результата важны три вещи: нулевой итоговый долг, отдельно прекращенные дополнительные услуги и подтвержденное закрытие договора. Если карта просто заблокирована, запросите у банка точный статус счета и подайте заявление на его закрытие, затем сохраните документ о завершении процедуры.
Над материалом работали



Готовит материалы о займах, кредитах и правах клиентов.

Проверяет факты, условия и порядок действий по теме статьи.
Материал подготовлен и проверен командой сайта. Участники команды имеют опыт работы с микрозаймами и другими кредитными продуктами. Перед публикацией мы сверяем факты, условия и источники.