Кредит при разводе не всегда делится пополам: суд выясняет, на что пошли деньги и был ли долг связан с нуждами семьи. При этом развод сам по себе не меняет договор с банком, поэтому заемщик остается ответственным по нему, пока кредитор не согласует другое.
Из-за этого в вопросе «как делить кредит при разводе» есть две разные стороны: кто обязан вносить платеж по договору и как бывшие супруги распределят расходы между собой. Эти правила могут привести к разным ответам.
Делится ли кредит при разводе автоматически
Нет. Закон не устанавливает правила, по которому любой кредит, оформленный во время брака, автоматически становится общим. Само по себе согласие супруга на получение кредита тоже не означает, что он принял на себя обязательство перед банком. Кредитный договор связывает прежде всего тех, кто в нем указан заемщиком или созаемщиком.
Для раздела долга между супругами важно установить, был ли он общим по смыслу семейного законодательства. Например, заем мог быть оформлен одним супругом, но потрачен на ремонт общей квартиры или покупку семейного автомобиля. Возможна и обратная ситуация: кредит взят в браке, но деньги пошли на личные цели одного супруга, о которых второй не знал и от которых семья не получила пользы.
Статья 45 Семейного кодекса РФ допускает обращение взыскания на общее имущество по общим обязательствам супругов и по обязательству одного из них, если полученное было полностью использовано на нужды семьи. При разделе общего имущества общие долги распределяются пропорционально присужденным долям. Это не превращает второго супруга в заемщика по договору автоматически: вопрос о внутреннем распределении долга между бывшими супругами и требования банка к подписавшему договор заемщику нужно рассматривать отдельно.
Когда долг могут признать общим
Обычно суд оценивает не только дату и подпись в договоре, но и цель кредита, движение денег, покупку на заемные средства и обстоятельства жизни семьи. Долг может быть общим, если оба супруга выступили заемщиками или если один взял кредит, а полученные деньги пошли на общие нужды. Во втором случае важны доказательства расходования средств.
К семейным расходам могут относиться покупка жилья для семьи, ремонт общей квартиры, необходимая мебель или техника, лечение, образование детей, погашение другого общего обязательства. Но название кредита «потребительский» не доказывает, что вся сумма действительно пошла семье. В обзоре судебной практики Верховный Суд отдельно указывает на значение обстоятельств расходования средств и доказательств по конкретному делу.
Обычно полезны документы, которые связывают сумму кредита с конкретной покупкой или семейным расходом:
- Платежные документы: выписки, переводы продавцу, чеки и квитанции с датами и суммами.
- Документы на покупку: договор на квартиру, автомобиль, мебель, технику или ремонтные работы.
- Подтверждение семейной цели: переписка о покупке, смета ремонта, договоры на лечение или обучение ребенка.
- Сведения о получателе денег: выписка о перечислении средств на общий счет или непосредственно продавцу.
Один документ редко отвечает на весь вопрос. Например, договор на покупку телевизора подтверждает приобретение, но суду могут быть важны дата покупки, источник оплаты и то, использовалась ли вещь семьей. Чем яснее совпадают сумма, даты и назначение платежей, тем проще объяснить связь кредита с общими нуждами.
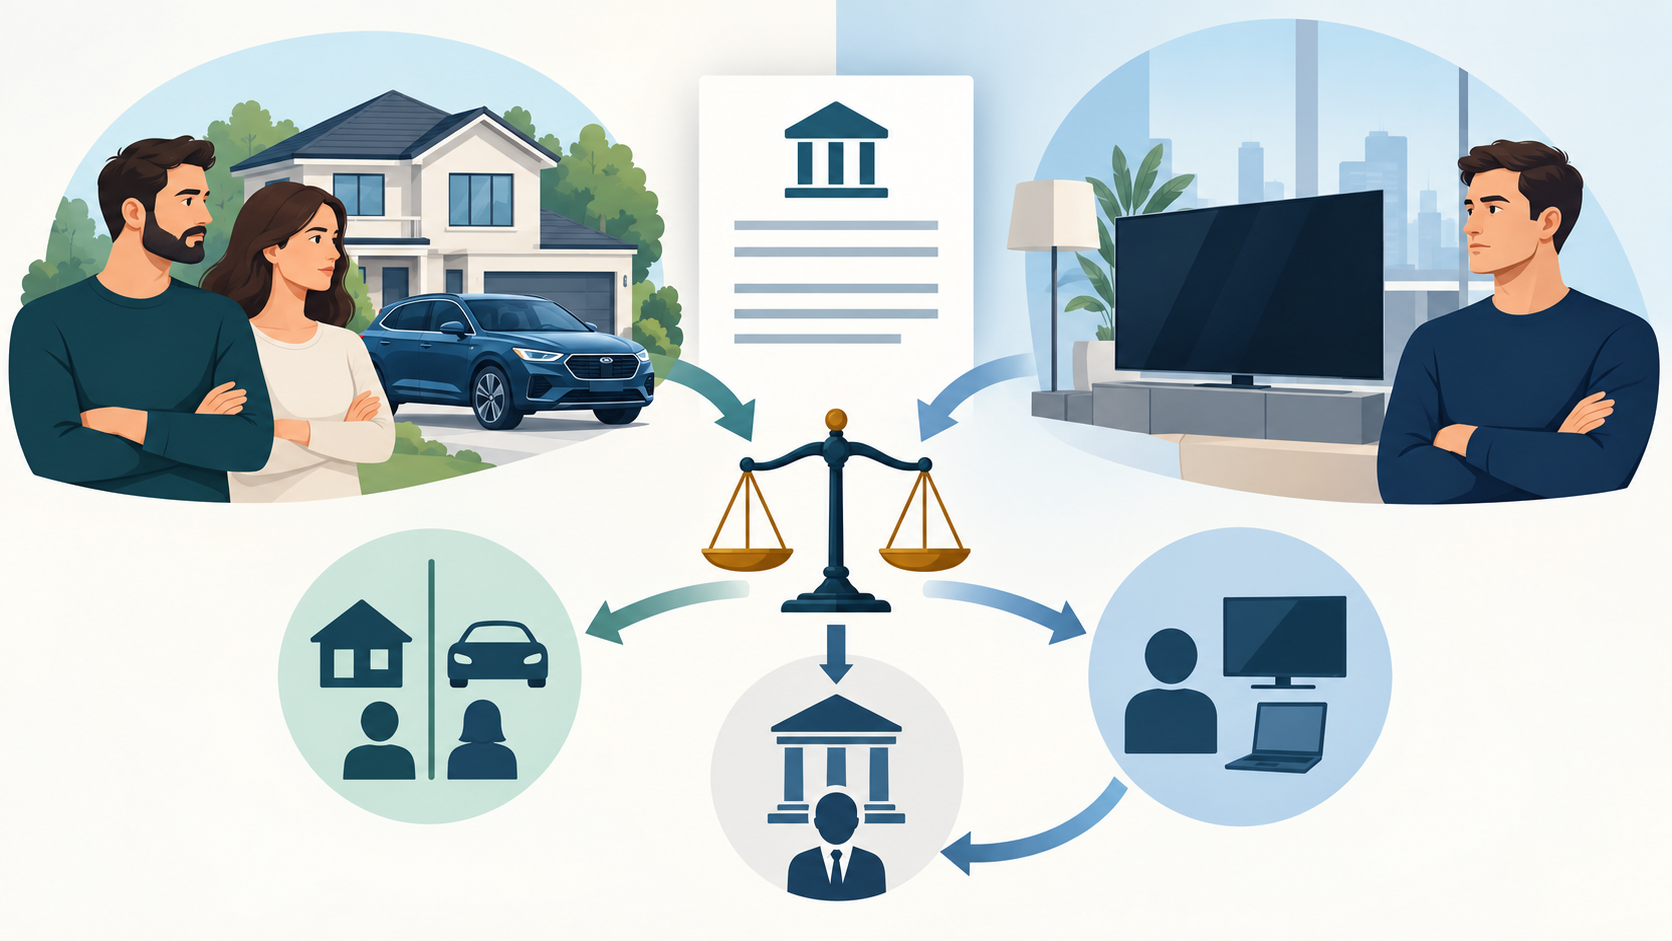
Когда кредит может остаться личным долгом
Если кредит оформлен на одного супруга и деньги использованы для его личных целей, это может быть основанием считать обязательство личным. Важно не просто заявить, что второй супруг ничего не знал, а показать, куда фактически ушли средства и почему расходы не были семейными.
Суд может учитывать, например, такие обстоятельства:
- Личные покупки: деньги потрачены на имущество, которым пользовался только заемщик.
- Раздельная жизнь: супруги фактически прекратили семейные отношения до оформления кредита, хотя брак формально еще сохранялся.
- Отсутствие общей выгоды: заемные средства не поступали в семейный бюджет и не покрывали расходы семьи.
- Цель вне семьи: средства направлены на личное увлечение, отдельный бизнес или обязательство, не связанное с общим хозяйством.
Ни один из этих признаков сам по себе не решает спор. Например, раздельное проживание не всегда означает, что все последующие расходы были личными: супруги могли продолжать содержать детей, оплачивать общее жилье или согласовать крупную покупку. Суд оценивает доказательства в совокупности.
Не рассчитывайте, что кредит станет общим только потому, что он оформлен до даты развода. Если деньги потрачены на личные нужды заемщика, второй супруг может оспаривать распределение долга; если они ушли на семью, понадобятся документы, подтверждающие это.
Как рассматривают разные виды кредитов
Вид договора помогает понять, какие документы искать, но не заменяет проверку цели расходов. Для кредитной карты важны конкретные операции, для автокредита — покупка и использование автомобиля, а для ипотеки — состав заемщиков, залог и судьба жилья.
| Вид кредита | Что обычно выясняют | Что подготовить |
|---|---|---|
| Потребительский | На что фактически потрачены деньги и получила ли семья пользу | Выписки, чеки, договоры на покупку или ремонт |
| Кредитная карта | Кто совершал покупки и были ли они семейными расходами | Выписку по операциям, чеки и документы на покупки |
| Автокредит | Кому принадлежит автомобиль, кто им пользовался и как оформлен залог | Кредитный договор, документы на автомобиль, сведения о платежах |
| Ипотека | Кто заемщики, кому принадлежат доли и как можно изменить кредитную схему | Договор ипотеки, выписку ЕГРН, график платежей и ответы банка |
Таблица показывает, какие вопросы возникают в типичных случаях. Окончательное решение зависит от договора, платежных документов, режима собственности и доказательств по конкретной семье.
Кредитная карта
Кредитная карта при разводе требует разбора операций, а не только общей суммы задолженности на дату расторжения брака. Если держатель расплачивался картой за продукты, лекарства, школьные расходы или общую бытовую технику, эти покупки могут подтверждать семейный характер расходов. Снятие наличных и переводы на личные счета требуют отдельного объяснения, потому что по одной выписке не всегда видно конечное назначение денег.
Расходы после фактического прекращения семейной жизни обычно анализируют отдельно. Полезно сохранить выписки по карте, чеки, сообщения о крупных покупках и документы о том, кто пользовался приобретенным имуществом. Дополнительная карта, выданная члену семьи, не всегда означает, что он стал стороной основного кредитного договора: это нужно проверять по документам банка.
Автокредит и ипотека
При автокредите спор часто касается одновременно машины и долга. Суду важно понять, является ли автомобиль общим имуществом, кто фактически пользовался им и остается ли он в залоге. Перед тем как просить передать машину одному супругу, стоит получить актуальную сумму задолженности и узнать у банка, допускает ли договор изменение состава заемщиков или залогодателей.
Развод не прекращает ипотеку и не снимает залог с квартиры. Если оба супруга указаны созаемщиками, они остаются связанными условиями договора, пока банк не согласует изменение. Возможные решения — продолжить платежи по прежнему графику, договориться о продаже жилья с согласованием банка или обсудить рефинансирование и передачу объекта одному супругу. У каждого варианта есть ограничения, связанные с платежеспособностью, согласием кредитора, правами детей и документами на жилье.
Не подписывайте внутреннее соглашение, предполагая, что оно само по себе освободит одного из созаемщиков перед банком. Перевод долга на другое лицо требует согласия кредитора по статье 391 ГК РФ. Даже если супруги договорились, что ипотеку платит один, банк может продолжать предъявлять требования к обоим подписантам, если договор не изменен.
Кто платит банку после развода
Пока договор действует в прежнем виде, платить должны заемщик и созаемщики, которые в нем указаны. Решение суда или соглашение между бывшими супругами о распределении расходов регулирует их отношения между собой, но не заменяет автоматически условия договора с кредитором. Верховный Суд разъяснял, что распределение общих долгов супругов без согласия кредитора само по себе не меняет их обязанность перед кредитором.
Если заемщик вносит платежи за общий кредит единолично, он может поставить вопрос о распределении общего долга или компенсации части расходов с бывшего супруга. Но возврат половины каждого платежа не происходит автоматически. Потребуются доказательства, что обязательство было общим, какова фактическая сумма выплат и на каком основании заявлено требование. При этом суд может учитывать доли супругов, соглашения о разделе имущества и другие обстоятельства.
Не допускайте просрочки в ожидании, что спор между бывшими супругами решится сам. Просрочка может повлечь последствия по кредитному договору для заемщика и созаемщика, включая начисления, требования о погашении и негативную запись в кредитной истории. Если второй супруг перестал участвовать в платежах, фиксируйте все внесенные суммы и письменно предложите урегулировать вопрос.
Как разделить кредит при разводе: порядок действий
Начните с документов и расчетов, а не с устной договоренности о том, что «платить будет тот, кому досталась вещь». Последовательность ниже помогает отделить требования банка от взаимных расчетов супругов.
- Получите договоры: запросите кредитные договоры, графики платежей, справки об остатке долга и выписки по счетам.
- Разделите долги по времени: отметьте дату получения каждого кредита, дату прекращения совместной жизни и дату развода.
- Проследите расходы: сопоставьте выдачу денег с покупками, переводами, ремонтом и другими семейными затратами.
- Определите предмет раздела: выясните, какое общее имущество связано с кредитом, кто им пользуется и есть ли залог.
- Сравните варианты: обсудите соглашение, продажу заложенного имущества или изменение договора с банком, если кредитор это допускает.
- Оформите решение: зафиксируйте взаимные обязательства письменно, а изменение состава должников согласуйте непосредственно с кредитором.
Если договориться не удалось, в иске нужно четко обозначить требования: просите ли вы признать обязательство общим, распределить долг, разделить имущество или взыскать часть уже внесенных платежей. Эти требования связаны, но юридически не тождественны. Для суда соберите договоры, выписки и документы, которые подтверждают цель кредита и фактические расходы.
Сделайте таблицу операций по каждому кредиту: дата, сумма, получатель и документ, подтверждающий покупку. Такая сверка помогает увидеть, какие траты можно обосновать как семейные, а по каким нужны дополнительные сведения.
Можно ли договориться без суда
Да, супруги могут согласовать между собой, кто пользуется приобретенным имуществом и кто фактически вносит платежи. Условия о разделе общего имущества оформляют в установленной законом форме; соглашение о разделе имущества супругов подлежит нотариальному удостоверению. В документе полезно указать конкретные договоры, остаток задолженности, порядок платежей, сроки передачи денег и способ подтверждения каждого платежа.
Отдельно обратитесь в банк, если договоренность предполагает заменить заемщика, исключить созаемщика, изменить залог или продать ипотечную квартиру. Банк оценивает платежеспособность и условия договора, поэтому может не согласовать желаемую схему. До получения письменного ответа не считайте внутреннее соглашение заменой кредитного договора.
Что важно запомнить
При разводе делится не любой кредит, а общий долг, связь которого с нуждами семьи можно подтвердить. Если кредит оформлен на одного супруга, выясняют, куда пошли деньги; если оба подписали договор, каждый остается ответственным перед банком в пределах условий договора. Судебное распределение долга помогает урегулировать расчеты между бывшими супругами, но изменение самого кредитного обязательства требует согласия кредитора.
Поэтому сначала восстановите движение денег и соберите документы, затем отдельно обсудите судьбу общего имущества и платежей. Для ипотечного кредита, крупных сумм, просрочки или спора о личных тратах разумно показать документы юристу до подачи иска или подписания соглашения.
Над материалом работали



Готовит материалы о займах, кредитах и правах клиентов.

Проверяет факты, условия и порядок действий по теме статьи.
Материал подготовлен и проверен командой сайта. Участники команды имеют опыт работы с микрозаймами и другими кредитными продуктами. Перед публикацией мы сверяем факты, условия и источники.