Кредит по паспорту без справок о доходах иногда можно оформить онлайн, но это не означает, что банк не будет проверять платежеспособность. Бумажную справку могут заменить сведения, уже известные кредитору, данные с согласия клиента или другие документы, а решение все равно зависит от оценки заявки.
Фраза «только по паспорту» обычно описывает короткий список документов для подачи, а не обещание одобрения. Требования различаются: один банк попросит подтвердить доход, другой сможет рассмотреть клиента по своей внутренней информации, а третьему понадобятся дополнительные сведения.
Что означает кредит без справок о доходах
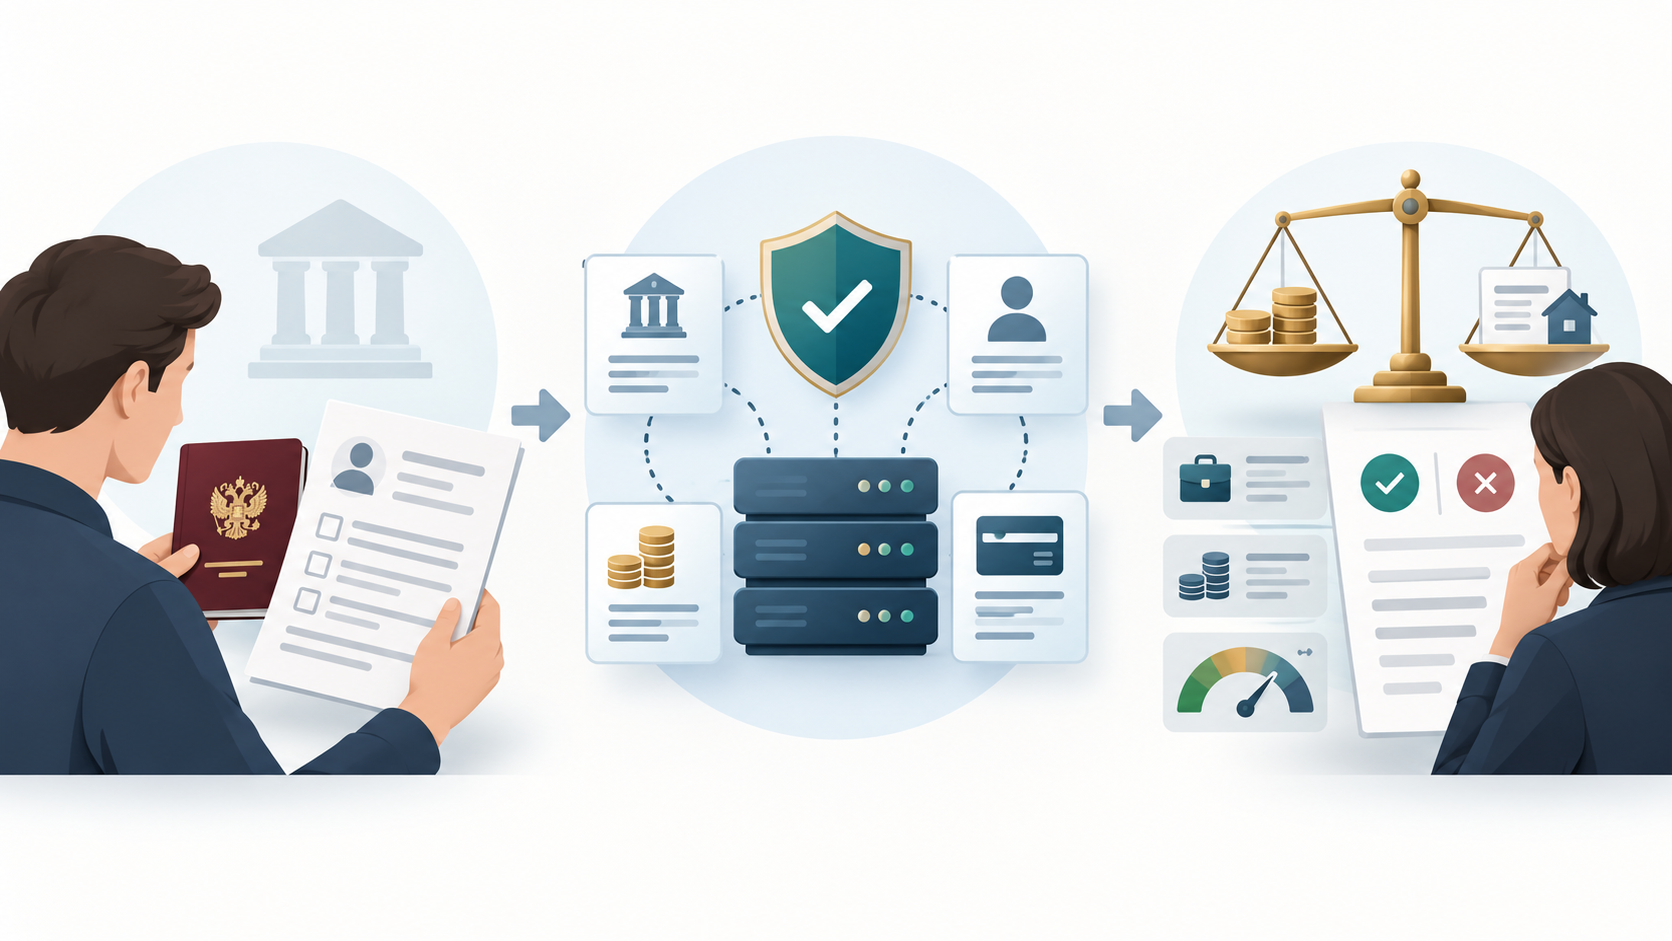
Обычно заемщик указывает паспортные и контактные данные, заполняет анкету и дает согласие на необходимые проверки. Банк может сверить сведения, оценить кредитную историю, действующие обязательства и доходы доступными ему способами. Перечень документов и условий кредитор устанавливает сам и должен раскрывать его для выбранного продукта.
Если человек уже получает зарплату на счет этого банка, у кредитора могут быть данные о регулярных поступлениях и платежном поведении. Это иногда позволяет обойтись без отдельной справки с работы. Клиенту другого банка может понадобиться выписка или другой способ подтверждения. Нельзя заранее считать, что каждого заемщика примут по одинаковому сценарию.
Еще один вариант — передать сведения из государственных информационных систем в электронном виде, например через Цифровой профиль. Для этого требуется согласие клиента; в нем указываются организация, цель и состав передаваемых данных. Банк России описывает Цифровой профиль как способ передать необходимые данные по согласию клиента. Если заемщик не согласился на обмен или нужные сведения недоступны, организация может запросить их другим способом.
Какие данные банк оценивает вместо справки
Справка о доходах — лишь один из способов оценить финансовое положение. Банк смотрит, насколько реалистично заемщик сможет вносить платежи с учетом других кредитов и расходов. Наличие паспорта подтверждает личность, но само по себе ничего не говорит о размере свободного дохода.
При рассмотрении заявки могут иметь значение:
- Поступления на счет: зарплата, пенсия или другие подтверждаемые выплаты, если банк принимает такие сведения.
- Кредитная история: действующие и закрытые договоры, своевременность платежей и частота новых обращений.
- Долговая нагрузка: ежемесячные платежи по кредитам, кредитным картам и обязательствам, которые учитывает банк.
- Анкета заемщика: место работы, стаж, контактные данные и другие сведения, которые кредитор использует по своим правилам.
- Сумма и срок: размер запрошенного кредита и то, насколько платеж соотносится с подтверждаемыми доходами.
С 1 апреля 2026 года изменились правила, по которым кредиторы подтверждают доход для расчета показателя долговой нагрузки. В частности, выписки по счетам с поступлениями, не относящимися к зарплате, пенсии, социальным выплатам или доходу от сдачи недвижимости, больше нельзя использовать для этой цели как раньше. Поэтому движение денег по счету не всегда заменит документ о доходе. В актуальных пояснениях Банка России к расчету ПДН перечислены документы, которые кредитор может использовать для подтверждения доходов.
Не указывайте в анкете доход «с запасом» только ради одобрения. Если банк не сможет проверить сведения или предложенный платеж окажется для вас слишком высоким, заявка может не пройти оценку, а после выдачи кредита возникнет риск просрочки.
Чем можно подтвердить доход без справки 2-НДФЛ
Если стандартной справки нет, сначала уточните у выбранного банка, что он принимает именно для нужного кредита. Единого альтернативного документа для всех кредиторов нет. Для одного продукта подойдет история зарплатных поступлений, для другого потребуются сведения из цифрового профиля или документы о самозанятости.
В зависимости от ситуации можно спросить о таких вариантах:
- Выписка по счету: подойдет, если на него поступает доход, который банк вправе учитывать и подтверждать выпиской.
- Цифровой профиль: данные могут передаваться электронно с согласия заемщика, если банк использует этот способ.
- Справка о доходе самозанятого: уточните формат и период, который кредитор принимает для расчета.
- Документы ИП: налоговая отчетность или иные сведения, предусмотренные правилами конкретной организации.
- Справка о пенсии или выплатах: кредитор может принять документ или данные о регулярных социальных поступлениях.
Выписки и справки подтверждают не только наличие денег на счете, но и источник и регулярность дохода. Переводы от родственников, разовые поступления и переводы между собственными счетами банк может не считать стабильным заработком. Если доход нерегулярный, не скрывайте это: лучше запросить перечень подходящих документов до подачи анкеты.
Сравните способы оформления
Варианты отличаются не только набором документов. Чем меньше данных кредитор получает о доходе, тем более осторожно он может подойти к сумме, сроку или решению. Это не универсальное правило для всех банков: условия зависят от анкеты и внутренней оценки.
| Ситуация | Что можно уточнить | Что проверить |
|---|---|---|
| Зарплата приходит в этот банк | Можно ли подать заявку без отдельной справки | Сумму, срок и полную стоимость кредита |
| Доход приходит в другой банк | Примут ли выписку или данные цифрового профиля | Источник, период и формат подтверждения |
| Самозанятость или ИП | Какие налоговые сведения и документы примут | Период дохода и способ расчета среднемесячной суммы |
| Доход нерегулярный | Какие документы помогут показать его источник | Посильность платежа в месяцы с меньшими поступлениями |
Если одного подтверждения недостаточно, не делайте вывод, что кредит доступен только через посредника. Спросите кредитора, можно ли приложить другой документ или подать заявку на меньшую сумму. Решение о выдаче и предложенные условия в любом случае принимает банк.
Как подать заявку и не пропустить важные условия
Подавайте анкету в той последовательности, которая уменьшает риск ошибки: сначала проверьте способ подтверждения дохода, затем сравните предложение и только после этого соглашайтесь на договор. Заявка сама по себе не обязывает брать кредит, но при согласии важно читать индивидуальные условия, а не только рекламный экран.
- Выберите продукт: сравните потребительский кредит, карту или другой подходящий вариант, не смешивая их условия.
- Уточните документы: найдите на сайте банка перечень данных для оценки и спросите, чем заменить справку о доходах в вашей ситуации.
- Проверьте анкету: укажите действительные сведения, сумму обязательных платежей и источник дохода.
- Оцените свой бюджет: посчитайте платеж вместе с расходами семьи и оставьте запас на месяцы с меньшими поступлениями.
- Сравните договор: проверьте процентную ставку, полную стоимость кредита, график и платные дополнительные услуги.
- Подтвердите согласие осознанно: посмотрите, какие данные банк запрашивает и какие услуги подключаются за отдельную плату.
Сравнивать стоит не только обещанную ставку. Итоговые условия в предложении могут зависеть от решения банка и выбранных опций. Посмотрите общую сумму возврата, обязательный платеж, срок и то, изменится ли ставка при отказе от страхования или иной платной услуги. Такие условия должны быть понятны до подписания.
До подачи заявки соберите все документы, которые подтверждают именно ваш источник дохода, и уточните, принимает ли их банк. Так вы избежите ситуации, когда после заполнения анкеты выясняется, что выписка или электронная справка не подходит для выбранного продукта.
Почему банк может отказать
Отсутствие справки не гарантирует отказ, но и наличие паспорта не гарантирует одобрение. Кредитор оценивает риск невозврата и может отказать, если информации недостаточно, кредитная история содержит недавние просрочки, у заемщика уже высокая нагрузка или доход нестабилен. У банков нет универсального публичного правила, по которому одна причина всегда приводит к отказу.
Если пришел отказ, не отправляйте десятки заявок подряд. Сначала проверьте кредитную историю и собственные обязательства, затем выясните, можно ли подтвердить доход другим способом или уменьшить запрошенную сумму. Повторное обращение имеет смысл, если изменились данные или вы подготовили документы, которых не было в первой анкете.
Остерегайтесь посредников, которые за предоплату обещают кредит «без проверок» или требуют сообщить код из СМС. Не передавайте пароль от Госуслуг, данные карты и одноразовые коды: оформление заявки не требует отдавать контроль над вашим аккаунтом постороннему лицу.
Кому подходит кредит без бумажной справки
Такой формат может быть удобен клиенту зарплатного банка, человеку с подтверждаемыми регулярными поступлениями или заемщику, который может передать необходимые сведения электронно. Он также избавляет от сбора бумаги, когда организация располагает допустимым альтернативным способом проверить доход.
Если заработок нестабильный и подтвердить его нечем, безопаснее сначала выяснить, какую сумму банк действительно готов рассмотреть, и оценить платеж по собственному бюджету. Не берите кредит на максимально доступную сумму только потому, что форма заявки выглядит простой. Важно, чтобы после обязательного платежа оставались деньги на обычные расходы и непредвиденные траты.
Кредит по паспорту без справок о доходах — это упрощенный способ подачи заявки, а не отдельная гарантия выдачи. Банк все равно проверяет личность, финансовые обязательства и доступную информацию о доходах. Перед согласием сравните условия договора и убедитесь, что ежемесячный платеж вам по силам.
Над материалом работали



Готовит материалы о займах, кредитах и правах клиентов.

Проверяет факты, условия и порядок действий по теме статьи.
Материал подготовлен и проверен командой сайта. Участники команды имеют опыт работы с микрозаймами и другими кредитными продуктами. Перед публикацией мы сверяем факты, условия и источники.