Банк снижает кредитный лимит по кредитной карте, когда пересматривает риск по договору или применяет порядок изменения, заранее указанный в индивидуальных условиях. Само уменьшение доступной суммы не означает, что долг нужно немедленно погасить целиком.
Точную причину банк может не раскрыть подробно: кредиторы используют внутренние модели оценки. Но обычно можно выяснить, что именно изменилось: лимит по договору, доступный остаток, условия обслуживания или возможность совершать операции. От этого зависит, что делать дальше.
Почему банк уменьшает лимит по кредитной карте
Лимит не закрепляется навсегда в размере, который одобрили при выдаче карты. Банк может заново оценивать способность клиента обслуживать долг и общий риск по договору. В памятке Роспотребнадзора сказано, что кредитный лимит устанавливается с учетом оценки платежеспособности клиента. Это объяснение есть в материале о том, как устроена кредитная карта. Поэтому изменение лимита не всегда связано с одним событием и не обязательно означает просрочку.
На решение могут повлиять разные обстоятельства. У конкретного банка свои критерии, и список ниже не является универсальным алгоритмом скоринга.
- Новые долги: банк мог увидеть кредит или займ, оформленный в другой организации, и пересчитать общую долговую нагрузку.
- Просрочки: задержка платежа по этой карте или другому кредиту может сделать риск для банка выше.
- Высокая задолженность: если значительная часть лимита постоянно занята, свободный запас для новых расходов уменьшается, а оценка нагрузки может стать строже.
- Снижение дохода: банк мог получить обновлённые сведения из вашей анкеты или заметить изменение регулярных поступлений на счетах, если такой анализ предусмотрен его правилами.
- Изменения кредитной истории: новые обязательства, ошибки в отчёте или недавние проблемы с платежами способны повлиять на решение кредитора.
- Долгое неиспользование карты: отдельные банки могут пересматривать неиспользуемый лимит, поскольку он остается потенциально доступным кредитным ресурсом.
- Обновление риск-политики: банк может изменить внутренние правила управления портфелем, а не реагировать на конкретное нарушение со стороны клиента.
Эти причины могут сочетаться. Например, человек оформил потребительский кредит и стал чаще выбирать лимит по карте. Для банка это два фактора одной картины: выросли обязательства и доля использованного кредита. Даже если платежи вносятся вовремя, кредитор может решить сократить будущую доступность денег.
Снижение лимита или блокировка карты — как отличить
Уменьшение лимита и ограничение операций выглядят похоже: платеж не проходит, а сумма покупки превышает доступный остаток. Но это разные ситуации. При снижении лимита карта может продолжить работать в пределах новой суммы. При блокировке банк может остановить отдельные операции или временно запретить пользоваться картой по причинам безопасности.
Сверьте сообщение банка с цифрами в приложении. Доступная сумма обычно рассчитывается не только как разница между лимитом и покупками: на нее могут влиять операции в обработке, рассрочки или иные условия конкретного продукта.
| Что изменилось | Что видно клиенту | Что уточнить |
|---|---|---|
| Кредитный лимит | Новая максимальная сумма стала меньше | Дату и основание изменения, пункт договора |
| Доступный остаток | Свободных денег меньше, но лимит прежний | Есть ли операции в обработке или неучтенные списания |
| Операции по карте | Платежи отклоняются при наличии остатка | Не заблокирована ли карта и какие операции ограничены |
Предположим, лимит составлял 100 000 рублей, а задолженность — 72 000 рублей. Если банк установил новый лимит 80 000 рублей, свободный остаток будет около 8 000 рублей до учета операций в обработке. Долг 72 000 рублей при этом не исчезает. Если новый лимит оказался ниже текущей задолженности, это само по себе не означает, что весь остаток стал подлежащим немедленному погашению: проверьте договор и уведомление банка.
Что будет с долгом, минимальным платежом и льготным периодом
Снижение лимита обычно влияет на возможность тратить дальше, а не стирает уже использованный кредит. Продолжайте вносить платежи по действующим условиям, пока банк не сообщит об изменении графика или других условий. Не ориентируйтесь только на новую цифру «доступно» в приложении: она не заменяет сумму задолженности и дату платежа.
Уменьшение лимита само по себе не следует путать с досрочным требованием вернуть весь долг. Посмотрите, прислал ли банк отдельное требование и на какой пункт договора ссылается. Если такого уведомления нет, проверьте дату и размер ближайшего обязательного платежа в выписке и договоре.
Льготный период также зависит от правил карты и конкретных операций. Не делайте вывод, что он автоматически продлен или отменен из-за новой суммы лимита. Проверьте дату окончания периода и сумму для сохранения льготы в приложении или свежей выписке.
Не прекращайте платежи из-за того, что лимит уменьшился. Просрочка может повлечь последствия по договору, даже если вы оспариваете порядок изменения лимита. Сначала уточните обязательную сумму и дату платежа, затем отдельно направляйте обращение по спорному решению.
Что проверить в договоре и уведомлении банка
Кредитный лимит и порядок его изменения относятся к индивидуальным условиям договора потребительского кредита. Это предусмотрено частью 9 статьи 5 Федерального закона № 353-ФЗ. Найдите таблицу индивидуальных условий, заявление на карту и действующие общие условия обслуживания. Ищите формулировки о пересмотре лимита, порядке уведомления, сроке вступления изменения в силу и возможности отказаться.
Важно различать согласованный порядок изменения лимита и фразу в приложении о том, что сумма стала меньше. Банк России в разъяснениях указывал, что порядок изменения лимита должен быть согласован в индивидуальных условиях, а добросовестной практикой считал предварительное согласование нового размера с заемщиком. Условия конкретного договора и уведомление банка можно сопоставить с позицией Банка России об изменении лимита кредитования. Если документ не открывается, найдите его по названию в официальных материалах Банка России.
Это не означает, что любое уменьшение незаконно. Сначала нужно понять, был ли порядок изменения включен в условия, как банк его применил и уведомил ли клиента предусмотренным способом. Если ответ банка сводится к общей фразе «по внутреннему решению», попросите назвать конкретное условие договора и дату, с которой действует новый лимит.
Как действовать, если банк снизил лимит
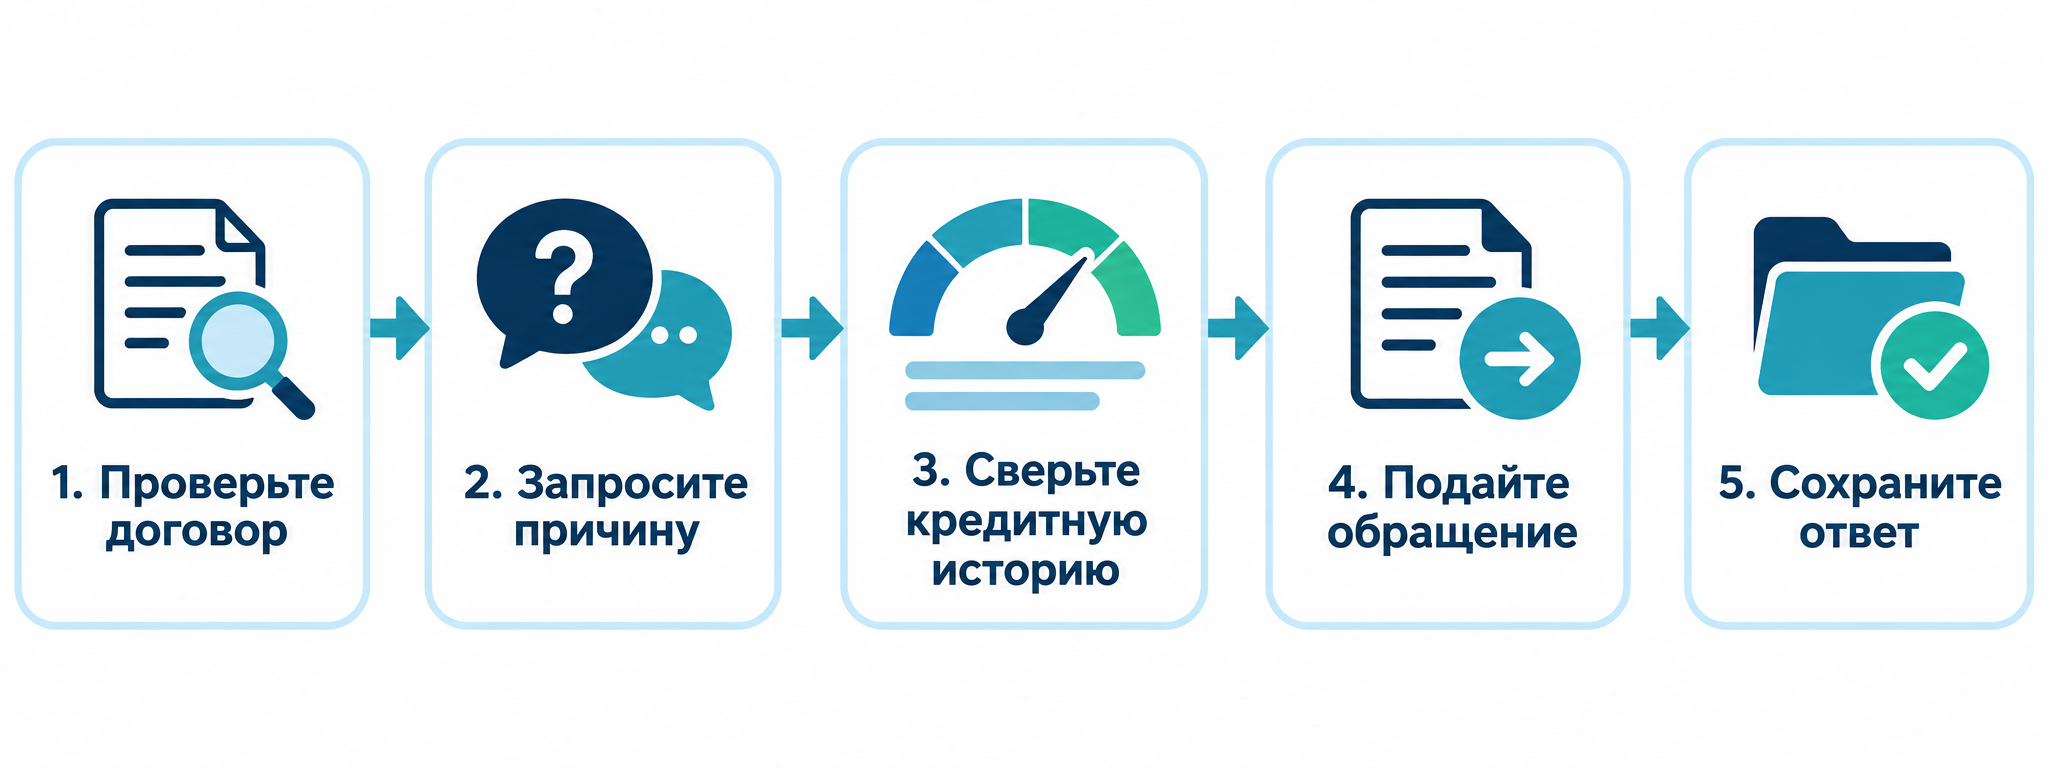
Не подавайте сразу несколько заявок на новые карты: сначала выясните причину и проверьте данные, на которых банк мог основывать решение. Последовательность ниже помогает отделить ошибку в сведениях от пересмотра риска по договору.
- Сохраните уведомление: сделайте скриншот сообщения банка, запишите дату изменения и новый размер лимита.
- Сверьте показатели: посмотрите текущую задолженность, доступный остаток, операции в обработке и ближайший платеж.
- Найдите договор: проверьте индивидуальные условия и раздел о порядке пересмотра лимита и уведомлении клиента.
- Запросите объяснение: обратитесь в банк через официальный чат или офис и попросите указать причину, договорное основание и дату вступления изменения в силу.
- Проверьте кредитную историю: запросите отчеты из бюро кредитных историй и сверьте новые кредиты, закрытые долги и просрочки. Ошибочную запись оспаривайте через бюро и организацию, передавшую данные.
- Подайте письменную претензию: если порядок из договора не соблюден или сведения неверны, опишите несоответствие, приложите уведомление и попросите пересмотреть решение.
Для обращения не нужно пересылать полный номер карты, PIN-код или коды из SMS. Достаточно идентифицировать договор по его номеру или данным, которые банк просит для обращения через защищенный канал.
Повлияет ли снижение лимита на кредитную историю
Само по себе уменьшение лимита не является просрочкой и не доказывает, что клиент нарушил договор. Оно также не означает автоматического снижения какого-то единого балла: кредитные бюро и банки используют разные модели оценки, а универсального процента, на который изменится рейтинг, нет.
Но есть косвенный эффект, который полезно понимать. Если долг по карте остался прежним, а лимит стал меньше, доля занятого кредита увеличивается. Например, при задолженности 72 000 рублей и лимите 100 000 рублей использовано 72% лимита; если лимит сократили до 80 000 рублей, при том же долге занято уже 90%. Некоторые кредиторы могут учитывать такую картину при рассмотрении будущей заявки, но решение зависит и от дохода, платежей, других обязательств и собственных правил банка.
Проверьте кредитный отчет, если одновременно получили отказ или заметили неизвестный долг. В первую очередь ищите просрочку, которую вы не допускали, не закрытый кредит или неверную сумму обязательств. Уменьшенный лимит и ошибочная запись о просрочке — разные сведения, поэтому оспаривать нужно конкретную неточность.
Можно ли вернуть прежний лимит
Попросить пересмотр можно, но банк не обязан одобрить прежнюю сумму только потому, что клиент обратился с заявлением. В ответе полезно уточнить, какие данные банк готов учесть: актуальную справку о доходах, сведения о закрытом кредите или исправленную запись в кредитной истории. Передавать документы стоит только через официальный канал банка.
Если снижение связано с текущей нагрузкой, погашение части задолженности может улучшить соотношение долга и доступного лимита, но не гарантирует восстановление прежней суммы. Сначала оцените собственный бюджет: брать новый кредит, чтобы формально освободить лимит по карте, рискованно, если общий долг при этом не уменьшается.
После пересмотра банк может оставить лимит без изменений, уменьшить его еще раз или предложить новый размер. До согласия проверьте условия в приложении и получите подтверждение того, какая сумма будет действовать. Если кредитная история содержит ошибку, сначала добейтесь ее исправления и сохраните ответ бюро.
Когда жаловаться на действия банка
Если банк не объясняет основание, не отвечает по существу или применил порядок, которого нет в договоре, сначала зарегистрируйте письменную претензию у кредитора. Сохраните номер обращения и ответ. При нарушении требований к изменению условий можно направить обращение в Банк России через интернет-приемную; приложите договор, уведомление и переписку. Регулятор оценивает соблюдение требований, но спор о конкретном размере лимита не всегда разрешается одним обращением.
Снижение лимита не всегда говорит о проблеме с платежной дисциплиной и не обязательно означает ошибку банка. Практический ориентир — документы: договор показывает допустимый порядок изменения, выписка — состояние долга, а письменный ответ банка — его основание. Если эти данные не совпадают, у вас будет конкретный вопрос для претензии, а не только непонятное уведомление в приложении.
Над материалом работали



Готовит материалы о займах, кредитах и правах клиентов.

Проверяет факты, условия и порядок действий по теме статьи.
Материал подготовлен и проверен командой сайта. Участники команды имеют опыт работы с микрозаймами и другими кредитными продуктами. Перед публикацией мы сверяем факты, условия и источники.