Если не внести обязательный минимальный платёж по кредитной карте к установленной дате, образуется просрочка: банк начислит предусмотренные договором проценты или неустойку, сообщит о нарушении в кредитную историю и будет требовать погашения долга. Чем дольше не платить, тем выше сумма и серьёзнее последствия.
Ситуация зависит от того, что именно не оплачено. Если вы внесли минимальный платёж, но не погасили весь долг, просрочки может не быть, однако льготный период и начисление процентов определяются договором. Если не поступил даже обязательный платёж, банк фиксирует нарушение графика. Разберём, что происходит дальше и как действовать, если денег на карте сейчас нет.
Что считается неоплатой кредитной карты
У кредитной карты обычно есть дата платежа и минимальная сумма, которую нужно внести к этой дате. Размер и порядок расчёта указаны в приложении, выписке и договоре. Условия у банков отличаются, поэтому ориентируйтесь на сумму к оплате именно в вашем счёте, а не на прошлый месяц или чужой пример.
Нужно различать две ситуации. Первая — вы оплатили минимальный платёж, но оставили часть задолженности. Вторая — не внесли требуемый минимум вовремя. В первом случае банк может начислить проценты на непогашенную часть согласно условиям карты, но сам факт остатка долга не всегда означает просрочку. Во втором возникает задолженность с нарушенным сроком оплаты.
Льготный период тоже не отменяет обязательный платёж. Он может позволять не платить проценты за покупки, если соблюдены все условия и долг закрыт полностью к нужной дате. Если вы пропустили минимальный платёж или не погасили всю сумму, последствия определяются договором: льгота может прекратиться, а проценты начисляются по правилам банка. Проверьте, какие операции участвуют в льготном периоде: снятие наличных и переводы часто регулируются отдельно.
Как развиваются последствия просрочки
У просрочки нет одинакового для всех банков сценария по дням. Дата начала нарушения, расчёт начислений, способы связи с клиентом и дальнейшие действия зависят от договора и обстоятельств. Общая последовательность выглядит так:
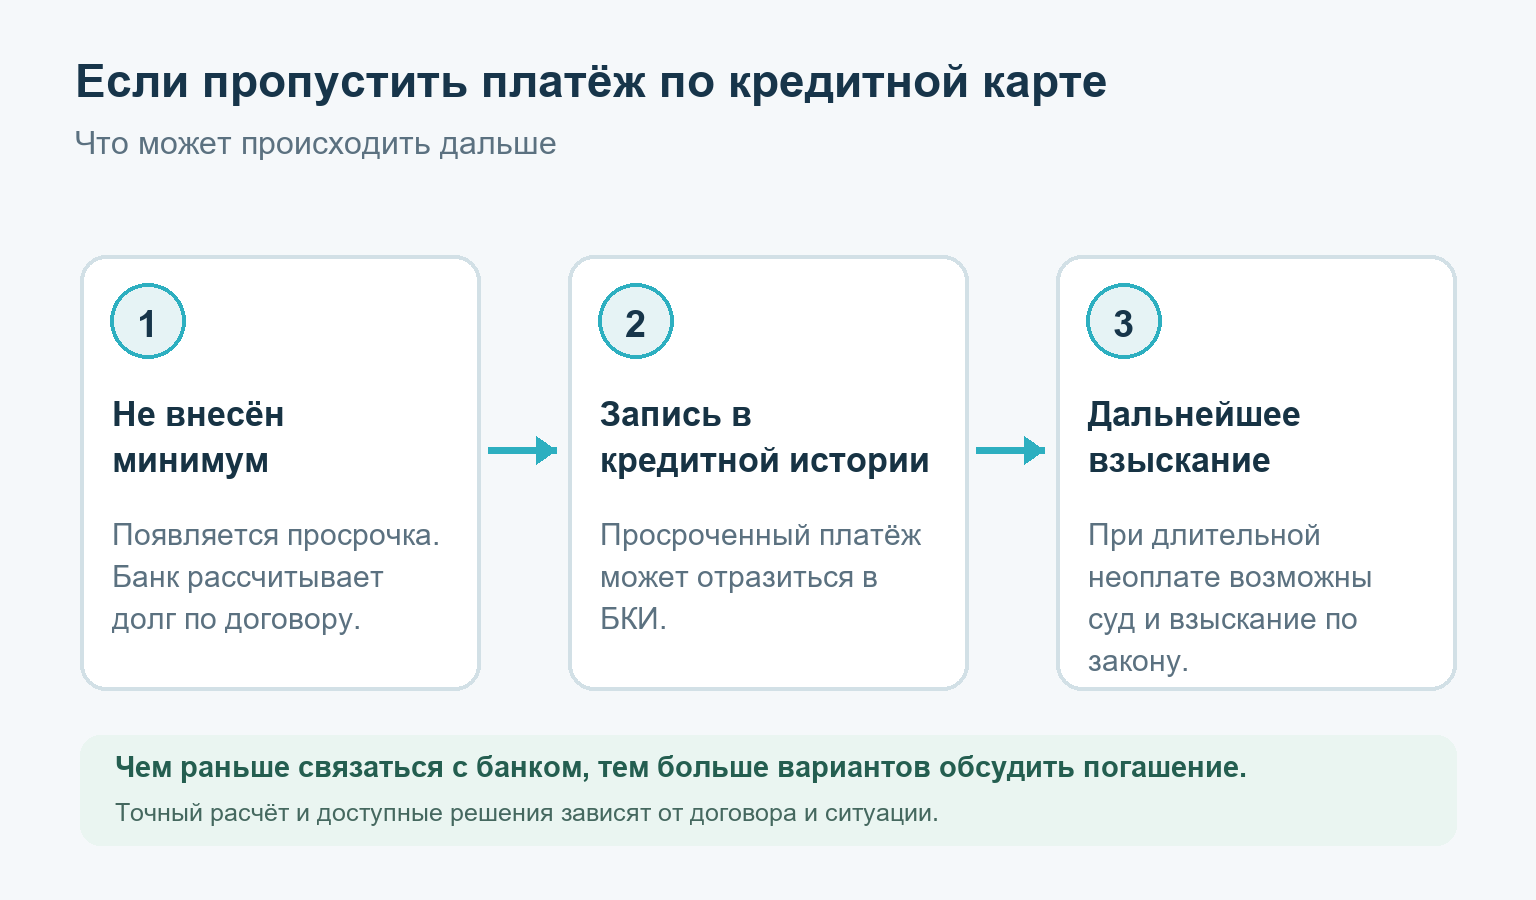
Появляется просроченная сумма
Когда обязательный платёж не поступил, банк отражает невыполненное обязательство и рассчитывает долг по договору. В него могут входить пропущенный платёж, проценты и предусмотренная договором неустойка. Точный размер смотрите в выписке или запросите у банка расчёт на конкретную дату: сумма может меняться, а отображение в приложении иногда обновляется не мгновенно.
Размер неустойки не может назначаться произвольно. Банк России разъясняет, что для потребительского кредита закон ограничивает размер неустойки: в зависимости от условий договора это не более 20% годовых либо 0,1% за каждый день просрочки. Расчёт ведётся от просроченной суммы, а не автоматически от всего лимита карты. Проверьте индивидуальные условия договора и попросите банк объяснить начисления, если расчёт непонятен.
Банк напоминает о платеже и может ограничить карту
Банк вправе связываться с клиентом по контактам, указанным в договоре, и сообщать о задолженности. Также он может ограничить дальнейшие расходные операции по карте или изменить доступный лимит в порядке, предусмотренном договором. Это не означает, что сам долг исчезнет: уже использованные деньги нужно возвращать.
Не игнорируйте уведомления, даже если пока не можете внести всю сумму. Иногда достаточно быстро выяснить у банка точный размер просрочки, чтобы понять, какую сумму требуется внести для восстановления графика. Если платить полностью сейчас невозможно, сообщите об этом и спросите, есть ли варианты урегулирования: изменение графика, реструктуризация или другой предусмотренный банком способ. Решение принимается индивидуально, и одобрение не гарантировано.
Сведения о нарушении могут попасть в кредитную историю
Кредитор передаёт сведения о ходе исполнения договора в бюро кредитных историй. Там может отразиться, что платёж внесён с опозданием, а после погашения обновятся сведения о текущем долге. В будущем другие банки могут учитывать платёжную дисциплину при рассмотрении заявок, но одна запись не определяет решение автоматически: кредиторы оценивают и другие данные.
Банк России указывает, что достоверные записи о кредитных сделках хранятся в кредитной истории семь лет с момента последнего изменения информации по соответствующей записи. Погашение просрочки не стирает сам факт того, что задержка была. Если банк передал неверные сведения, запросите кредитный отчёт и оспорьте ошибку через кредитора или бюро.
При длительной неоплате возможны взыскание и суд
Если задолженность долго не погашается, банк может потребовать её вернуть в порядке, указанном в договоре, предложить урегулирование или обратиться за взысканием. В некоторых случаях право требования переходит другому кредитору. Порядок взаимодействия с должником регулируется законом, а неограниченно звонить, угрожать или раскрывать сведения о долге посторонним взыскатель не вправе.
Сам факт просрочки не означает, что деньги немедленно спишут со всех счетов или что имущество сразу заберут. Для принудительного взыскания обычно требуется установленная законом процедура и исполнительный документ. Если пришли судебные документы, не откладывайте их: прочитайте требования, проверьте сроки ответа и при необходимости обратитесь за юридической помощью.
Что делать, если нечем платить
Даже если полной суммы нет, полезно как можно раньше получить точную информацию и договориться о дальнейших шагах. Действуйте последовательно, чтобы не увеличить проблему случайным платежом или новой дорогой задолженностью:
- Проверьте дату и сумму: откройте выписку и найдите минимальный платёж, срок оплаты и реквизиты списания.
- Уточните текущий долг: запросите у банка сумму просрочки, начисленные проценты и неустойку на дату обращения.
- Свяжитесь с кредитором: объясните, когда и сколько сможете внести, и спросите о доступных вариантах изменения графика.
- Сохраните подтверждения: оставьте копии обращений, ответы банка, чеки и квитанции об оплате.
- Проверьте зачисление: после платежа убедитесь в приложении или у банка, что деньги поступили и просроченная сумма уменьшилась.
Если можете внести только часть суммы, сначала уточните, как банк распределит платёж и устранит ли он просрочку. Частичный перевод может уменьшить задолженность, но не всегда восстановит график. Не берите новый микрозайм только ради закрытия минимального платежа, пока не сравнили полную стоимость и дату возврата: дорогой краткосрочный долг способен перенести проблему на следующий месяц и увеличить расходы.
Если платеж уже пропущен, первым делом запросите у банка расчёт задолженности на текущую дату и письменный ответ о возможных вариантах погашения. Сохраните номер обращения и подтверждение каждого перевода.
Если деньги списались, но платёж не отразился
Иногда перевод задерживается из-за выходного дня, ошибки в реквизитах, технической обработки или ограничения на стороне платёжного сервиса. Проверьте статус операции и срок зачисления, указанный банком. Если деньги списаны, но в карточном счёте платежа нет, отправьте в банк чек или выписку и попросите зарегистрировать обращение. Не платите повторно вслепую, пока не выясните судьбу первого перевода: так можно случайно перечислить лишнее.
Если просрочка возникла из-за сбоя, сохраните доказательства попытки оплаты: дату и время операции, уведомление приложения, чек и переписку с поддержкой. Попросите банк проверить, можно ли скорректировать начисления и переданные сведения. Корректировка зависит от подтверждённых обстоятельств и правил банка, поэтому фиксируйте обращение письменно.
Чего не стоит делать
Несколько решений выглядят быстрыми, но часто мешают разобраться с долгом:
- Откладывать разговор с банком: долг и начисления продолжают считаться по договору, пока не согласован другой порядок.
- Переводить деньги по непроверенным реквизитам: используйте приложение, официальный сайт или реквизиты из документов банка.
- Обещать неподъёмную сумму: предложите реалистичный график, который сможете соблюдать, и запросите ответ письменно.
- Считать карту закрытой после блокировки: блокировка операций не прекращает обязательство вернуть использованные средства.
Если звонит организация, которая называет себя взыскателем, попросите сообщить, кто кредитор и на каком основании с вами связываются. Не передавайте коды из СМС, пароли и данные карты. Для оплаты используйте только проверенные реквизиты и сохраняйте документы.
Главное — не оставлять ситуацию без ответа
Пропуск минимального платежа по кредитной карте может привести к начислениям, ограничению операций и ухудшению кредитной истории. При длительной неоплате банк вправе перейти к взысканию в установленном порядке. Конкретные сроки и суммы зависят от договора, поэтому проверьте выписку, запросите расчёт и обсудите с кредитором выполнимый план погашения. Чем раньше вы это сделаете, тем проще контролировать сумму долга и подтвердить свои действия.
Над материалом работали



Готовит материалы о займах, кредитах и правах клиентов.

Проверяет факты, условия и порядок действий по теме статьи.
Материал подготовлен и проверен командой сайта. Участники команды имеют опыт работы с микрозаймами и другими кредитными продуктами. Перед публикацией мы сверяем факты, условия и источники.