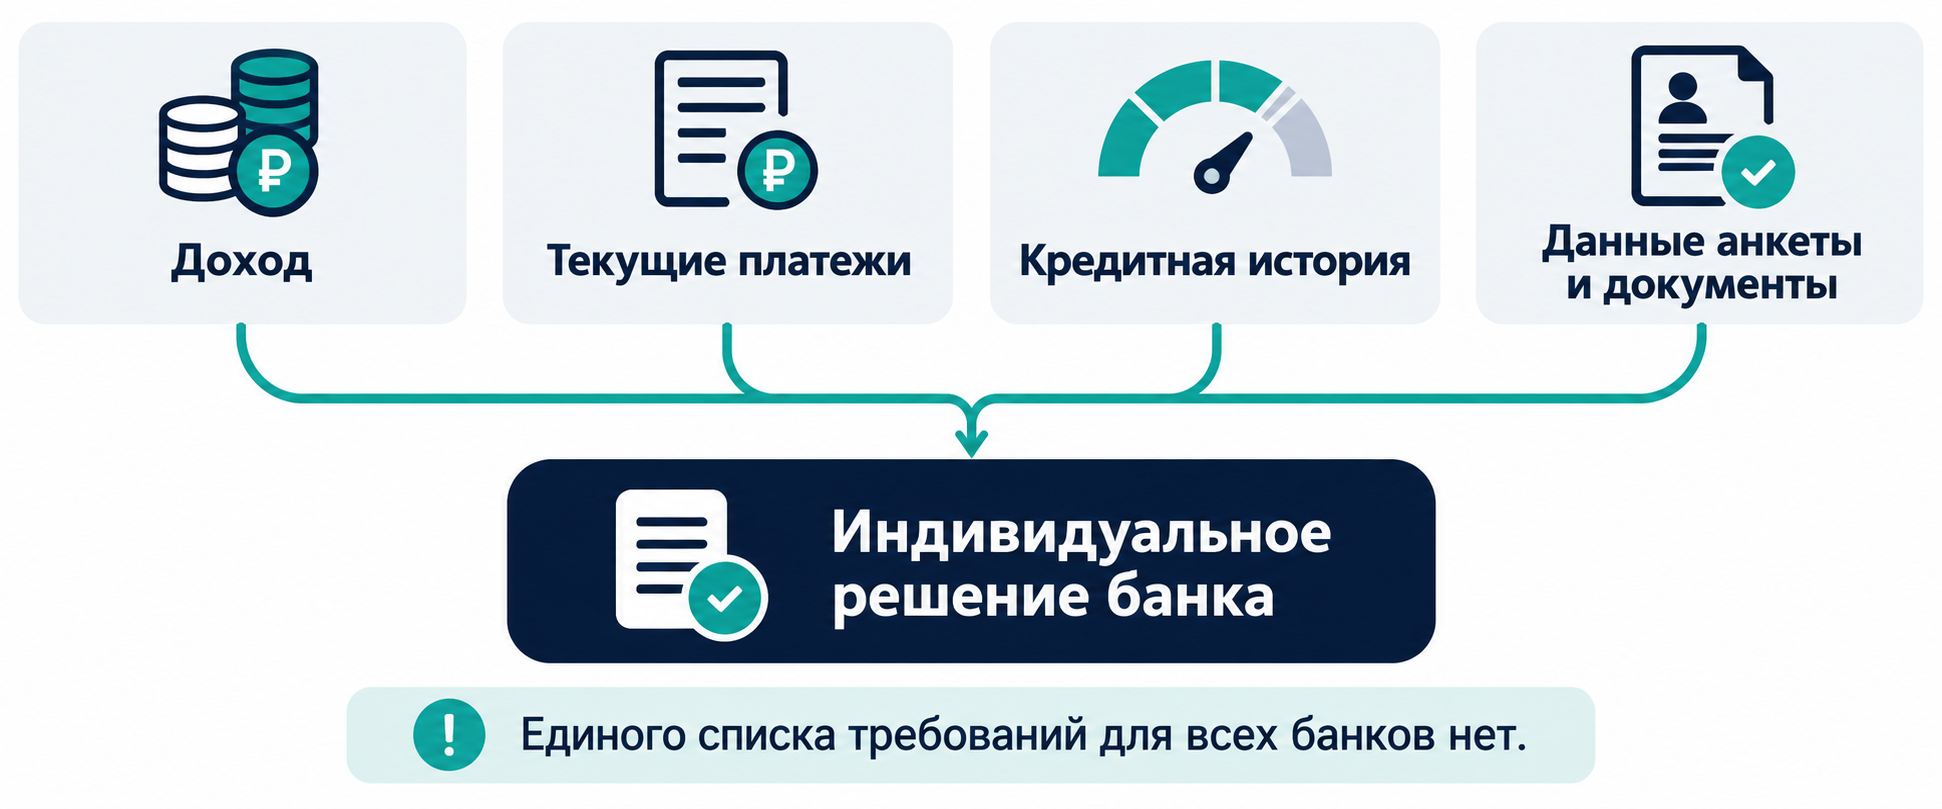
В 2026 году банк оценивает не только паспорт и размер дохода, но и то, сможет ли человек регулярно вносить платежи с учётом уже имеющихся долгов. Единого для всех банков списка требований нет: конкретные условия зависят от кредитора, суммы, срока и анкеты заемщика.
Поэтому надпись «кредит наличными без справок» не означает, что банк не проверит платежеспособность. Он может запросить документы, получить сведения из доступных источников или оценить доход по собственной методике. Перед заявкой полезно понять, какие данные понадобятся и что может повлиять на сумму или решение.
Какие условия банк может установить для заемщика
Требования к кредиту наличными складываются из нескольких частей. Одни связаны с оформлением договора, другие банк определяет для конкретного продукта и использует при оценке риска.
Обычно в анкете нужно указать личные данные, контакты, сведения о работе и доходах, а также информацию о текущих обязательствах. Банк может дополнительно установить требования к возрасту, гражданству, месту регистрации или стажу. Эти условия нельзя считать одинаковыми для всех: проверяйте их на странице выбранного кредита или уточняйте у банка до отправки заявки.
Даже если заемщик соответствует формальным условиям, это не гарантирует одобрения. Кредитор оценивает заявку целиком: сопоставляет желаемую сумму с доходом, учитывает платежи по другим кредитам и анализирует сведения, которые использует в своей системе оценки.
Как подтверждают доход
Для решения банка важен не только заявленный заработок, но и то, насколько понятен и устойчив источник поступлений. Способ подтверждения зависит от ситуации заемщика и правил конкретной кредитной организации. Зарплатному клиенту иногда проще подтвердить доход данными по счёту, а у нового для банка клиента могут запросить справку или дополнительные документы.
Банк России разъясняет, что при расчёте показателя долговой нагрузки кредиторы используют установленный порядок оценки дохода. С 1 апреля 2026 года выписки по счетам в предусмотренных правилами случаях можно использовать для подтверждения зарплаты, пенсии, социальных выплат и дохода от аренды недвижимости. Для других поступлений могут потребоваться дополнительные документы. Подробности зависят от вида дохода и метода, который применяет банк. Банк России объясняет изменения, вступившие в силу с 1 апреля 2026 года.
В зависимости от занятости банк может попросить:
- Справку о доходах: если для оценки нужен документ от работодателя или налогового агента.
- Выписку по счёту: когда по ней можно определить вид регулярного дохода и банк принимает такой способ подтверждения.
- Сведения о самозанятости или предпринимательстве: перечень подходящих документов и порядок их оценки нужно уточнить у кредитора.
- Дополнительные данные: если поступления нерегулярные или информации в анкете недостаточно для решения.
Если человек работает не по найму, получает пенсию или совмещает несколько источников дохода, лучше заранее спросить банк, какие документы он принимает именно для такого случая. Не стоит подменять доход оборотом по карте: переводы между своими счетами и разовые поступления сами по себе не обязательно подтверждают заработок.
Почему банк учитывает долговую нагрузку
Доход нельзя оценивать отдельно от расходов на действующие обязательства. У заемщика могут быть платежи по потребительским кредитам, кредитным картам и другим займам. Если запрашиваемая сумма приведёт к высокой ежемесячной нагрузке, банк может предложить меньше денег или отказать.
Для этого кредитные организации рассчитывают показатель долговой нагрузки (ПДН): он отражает отношение среднемесячных платежей по долгам к среднемесячному доходу заемщика. Банк России описывает порядок расчёта ПДН.
Если ПДН превышает 50%, это не означает автоматический запрет на кредит. Однако кредитор должен до заключения договора проинформировать заемщика о риске неисполнения обязательств и возможных штрафных санкциях; заемщик подтверждает, что ознакомился с этой информацией. Это требование не заменяет индивидуальную оценку заявки и не обязывает банк одобрить кредит.
На практике это ещё один повод рассчитать бюджет до подачи заявки. Сложите обязательные платежи и сопоставьте их с регулярным доходом, оставив деньги на обычные расходы. Одобрение максимальной суммы не говорит о том, что такой платеж будет комфортным.
Влияет ли кредитная история на одобрение
Банк может учитывать, как заемщик исполнял прежние обязательства: были ли просрочки, насколько регулярно вносились платежи, есть ли действующие долги. Кредитная история не заменяет оценку дохода, но может повлиять на решение и условия.
Основную часть кредитной истории банк вправе запросить с согласия человека. Банк России уточняет, что без такого согласия доступна только информационная часть кредитной истории. Перед оформлением заявки можно проверить правила доступа к кредитной истории и самостоятельно получить отчёт, чтобы убедиться, что в нём нет чужих обязательств или ошибок.
Если обнаружили неточность, сначала выясните порядок её оспаривания. Не подавайте много заявок подряд в надежде, что одна из них обязательно одобрится: лучше сначала разобраться, что могло помешать решению.
Что подготовить перед подачей заявки
Точный перечень документов смотрите в условиях банка: он может отличаться даже для похожих кредитов. Чтобы не заполнять анкету наугад, пройдите несколько шагов:
- Условия кредита: проверьте требования к заемщику на официальной странице банка и уточните, подходят ли вам возраст, регистрация и вид занятости.
- Данные анкеты: подготовьте паспорт, актуальные контакты и точные сведения о работе, доходах и действующих обязательствах.
- Подтверждение дохода: спросите, какие документы принимают при вашем источнике поступлений и за какой период их нужно предоставить.
- Размер платежа: оцените, сколько останется после оплаты кредита и обязательных расходов. При необходимости уменьшите запрашиваемую сумму.
- Условия договора: перед подписанием сверьте сумму, срок, график платежей, полную стоимость кредита и дополнительные услуги.
Указывайте достоверные сведения. Несовпадение анкеты с документами может задержать рассмотрение или повлиять на итоговое решение. Если банк предлагает меньшую сумму, чем вы просили, сравните будущий платеж со своим бюджетом, а не только с первоначальным запросом.
Если доход неофициальный или меняется
Нерегулярный заработок сам по себе не позволяет заранее предсказать решение банка. Кредитор может по-разному учитывать доходы самозанятого, индивидуального предпринимателя, пенсионера или человека, который недавно сменил работу. Заранее уточните, какие документы подходят: требования к ним и способ оценки зависят от банка и вида дохода.
Если подтверждаемая сумма ниже фактических поступлений, не пытайтесь исправить это завышением данных в анкете. Лучше подать документы, которые банк действительно принимает, или выбрать такую сумму и срок, при которых платеж укладывается в бюджет.
В 2026 году требования банков к кредиту наличными различаются, но общий принцип понятен: кредитор проверяет личные данные, доход, действующие обязательства и кредитную историю в пределах доступной ему информации. Подготовьте документы под свой источник дохода и заранее оцените будущий платеж. Тогда будет проще понять не только вероятность одобрения, но и подходит ли вам предложенный кредит.
Над материалом работали



Готовит материалы о займах, кредитах и правах клиентов.

Проверяет факты, условия и порядок действий по теме статьи.
Материал подготовлен и проверен командой сайта. Участники команды имеют опыт работы с микрозаймами и другими кредитными продуктами. Перед публикацией мы сверяем факты, условия и источники.