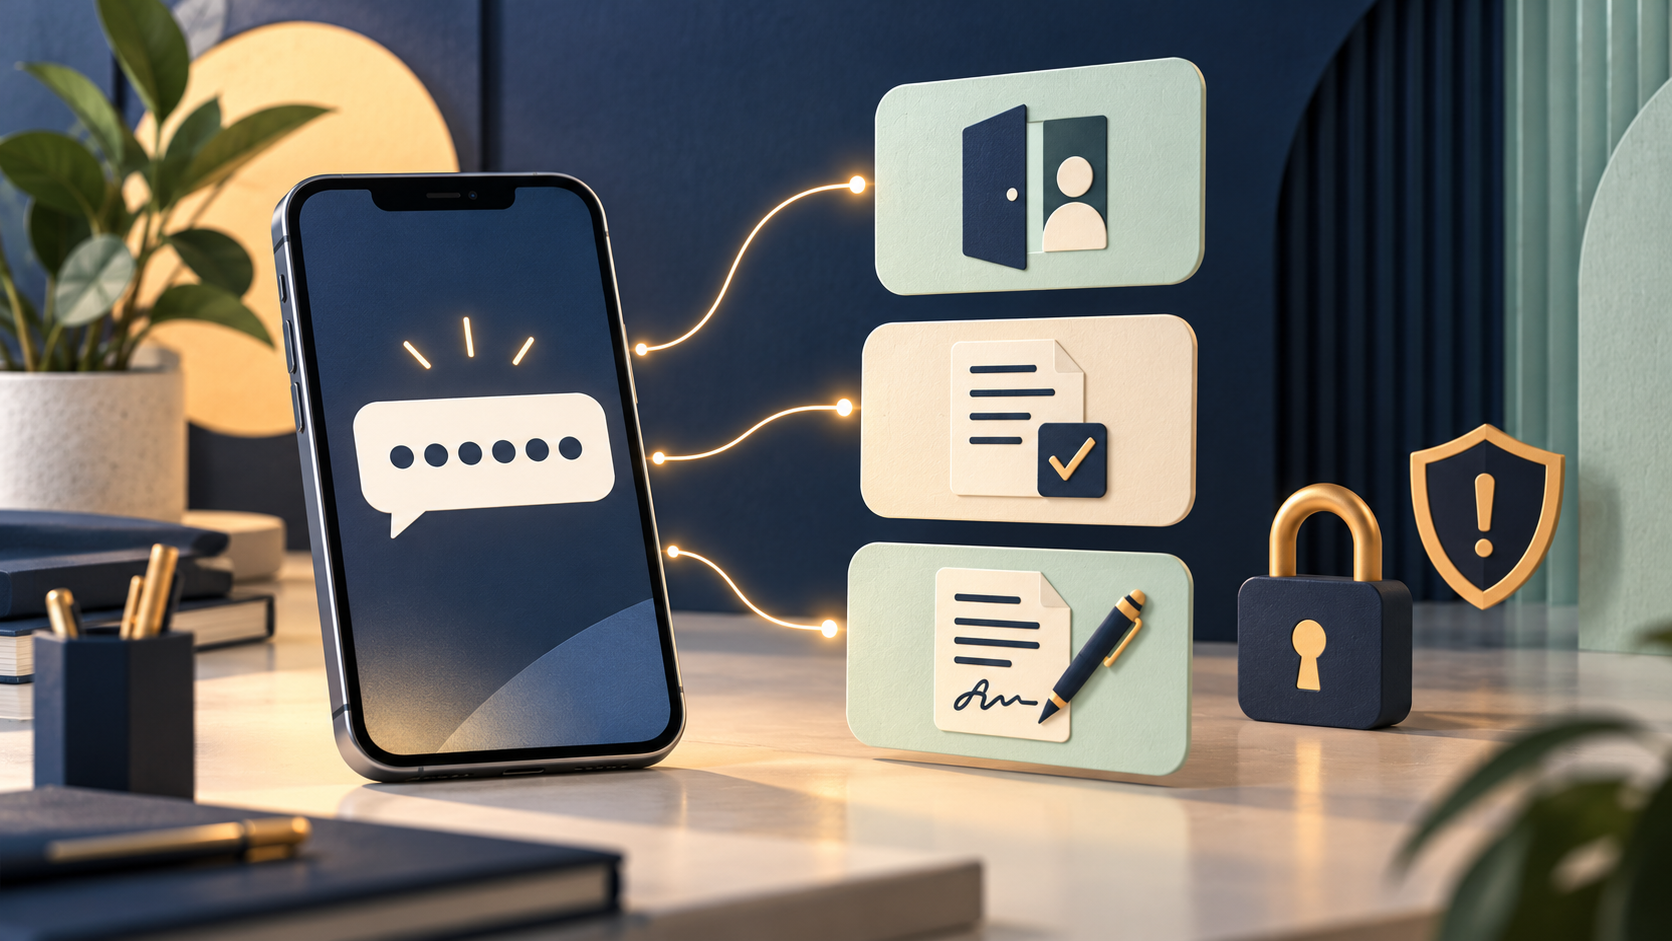
СМС-код сам по себе не объясняет, что именно вы подтверждаете: вход в кабинет, передачу данных или подписание документа. Значение зависит от шага на сайте МФО, текста рядом с полем и правил электронной подписи. Перед вводом откройте документ или согласие, проверьте действие на кнопке и сохраните копию условий.
За что отвечает каждый код
Один и тот же способ подтверждения может использоваться на разных этапах. Код для входа помогает подтвердить доступ к личному кабинету; он не обязательно подписывает договор. Другой код может подтверждать согласие на обработку сведений или запрос кредитной истории. Если же перед полем прямо указано, что кодом подписываются индивидуальные условия или договор, это уже может быть электронным волеизъявлением заемщика.
Для электронной сделки важна связка нескольких элементов: какой документ предъявили, какое действие совершает пользователь, как правила кредитора определяют простую электронную подпись и как подтверждается принадлежность подписи конкретному лицу. Закон допускает подписание документов по потребительскому займу аналогом собственноручной подписи, если способ соответствует требованиям. Поэтому нельзя делать вывод только по факту, что пришло СМС от МФО.
| Экран перед вводом кода | Что пользователь подтверждает | Что сохранить |
|---|---|---|
| Вход в личный кабинет или восстановление доступа | В зависимости от сервиса, авторизацию или смену способа доступа | Текст сообщения, название сайта и дату входа |
| Галочка и документ о согласии на данные или запрос кредитной истории | Действие, указанное в согласии; это не обязательно договор займа | Полный текст согласия, его версию и отметку о выборе |
| Экран с индивидуальными условиями или договором и кнопкой подписания | Возможно, подписание названного документа простой электронной подписью | Договор, индивидуальные условия, правила использования подписи и СМС |
Если рядом написано только «подтвердить» или «продолжить», а назначение неясно, остановитесь и запросите пояснение. Банк России обращает внимание на риск одной электронной подписью подтверждать комплект разных документов без ясного раскрытия их содержания. До кода заемщик должен понимать, какие именно документы и условия он принимает.
Как выяснить, подписан ли договор
Проверьте историю действий в личном кабинете и найдите файлы, которые доступны для скачивания. Ищите не только само заявление, но и индивидуальные условия, общие условия, согласия на дополнительные услуги и подтверждение способа электронной подписи. Сверьте наименование кредитора, сумму, срок, полную стоимость займа, дату возврата и отметку о заключении договора.
Представим условную ситуацию: сначала приходит код для входа в кабинет, а после просмотра документов МФО присылает второй код с текстом о подписании индивидуальных условий. Первый обычно относится к авторизации, второй может быть связан с подписанием указанного документа, если так устроен согласованный способ электронной подписи. Но даже во втором случае код не доказывает, что деньги уже перечислены: отдельно проверьте статус договора и движение средств по карте.
- Перед вводом: прочитайте текст СМС и подпись на кнопке, не ориентируйтесь только на цвет или расположение кнопки.
- Перед подписанием: откройте все документы и сохраните файл с условиями, а не только снимок экрана.
- После действия: проверьте статус в кабинете и получите копию каждого документа, который система считает подписанным.
Если файлы недоступны, напишите в официальную поддержку МФО и попросите назвать документ, дату и способ подтверждения. Не используйте номер телефона или ссылку только из неожиданного СМС: найдите контакты на сайте компании самостоятельно.
Что делать, если код отправили мошенникам
Если вы не начинали оформление или собеседник просит назвать код, не сообщайте его и не переходите по ссылкам из переписки. Прервите разговор. Проверьте сообщения и действия в личном кабинете мобильного оператора, МФО и электронной почты, используя официальные приложения или адреса, которые вы набрали самостоятельно. Банк России отдельно предупреждает не передавать одноразовые коды человеку, который звонит под предлогом ошибки или проверки.
- Код пришел без вашего запроса: не вводите его и не пересылайте; проверьте, не поступали ли другие уведомления о смене доступа.
- Вы начали заявку, но не понимаете действие: закройте шаг и уточните назначение кода в официальной поддержке.
- Вы уже ввели код на сомнительной странице: свяжитесь с МФО через проверенный канал и выясните, какие документы или действия были подтверждены.
- Собеседник торопит или требует секретный код: завершите контакт; сотруднику не нужно диктовать код по телефону или в чате.
Сохраните исходное СМС, время получения, адрес страницы и переписку. Это поможет поддержке установить, какой этап прошел. Главный ориентир прост: сначала прочитайте документ и точно определите действие, затем подтверждайте его кодом. Не вводите код «на всякий случай» и не считайте любое СМС доказательством выдачи займа.
Подробнее о том, почему финансовая организация должна ясно показывать документы перед подписанием по СМС, можно прочитать в разъяснении Банка России.