
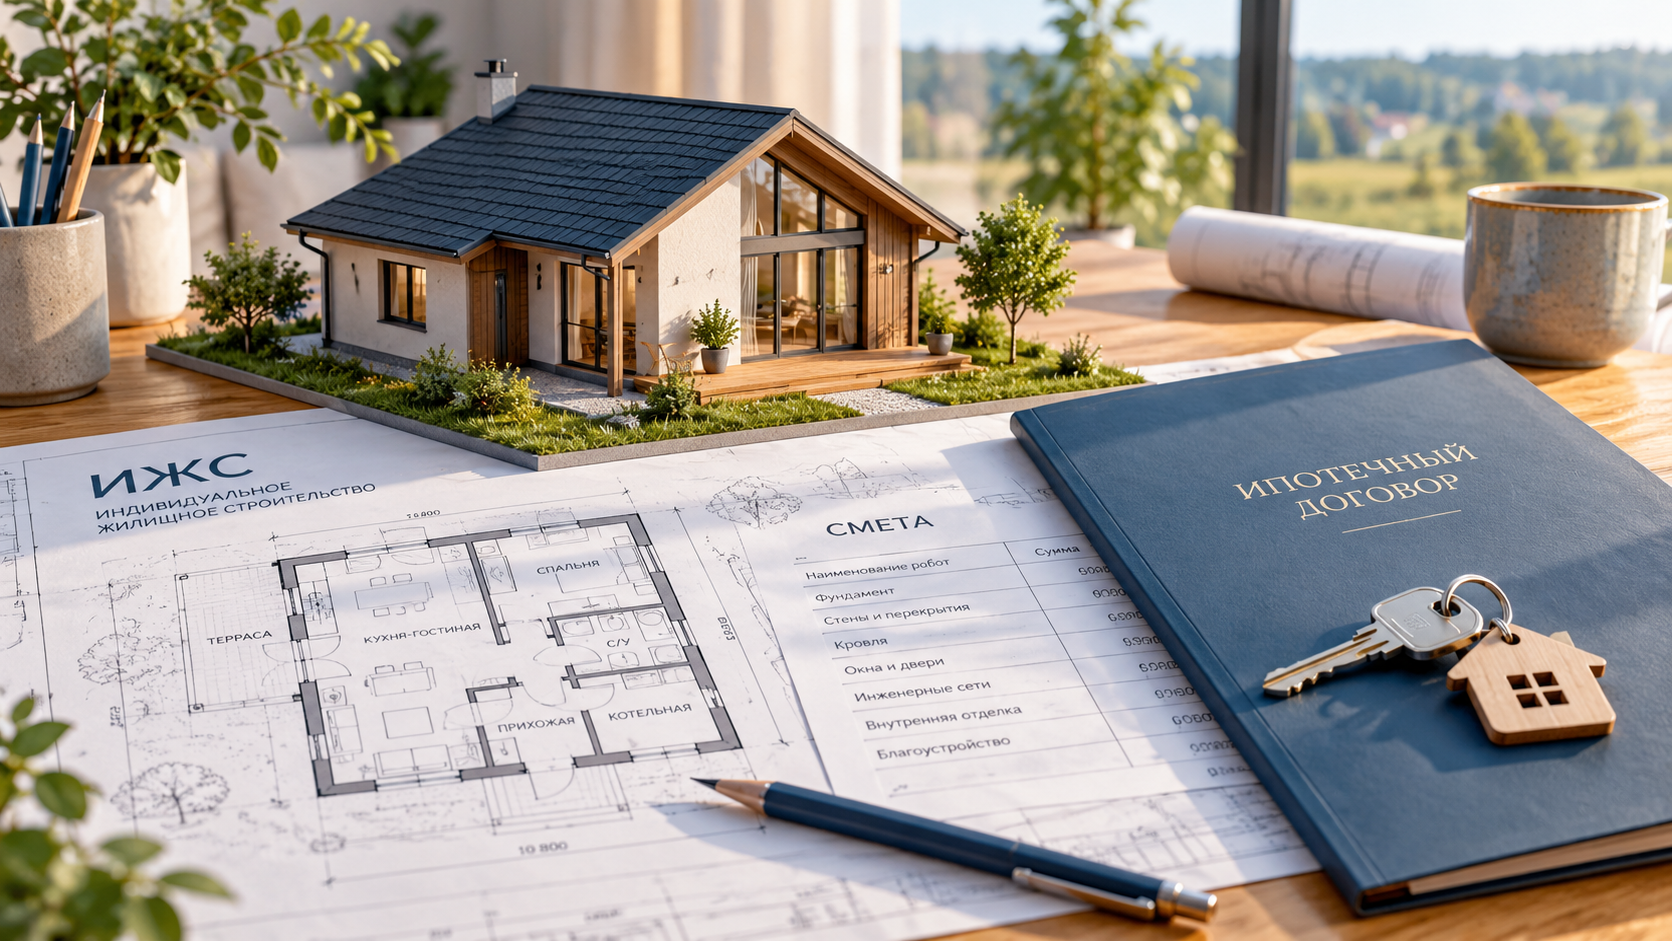
Семейная ипотека может помочь построить частный дом, но банк проверяет не только право семьи на льготную программу, но и землю, проект, подрядчика и схему расчётов.
Какой способ строительства подходит под программу
Сначала определите, кто будет строить дом. При работе с подрядчиком банк рассматривает договор, смету, срок выполнения работ и порядок перечисления денег. В некоторых схемах расчёты проходят через эскроу-счёт: деньги перечисляются застройщику после выполнения предусмотренных договором условий. Это снижает риск передачи всей суммы исполнителю заранее, но не отменяет проверку договора и самого подрядчика.
Самостоятельное строительство устроено иначе. Часть банков может предлагать кредитование ИЖС без единого договора с подрядной организацией, однако требования к подтверждению расходов и этапам работ будут своими. Нельзя заранее считать, что любой банк разрешит оплатить из кредита землю, материалы и работы в удобной для заёмщика последовательности.
Условия программы и доступные схемы меняются, поэтому уточняйте их непосредственно перед заявкой. Право семьи на семейную ипотеку, подходящий объект и требования банка — отдельные вопросы: положительный ответ по одному из них не гарантирует одобрение остальных.
Подрядчик и самостоятельная стройка: в чём разница
Сравните два сценария до выбора участка и подписания документов. В таблице собраны вопросы, которые обычно нужно задать банку; конкретные ответы зависят от кредитора и условий программы.
| Вопрос | Строительство с подрядчиком | Самостоятельная стройка |
|---|---|---|
| Кто выполняет работы | Компания или индивидуальный предприниматель, которого должен принять банк | Заёмщик организует работы сам или нанимает отдельных исполнителей |
| Чем подтверждаются расходы | Договор, смета, график и документы по расчётам | Порядок подтверждения нужно заранее согласовать с банком |
| Как перечисляют деньги | По схеме, предусмотренной договором; может применяться эскроу | Возможны выдача траншами и проверка этапов, если это предусмотрено продуктом |
| Что проверить заранее | Допуск подрядчика, цену, сроки и ответственность за задержку | Допустимые виды работ, перечень документов и сроки освоения кредита |
Эта таблица не заменяет условия кредитного договора. Попросите банк письменно перечислить требования к вашему сценарию: устное объяснение менеджера не поможет, если позднее возникнет спор о допустимых расходах.
Что проверить до подачи заявки
Подготовку лучше начинать с банка, а не с аванса за участок или строительные услуги. Так вы раньше узнаете, какой объект кредитор готов рассматривать и какие документы запросит.
- Уточните право на программу: передайте банку сведения о составе семьи и детях, а также спросите, какие документы подтвердят соответствие действующим правилам.
- Проверьте землю: узнайте, подходит ли участок по назначению, оформлены ли права на него и какие ограничения могут помешать строительству.
- Согласуйте схему работ: назовите банку, строите ли вы с подрядчиком или самостоятельно, и запросите перечень допустимых договоров и расходов.
- Рассчитайте полный бюджет: включите в смету подготовку площадки, фундамент, коробку, инженерные сети и отделку, если эти работы планируете оплачивать сами.
- Сверьте сроки: выясните, когда должны начаться и завершиться работы, как подтверждаются этапы и что произойдёт при задержке строительства.
- Сопоставьте платёж: учтите собственный взнос, расходы на оформление, аренду жилья на период стройки и резерв на непредвиденные работы.
Если семья уже владеет участком, сообщите об этом при расчёте. Банк может по-разному учитывать его стоимость и право собственности. Не включайте цену земли в сумму кредита, пока кредитор не подтвердил, что такая схема доступна.
Особенности договора с подрядчиком и эскроу
Эскроу-счёт — не дополнительный бонус и не гарантия того, что стройка завершится без проблем. Это способ расчётов, при котором деньги хранятся отдельно и выдаются подрядчику при соблюдении условий договора. До подписания выясните, кто открывает счёт, какие события позволяют раскрыть его и что делать, если сроки сорваны или работы не соответствуют проекту.
В договоре должны совпадать предмет работ, адрес участка, итоговая цена и сроки. Смета должна быть достаточно подробной, чтобы было понятно, какие работы входят в цену. Формулировка «строительство дома под ключ» сама по себе не объясняет, входят ли в неё подключение коммуникаций, внутренняя отделка и благоустройство.
Не перечисляйте подрядчику крупный аванс и не подписывайте договор только на основании обещания, что банк позднее одобрит объект. Сначала получите подтверждение схемы финансирования и проверьте условия возврата денег при отказе.
Какие документы подготовить
Точный перечень даст выбранный банк. Обычно стоит заранее собрать сведения по нескольким направлениям, чтобы обнаружить расхождения до заключения сделки:
- Семья: документы, которые подтверждают право на льготную программу и состав заёмщиков.
- Земля: выписка о правах на участок, кадастровые сведения и документы об ограничениях, если они есть.
- Проект: план дома, описание характеристик и разрешённые параметры строительства, которые запрашивает кредитор.
- Работы: договор с подрядчиком, смета и график либо документы для самостоятельного строительства.
- Доход: подтверждения, необходимые банку для оценки платёжеспособности и расчёта суммы.
Не заказывайте дорогостоящие документы, пока банк не подтвердил, что они нужны именно для выбранного способа. Если в проекте меняются площадь, этажность или стоимость, сообщите об этом кредитору: изменение может потребовать нового согласования.
Когда строительство лучше отложить
Пауза разумнее, если право семьи на программу ещё не подтверждено, участок вызывает вопросы, подрядчик не раскрывает смету или банк не объясняет порядок перечисления средств. Отдельно оцените резерв: ипотечный кредит не обязательно покроет все расходы, а незапланированные работы нельзя автоматически оплатить из тех же средств.
До сделки попросите банк проверить конкретный участок, проект и договор. Зафиксируйте в переписке, какие расходы финансируются и какими документами подтверждаются этапы строительства.
Семейная ипотека на строительство дома может подойти семье, если выбранная схема соответствует правилам программы и требованиям кредитора. Сначала согласуйте землю, подрядчика или самостоятельный порядок работ, смету и расчёты, затем принимайте решение о заявке. Такой порядок помогает увидеть, сколько денег потребуется помимо кредита и какие условия нельзя будет изменить после подписания договора.
Над материалом работали



Готовит материалы о займах, кредитах и правах клиентов.

Проверяет факты, условия и порядок действий по теме статьи.
Материал подготовлен и проверен командой сайта. Участники команды имеют опыт работы с микрозаймами и другими кредитными продуктами. Перед публикацией мы сверяем факты, условия и источники.



