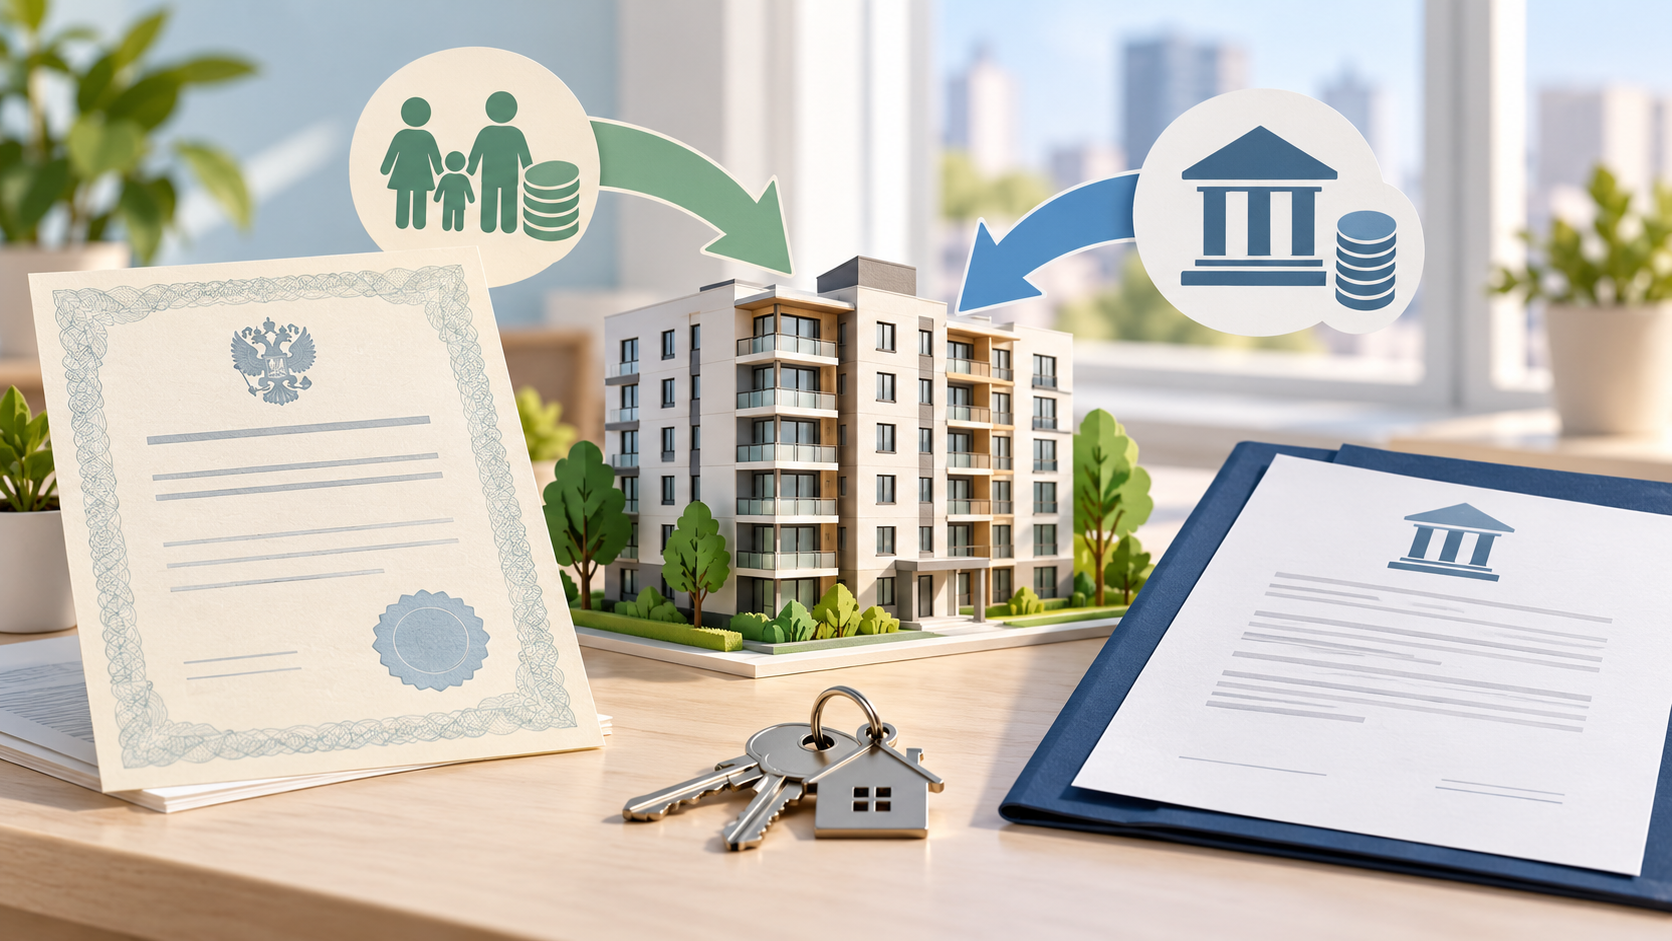
Ипотека с жилищным сертификатом возможна, если условия выдачи документа допускают выбранную покупку, а банк принимает его для расчётов по своей программе. До подписания договора проверьте срок действия сертификата, порядок перечисления средств, требования к жилью и сумму, которую семье придётся оплатить самостоятельно.
Чем жилищный сертификат отличается от ипотеки
Сертификат или субсидия подтверждает право на целевую помощь по конкретной программе. Ипотечный кредит — это обязательство перед банком вернуть заёмные средства с процентами. Их можно сочетать, если это допускают условия выдачи сертификата, правила кредитора и договор купли-продажи. Порядок зависит от того, кто выдал документ и на какую цель разрешено направить средства.
Не путайте жилищный сертификат с материнским капиталом. У этих мер поддержки разные основания, сроки, документы и правила перечисления. Запрос «ипотека жилищный сертификат» не даёт универсального ответа: сначала определите точное название программы и прочитайте решение о предоставлении помощи, затем согласуйте схему с банком.
Какие условия проверить до поиска квартиры
В документе или правилах программы найдите срок действия, цель, допустимую территорию и ограничения по объекту. Уточните, можно ли направить деньги на первоначальный взнос, погашение уже оформленного кредита или только на определённый вид покупки. Иногда средства перечисляются после регистрации сделки, поэтому продавцу или застройщику нужно заранее объяснить сроки расчёта.
- Срок: выясните дату, до которой нужно использовать сертификат и подать документы.
- Цель: проверьте, разрешена ли покупка выбранного жилья и использование средств вместе с ипотекой.
- Объект: уточните требования к типу квартиры, дому, продавцу или региону.
- Получатель: узнайте, кому перечисляются деньги и какие реквизиты требуются.
- Банк: получите подтверждение, что кредитор принимает такой способ оплаты.
- Доплата: рассчитайте собственные средства на разницу в цене и расходы сделки.
Если в правилах программы есть обязательства после покупки, например по оформлению прав членов семьи, выясните порядок и сроки заранее. Не ограничивайтесь консультацией посредника: решение о расходовании помощи принимает уполномоченная организация по своим документам.
Как совместить сертификат и кредит
Схему расчётов нужно согласовать одновременно с банком, продавцом и организацией, которая перечисляет субсидию. Банк может учитывать помощь как часть первоначального взноса, уменьшение долга или иной предусмотренный источником способ. Не предполагайте, что любой сертификат автоматически засчитывается в день подписания договора.
| Источник оплаты | Что уточнить |
|---|---|
| Собственные средства | Размер взноса и дату внесения продавцу |
| Сертификат или субсидия | Цель, срок и порядок перечисления средств |
| Ипотечный кредит | Сумму, график и момент выдачи денег |
Такое разделение помогает увидеть, какая часть цены оплачивается каждой стороной. Попросите банк показать график сделки и подтвердить, что задержка перечисления сертификата не приведёт к нарушению договора с продавцом.
Порядок подготовки сделки
Сначала получите актуальные правила выдачи помощи и список документов. Затем запросите в банке предварительную оценку кредитной заявки и согласуйте конкретную квартиру. Только после этого планируйте даты платежей и подписания договоров.
- Определите программу: выясните, какой орган выдал сертификат и на какую цель он предоставлен.
- Проверьте срок: убедитесь, что времени достаточно на одобрение, сделку и перечисление средств.
- Согласуйте объект: уточните, отвечает ли квартира или дом требованиям программы и банка.
- Получите расчёт: разделите цену на сертификат, собственные деньги и кредитную часть.
- Зафиксируйте сроки: согласуйте с продавцом порядок расчётов и действия при задержке перевода.
- Подайте документы: используйте официальный порядок и сохраните подтверждение каждого заявления.
Что делать, если сертификата не хватает
Недостающую сумму можно покрыть собственными средствами или кредитом, если это разрешает программа и одобряет банк. Пересчитайте ежемесячный платёж и оставьте запас на страхование, оформление и переезд. Не берите дополнительный потребительский кредит только ради завершения сделки, не оценив, как он увеличит долговую нагрузку и повлияет на ипотечное одобрение.
Не передавайте продавцу сертификат или оригиналы документов без понимания процедуры их использования. Проверьте, кто принимает заявление, куда направляются средства и как подтвердить перечисление.
Что проверить в договоре
Сверьте стоимость объекта, размер кредита и источник каждого платежа. В договоре должны быть понятны сроки, реквизиты и действия сторон, если перечисление субсидии задерживается. Уточните, что произойдёт с задатком, если банк или уполномоченная организация откажут в выбранной схеме. Условия возврата фиксируйте письменно.
Купить квартиру по сертификату и с ипотекой проще, когда порядок средств подтверждён до сделки. Сначала проверьте срок документа и разрешённую цель, затем получите согласие банка и согласуйте расчёты с продавцом. Это позволит понять, сколько денег потребуется семье и какие условия нельзя нарушить.
Если правила программы неясны
Попросите выдавшую сертификат организацию объяснить, как подтвердить остаток помощи и какие документы нужны для перечисления. В банке уточните, когда средства будут учтены и какой статус должна иметь сделка к этому моменту. Сохраните ответы и сверяйте их с договором, особенно если сроки продавца ограничены.
Если ответ зависит от региона, категории получателя или вида жилья, опишите ситуацию полностью, а не спрашивайте только, принимает ли банк сертификаты в целом. Так вы получите применимое к вашей покупке разъяснение.
Над материалом работали



Готовит материалы о займах, кредитах и правах клиентов.

Проверяет факты, условия и порядок действий по теме статьи.
Материал подготовлен и проверен командой сайта. Участники команды имеют опыт работы с микрозаймами и другими кредитными продуктами. Перед публикацией мы сверяем факты, условия и источники.