
Поручителем по ипотеке может стать совершеннолетний дееспособный человек, которого банк готов принять на эту роль и чьи доходы и обязательства позволяют отвечать по договору. Родство с заемщиком само по себе обычно не является обязательным условием, но решающими остаются правила конкретного банка и условия поручительства.
Кого банк может принять поручителем
Единого для всех банков списка требований нет. Гражданский кодекс определяет поручительство как обязательство отвечать перед кредитором за долг другого лица, а требования к кандидату кредитная организация устанавливает при рассмотрении заявки. Поэтому один банк может принять друга семьи, а другой попросит родственника или откажет кандидату из-за его финансовой нагрузки.
Обычно банк проверяет, сможет ли человек реально исполнить обязательство, если заемщик перестанет платить. Для этого могут оцениваться доход, стабильность занятости, действующие кредиты, кредитная история, возраст и комплект документов. Гражданство и место регистрации тоже могут иметь значение, если такие условия предусмотрены продуктом банка.
Поручителем может выступить родственник, супруг, взрослый ребенок, родитель или другой человек, которому заемщик доверяет. Однако согласие близкого не заменяет проверку: банк вправе оценивать кандидата самостоятельно и не обязан принимать выбранного заемщиком человека. Иногда кредитная организация предлагает вместо поручителя привлечь созаемщика по ипотеке — юридически это другая роль.
Какие требования предъявляют к поручителю
Точный перечень документов нужно запросить у выбранного банка до подачи заявки. Как правило, потребуется подтвердить личность, сообщить о доходах и занятости, раскрыть текущие кредитные обязательства и подписать согласие на проверку сведений, если она предусмотрена процедурой.
На решение могут повлиять несколько обстоятельств:
- Доход: банк сопоставляет регулярные поступления с возможными платежами по уже имеющимся обязательствам.
- Кредитная нагрузка: действующие кредиты, алименты и другие платежи уменьшают свободную часть бюджета.
- Кредитная история: просрочки и незакрытые долги могут повлиять на оценку надежности кандидата.
- Занятость: для банка важны подтверждаемость дохода и его устойчивость, а не только название должности.
- Возраст и документы: предельный возраст на дату последнего платежа и список справок устанавливает конкретная программа.
Даже высокий доход не обязывает банк одобрить поручителя. Кредитная организация оценивает заявку целиком: заемщика, объект недвижимости, размер первоначального взноса, сумму кредита и доступное обеспечение. Поручительство может укрепить заявку, но не гарантирует выдачу ипотеки или нужную сумму.
Поручитель и созаемщик — в чем разница
Обе роли могут участвовать в одной ипотечной сделке, но обязанности возникают по разным документам. Созаемщик подписывает кредитный договор как участник, который должен возвращать кредит. Поручитель заключает отдельный договор и отвечает за исполнение обязательства заемщика в пределах указанного в нем объема.
Перед выбором роли полезно сравнить, что именно получает и принимает на себя каждый участник:
| Критерий | Поручитель | Созаемщик |
|---|---|---|
| Документ | Отдельный договор поручительства | Кредитный договор вместе с заемщиком |
| Связь с платежами | Отвечает при неисполнении заемщиком в объеме договора | Обязанность платить закреплена в кредитном договоре |
| Учет дохода | Банк проверяет финансовое положение и риск поручительства | Доход часто включают в общий расчет платежеспособности |
| Право на жилье | Само поручительство не делает человека собственником квартиры | Право собственности определяется оформлением сделки и документами |
Таблица показывает общее различие, но детали зависят от договора и схемы сделки. Например, супруг заемщика в отдельных ипотечных программах может оформляться обязательным созаемщиком. Это требование относится к условиям конкретной программы, а не означает, что любой поручитель должен быть супругом или родственником.
Какую ответственность берет на себя поручитель
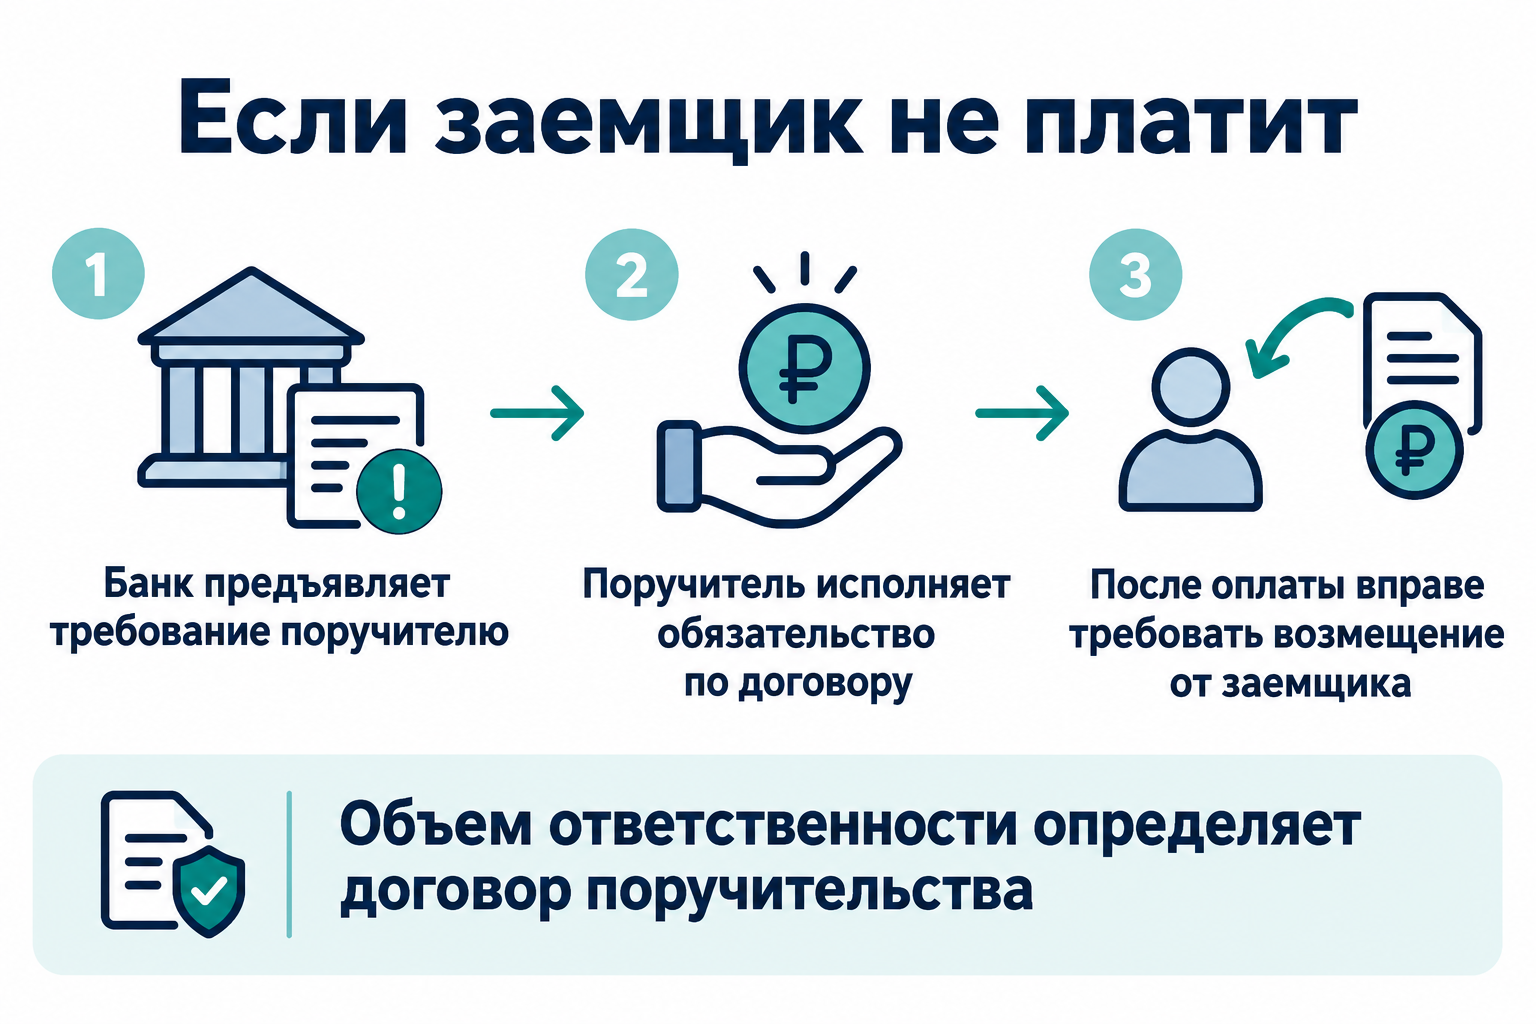
Риск поручительства не сводится к формальной подписи для одобрения заявки. Если заемщик нарушит график, банк может потребовать исполнение от поручителя. По общему правилу ответственность заемщика и поручителя солидарная, если закон или договор не устанавливает субсидиарный порядок. При солидарной ответственности кредитор может обратиться с требованием к поручителю, не дожидаясь, пока сначала взыщет долг с заемщика. Это предусмотрено статьей 363 ГК РФ.
Объем возможной выплаты нужно смотреть в договоре. Если ответственность не ограничена, она может включать основной долг, проценты и предусмотренные законом или договором расходы. Иногда договор устанавливает лимит, долю долга или отдельные периоды. Нельзя считать, что поручитель отвечает только за один пропущенный платеж: формулировки могут охватывать больше обязательств.
Если поручитель сам погасил задолженность, к нему в предусмотренном законом объеме переходят права кредитора к заемщику. Он может потребовать возмещения уплаченного и подтвержденных расходов. На практике это не означает автоматического возврата денег: если у заемщика нет средств или имущества, взыскание может затянуться.
Для поручителя важно заранее понять не только размер кредита, но и максимальную сумму ответственности, порядок уведомлений, срок договора и условия его изменения. Отношения с заемщиком — например, развод, переезд или ссора — сами по себе не отменяют обязательство перед банком.
Что происходит, если заемщик перестал платить
Сначала нужно запросить у банка расчет задолженности и копии документов, на которых основано требование. Сверьте даты, учтенные платежи, сумму основного долга, процентов и неустойки с условиями кредита и поручительства. Если требование непонятно, поручитель вправе заявить возражения, которые мог бы представить сам заемщик, и запросить подтверждение расчета.
Если в договоре предусмотрена солидарная ответственность, банк может требовать всю обеспеченную сумму в пределах договора. Если прямо установлена субсидиарная ответственность, применяется иной порядок предъявления требований. Поэтому значение имеет не название документа, а конкретные условия в подписанной редакции.
Не подписывайте договор поручительства, рассчитывая, что заемщик «точно справится», а банк никогда не обратится к вам. При просрочке это самостоятельное обязательство перед кредитором, и устная договоренность с заемщиком не изменяет договор с банком.
Что проверить до подписания договора
Попросите проект договора заранее и прочитайте его до визита на сделку. Если формулировка неясна, попросите сотрудника банка объяснить ее письменно, а при крупном обязательстве — обсудите документы с юристом. До подписи пройдите короткую проверку:
- Уточните предел: выясните, за какие обязательства отвечаете и ограничена ли сумма поручительства.
- Проверьте состав долга: посмотрите, входят ли проценты, неустойки, судебные расходы и другие платежи.
- Узнайте срок: проверьте, когда поручительство начинает действовать и по каким условиям прекращается.
- Прочитайте условия изменений: выясните, нужно ли ваше согласие на изменение суммы, срока или графика кредита.
- Оцените собственный бюджет: оставьте запас на свои расходы и будущие обязательства, а не только на ипотеку заемщика.
- Сохраните документы: получите свой экземпляр договора и храните уведомления, графики и подтверждения обращений.
Учитывайте и будущие планы. Поручительство может повлиять на то, как банк оценит вашу заявку на собственный кредит или ипотеку: потенциальное обязательство способно изменить расчет риска. Если через несколько месяцев вы собираетесь покупать жилье, заранее сообщите об этом ипотечному специалисту и уточните, как банк учтет действующее поручительство.
Можно ли отказаться от поручительства
После подписания договора просто отозвать согласие обычно нельзя. Поручительство прекращается по основаниям, предусмотренным законом или самим договором. Например, исполнение основного обязательства прекращает обеспечение, однако продажа квартиры, прекращение отношений с заемщиком или его обещание «заменить поручителя позже» сами по себе не освобождают от ответственности.
Если стороны хотят заменить поручителя или изменить условия, это нужно заранее согласовать с банком и оформить документально. Пока кредитор не подтвердил прекращение вашего обязательства, продолжайте считать поручительство действующим. Устное заверение заемщика или сотрудника не заменяет соглашение с кредитором.
До подписания попросите банк показать отдельный договор поручительства целиком, а не только страницу с подписью. Отметьте в нем сумму и состав обеспеченного долга, срок действия и условия, при которых банк вправе потребовать платеж от поручителя.
Поручителем по ипотеке может стать человек, которого одобрит банк и который готов отвечать за чужой кредит в точно установленном договором объеме. Родство не заменяет проверку, а сама подпись может повлечь реальные финансовые последствия. Поэтому решение стоит принимать только после сравнения условий поручительства с собственными доходами, обязательствами и планами на ближайшие годы.
Над материалом работали


Готовит материалы о займах, кредитах и правах клиентов.
Проверяет факты, условия и порядок действий по теме статьи.
Материал подготовлен и проверен командой сайта. Участники команды имеют опыт работы с микрозаймами и другими кредитными продуктами. Перед публикацией мы сверяем факты, условия и источники.