Если внесенная сумма меньше всей задолженности, МФО должна распределить ее по установленной очередности. Поэтому в выписке может сначала уменьшиться просрочка или начисленные проценты, а не тот показатель основного долга, который вы ожидали увидеть. Чтобы понять, как зачитывается платеж в МФО, запросите детализацию и сравните каждую строку с договором и состоянием долга на дату оплаты.
Какая очередность применяется при недостаточном платеже
Для потребительского займа очередность погашения задолженности закреплена в статье 5 закона о потребительском кредите. При недостаточной сумме платежа погашение распределяется так:
- Просроченные проценты: сначала погашаются начисленные проценты с наступившим сроком оплаты.
- Просроченный основной долг: затем уменьшается сумма основного долга, срок возврата которой уже наступил.
- Проценты текущего периода: далее учитываются проценты, начисленные за текущий период платежа.
- Основной долг текущего периода: после процентов погашается часть текущего основного долга.
- Неустойка: после указанных сумм погашается штраф или пеня в размере, определенном по закону.
- Иные платежи: последними идут прочие суммы, предусмотренные законом и договором.
Значит, нельзя без проверки утверждать, что штрафы всегда списываются первыми. Закон устанавливает очередность, а договор не должен ее менять. Текст закона о потребительском кредите на сайте Банка России содержит правила, которые относятся к расчету платежей по потребительским займам.
Как читать распределение в выписке
В детализации могут быть показаны разные части задолженности отдельными строками. Сверяйте не только сумму перевода, но и дату, к которой организация рассчитала долг. Если срок по какой-либо части уже наступил, это влияет на порядок распределения недостаточного платежа.
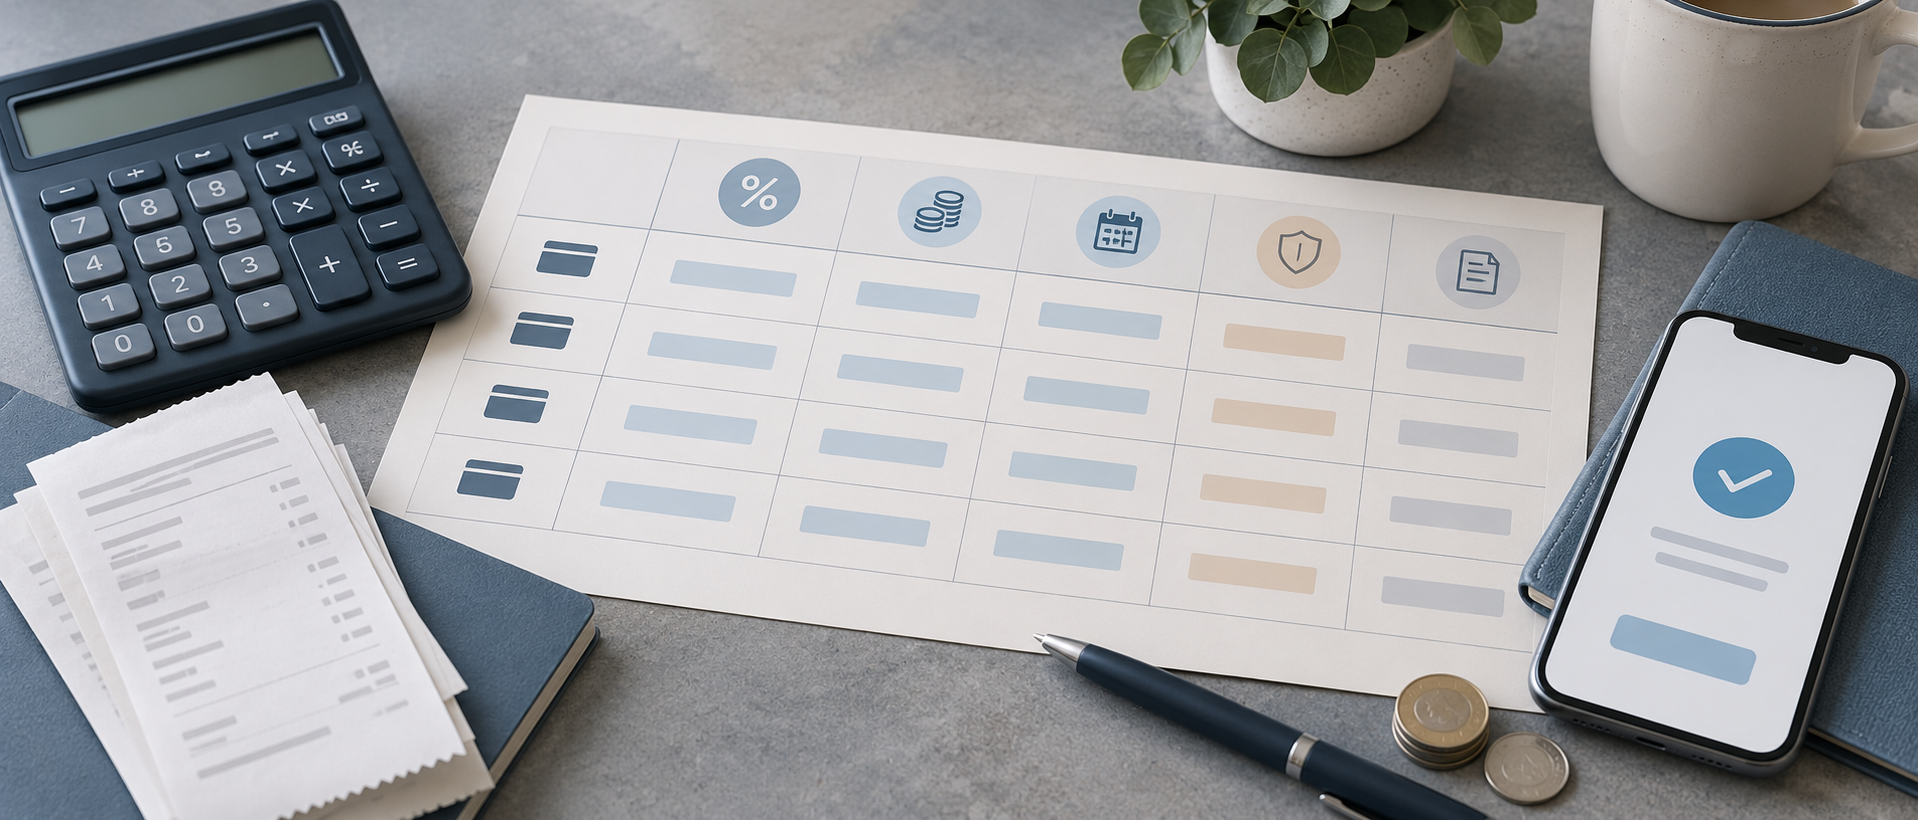
| Часть задолженности | Где отражена | Что спросить у МФО |
|---|---|---|
| Проценты с наступившим сроком | Расчет долга или история начислений | За какой период и по какой ставке начислены |
| Основной долг с наступившим сроком | Просроченная часть графика | Какой платеж и дата образовали остаток |
| Проценты и основной долг текущего периода | График и детализация текущего платежа | Как сумма распределена между этими частями |
| Неустойка и иные начисления | Отдельная строка выписки или расчета | На каком основании сумма включена и как рассчитана |
Условный пример распределения
Предположим, заемщик внес 4 000 рублей, а в расчете указаны 400 рублей просроченных процентов, 600 рублей просроченного основного долга, 600 рублей процентов за текущий период, 1 800 рублей основного долга текущего периода и 900 рублей неустойки. При применении очередности из закона первые четыре части составят 3 400 рублей. Оставшиеся 600 рублей направятся на неустойку, а 300 рублей этой строки останутся непогашенными. Это упрощенный пример: реальное распределение зависит от состава задолженности на дату платежа.
Такой порядок объясняет, почему внесенная сумма не обязательно уменьшает основной долг на весь платеж. Если в составе задолженности есть просрочка и проценты, они могут погашаться раньше текущего основного долга.
Когда стоит запросить расчет
Сверка особенно полезна, если сумма в личном кабинете изменилась неожиданно или часть платежа обозначена непонятно. Попросите МФО предоставить расчет по каждому элементу и дату, на которую определен остаток.
- Не сходится сумма: итог распределения не равен платежу или часть денег не отражена.
- Возник штраф: запросите основание, период просрочки и способ расчета.
- Появилась новая просрочка: уточните, какая часть графика осталась неисполненной после учета денег.
- Не меняется основной долг: проверьте, были ли перед ним проценты или просроченные суммы.
- Указан иной платеж: попросите показать пункт договора или закона, на основании которого его удержали.
Сохраните чек и ответ организации. Если по расчету остается спор, направьте письменное обращение через официальный канал и попросите объяснить каждый шаг зачисления, а не только сообщить итоговый остаток.
Что делать, если МФО списала платеж на штраф
Сначала проверьте, была ли неустойка начислена к дате платежа и есть ли просроченная задолженность, которая должна погашаться раньше по очередности. Запросите детализацию и сопоставьте период штрафа с датами платежа и графиком. Если в учете пропущена более ранняя очередь или сумма начисления не подтверждается, попросите исправить расчет и обновить остаток.
Не ограничивайтесь устным пояснением сотрудника поддержки. Письменная детализация поможет проверить порядок распределения платежа по займу и установить, как именно были учтены проценты, основной долг, неустойка и другие суммы.