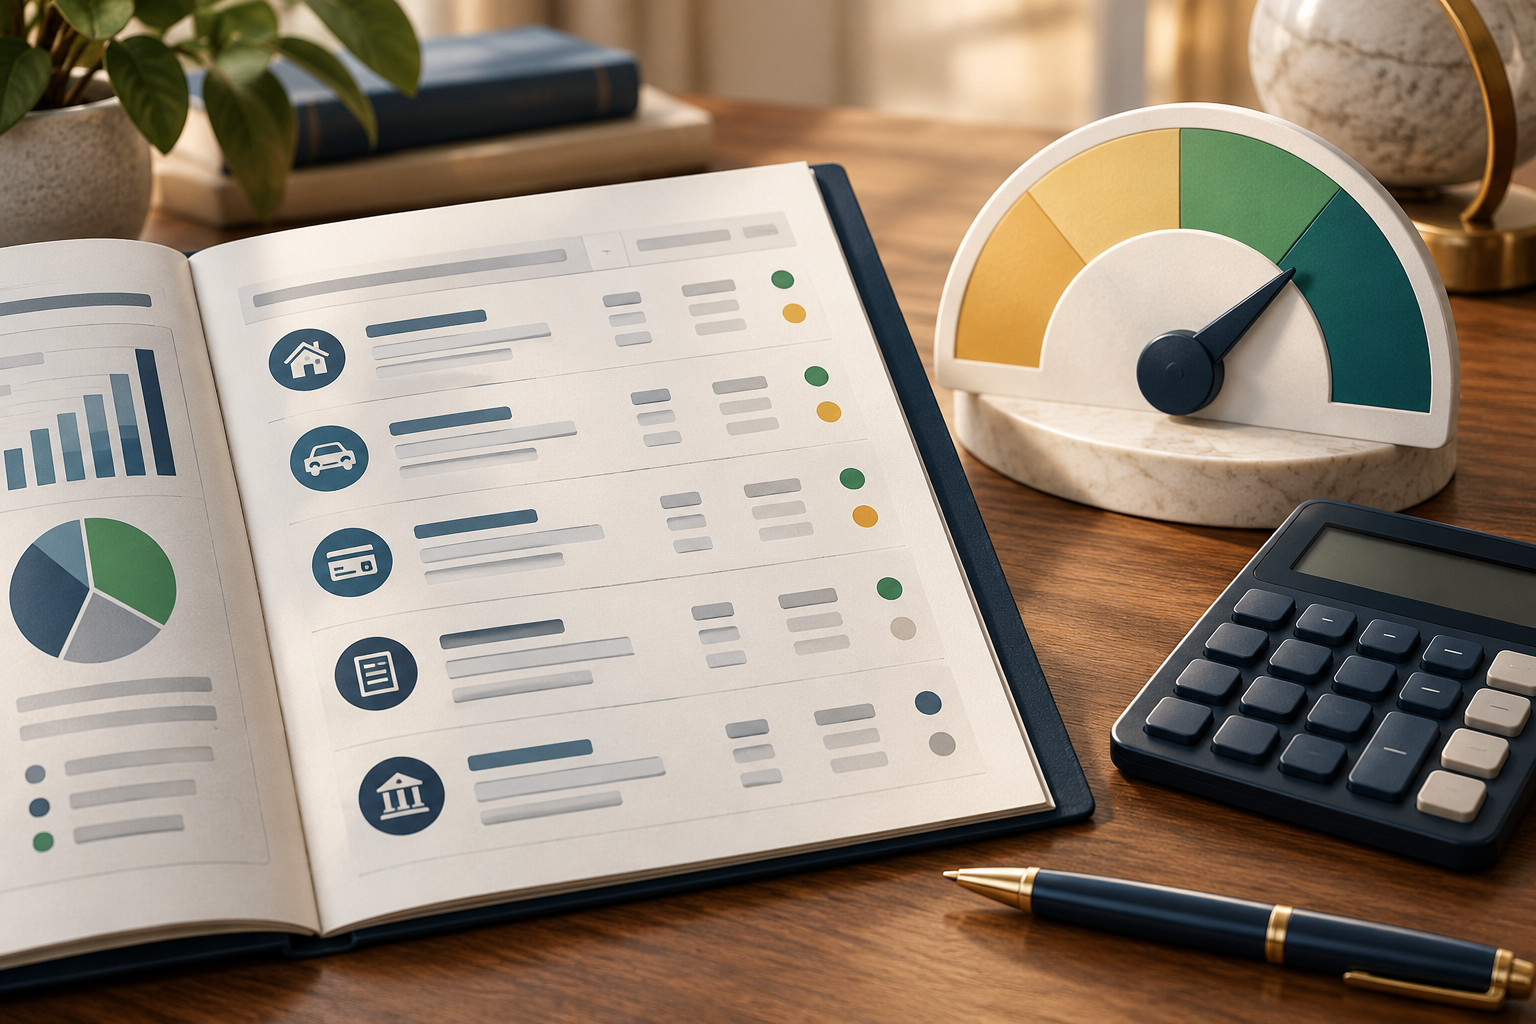
Кредитная история и кредитный рейтинг связаны, но показывают разное. История содержит сведения о договорах, платежах и обращениях, а рейтинг представляет собой расчетную оценку по методике конкретного бюро. Даже высокий балл не обязывает МФО или банк выдавать деньги: кредитор принимает решение по собственной модели и данным заявки. Состав отчета и порядок его получения описывает Банк России.
Кредитный отчет показывает факты, рейтинг сводит их в оценку
В отчете можно увидеть, какие обязательства оформлялись и как они исполнялись. Индивидуальный рейтинг помогает быстро оценить кредитный профиль, но это не универсальный процент одобрения и не единая шкала, одинаковая у всех бюро. Значение имеет конкретная методика, дата расчета и сведения, которые есть у выбранного БКИ.
Сравнение помогает не путать показатели:
| Показатель | Кто формирует | Для чего используется |
|---|---|---|
| Кредитная история | БКИ на основе сведений источников | Показывает договоры, платежи, обращения и другие предусмотренные данные |
| Индивидуальный кредитный рейтинг | БКИ по собственной методике | Сводит часть данных истории в числовую оценку кредитоспособности |
| Внутренний скоринг | Банк или МФО | Помогает оценить заявку с учетом правил и дополнительных данных кредитора |
Почему высокий рейтинг не гарантирует одобрение
Кредитор может использовать собственные критерии, учитывать размер и срок запрашиваемой суммы, действующие обязательства, подтвержденные сведения и результаты проверки заявки. Кроме того, рейтинг отражает данные на момент расчета и может не совпадать с отчетом, который изучает организация. Поэтому по одному числу нельзя точно предсказать решение.
Три распространенных заблуждения о баллах:
- Миф: высокий рейтинг равен гарантированному одобрению. Реальность: решение принимает кредитор по совокупности данных и условий конкретной заявки.
- Миф: один и тот же балл одинаково оценивают все МФО. Реальность: методики БКИ и внутренние модели организаций различаются.
- Миф: балл заменяет кредитный отчет. Реальность: для понимания записей нужно смотреть сами договоры, платежи и даты, а не только итоговое число.
Как понимать свой кредитный рейтинг
Сначала посмотрите, какое бюро рассчитало показатель, когда он обновлялся и какие пояснения к шкале дает само БКИ. Затем сверьте его с отчетом: нет ли незнакомых договоров, устаревшего остатка или неверного статуса. Если данные расходятся, выясните источник записи и используйте процедуру оспаривания, а не пытайтесь изменить рейтинг частыми заявками.
Нулевая или короткая история также не дает однозначного прогноза. У бюро может быть мало сведений для расчета, а кредитор все равно рассматривает заявку по собственным правилам. Не берите микрозаймы только ради роста балла: расходы и риск просрочки останутся реальными, тогда как результат оценки не гарантирован.
Полезная последовательность такая: получить отчет, проверить записи и даты, понять методику рейтинга, исправить фактическую ошибку при ее наличии и только потом оценивать доступные финансовые решения по полной стоимости и сроку возврата.