Кредитная история и кредитный рейтинг связаны, но это не одно и то же. История содержит сведения о договорах и платежах, а рейтинг сжимает часть этих данных в оценочный балл. Если понять, что именно показывает каждый показатель, проще заметить ошибку в отчете и не считать высокий рейтинг обещанием одобрения кредита.
Какие данные содержит кредитная история
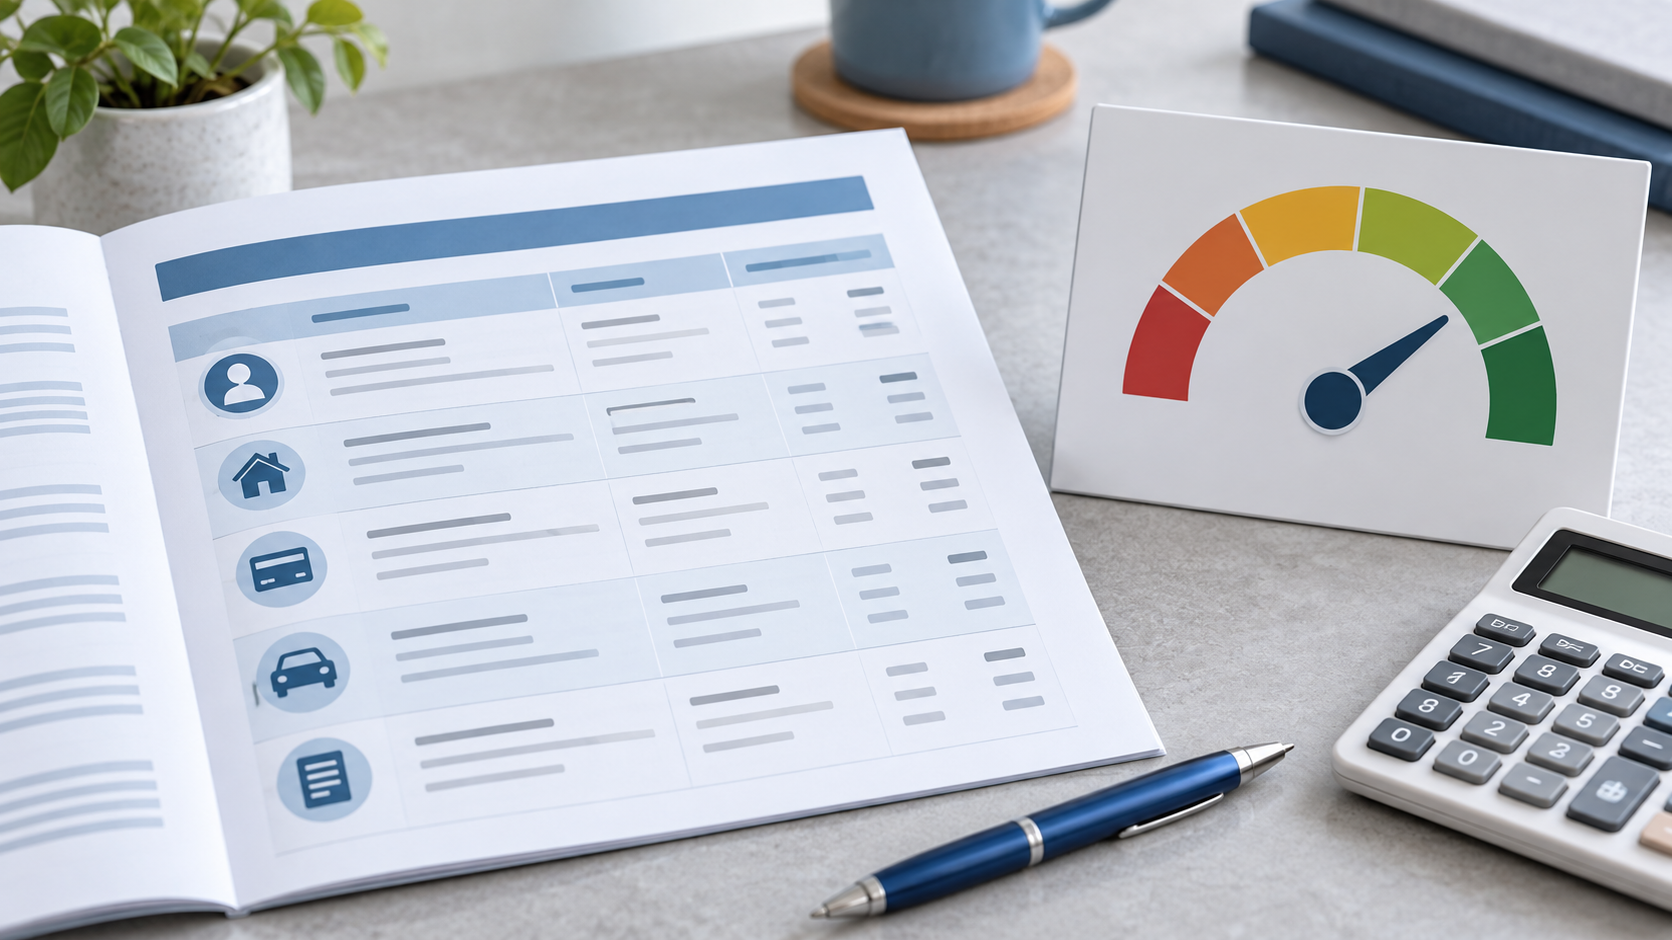
Кредитная история — это записи о кредитах, займах и связанных обязательствах, а также сведения о платежах, просрочках и запросах кредитного отчета. Это фактическая база: в ней можно увидеть, какой договор отражен, когда внесен платеж и какой статус указан. Отчет может храниться в нескольких бюро, поэтому проверяйте список БКИ и получайте данные из каждого, где у вас есть история.
Если в отчете заметили незнакомый договор, неверную сумму или статус погашенного кредита, обращайтесь к источнику, который передал запись, и в бюро. Не путайте содержимое отчета с оценкой: балл не перечисляет все детали и не заменяет проверку конкретных строк.
Как рассчитывают персональный рейтинг
Персональный кредитный рейтинг формирует бюро кредитных историй по собственной оценочной методике на основе данных о кредитных обязательствах. Рейтинг помогает быстро увидеть общую оценку риска, но не является решением банка и не показывает все причины, по которым кредитор может принять или отклонить заявку.
| Показатель | Условия и детали | Ограничение |
|---|---|---|
| Кредитная история | Кто формирует: БКИ на основе сведений от организаций Что означает: Факты о договорах, задолженности и платежах | Может находиться в нескольких бюро и содержать ошибки |
| Персональный рейтинг | Кто формирует: БКИ по методике расчета Что означает: Оценку кредитного риска на шкале бюро | Не раскрывает каждую причину оценки и не обязывает банк выдать кредит |
| Внутренний кредитный скоринг | Кто формирует: Банк или МФО Что означает: Результат оценки заявки по критериям конкретной организации | Правила оценки различаются и обычно не сводятся к одному баллу БКИ |
Банк России указывает, что индивидуальный рейтинг рассчитывается бюро по собственной методике на основе сведений кредитной истории. Сам отчет и рейтинг можно запросить в БКИ, куда вас направит Центральный каталог кредитных историй.
Почему хороший рейтинг не гарантирует кредит
Рейтинг полезен для ориентира, но при заявке организация оценивает текущую ситуацию и собственные критерии. Поэтому высокий балл может соседствовать с отказом, а изменения в доходе или нагрузке способны повлиять на решение отдельно от старых платежей:
- Текущие обязательства: сумма платежей по действующим кредитам может быть велика относительно подтвержденного дохода.
- Данные анкеты: расхождение между заявленным заработком, местом работы и сведениями документов требует дополнительной проверки.
- Параметры кредита: запрошенная сумма, срок или вид продукта могут не подходить внутренним правилам конкретного банка.
- Разница оценок: кредитор использует собственную модель, поэтому высокий рейтинг одного БКИ не означает такой же оценки в другом.
Условный пример: у человека высокий балл в отчете и несколько лет без просрочек, но платежи по двум действующим кредитам уже занимают значительную часть ежемесячного дохода. Банк может отказать или предложить меньшую сумму из-за текущей нагрузки. Сам балл не показывает, какое решение организация примет по новой заявке.
Если планируете брать кредит, сначала изучите подробный отчет и проверьте актуальность данных, затем оцените действующие платежи и запрашиваемую сумму. Рейтинг полезен как краткий ориентир, но решение принимается по совокупности сведений.
Над материалом работали



Готовит материалы о займах, кредитах и правах клиентов.

Проверяет факты, условия и порядок действий по теме статьи.
Материал подготовлен и проверен командой сайта. Участники команды имеют опыт работы с микрозаймами и другими кредитными продуктами. Перед публикацией мы сверяем факты, условия и источники.