При досрочном погашении переплата по кредиту пересчитывается с учётом фактического срока пользования деньгами и остатка долга. Поэтому сумма процентов в новом расчёте может отличаться от суммы будущих платежей в первоначальном графике. Ниже разберём, как проверить начисления и понять, откуда взялась итоговая сумма.
За что начисляют проценты при досрочном погашении
Проценты начисляются за время, когда заёмщик пользуется непогашенной частью кредита. После каждого платежа основной долг уменьшается, а начисления за следующий период рассчитываются уже на новый остаток. При частичном досрочном возврате пересчёт затрагивает ту часть долга, которую внесли раньше графика.
Состав суммы зависит от ситуации. Это помогает отделить уже начисленные проценты от будущей переплаты, которая исчезает после своевременно учтённого досрочного платежа:
| Ситуация | Что учитывают в расчёте | Что происходит дальше |
|---|---|---|
| Очередной платёж по графику | Остаток основного долга и проценты за прошедший период | Погашается часть долга, банк применяет следующий плановый платёж |
| Частичное досрочное погашение | Сумму досрочного возврата и дату, когда банк её зачтёт | Уменьшается остаток, затем банк формирует уточнённый график |
| Полное досрочное погашение | Остаток долга и проценты за фактический срок до даты возврата | После исполнения обязательств будущие начисления по этому долгу прекращаются |
Важна дата фактического зачёта денег. Если поручение оформлено сегодня, а по договору платёж проводится позже, расчёт может включать проценты до этого дня. Запросите сумму закрытия на конкретную дату и проверьте порядок подачи уведомления в договоре.
Как понять разницу между графиком и новым расчётом
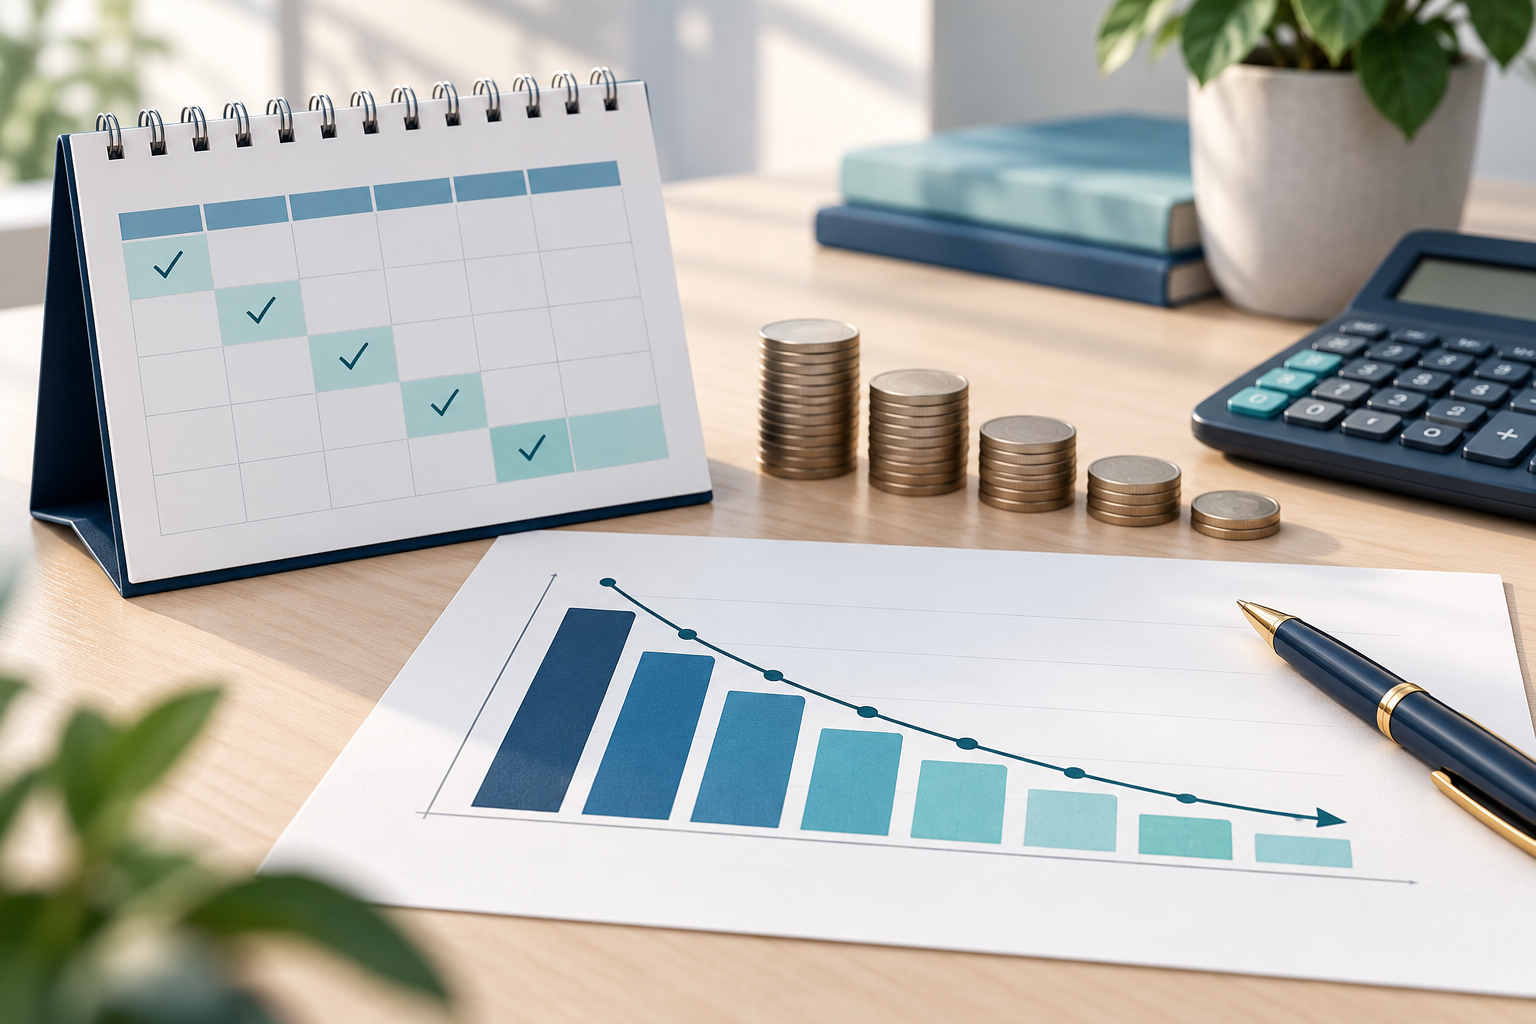
Первоначальный график показывает платежи при условии, что кредит выплачивается по плану. В каждом платеже обычно есть часть основного долга и часть процентов. При досрочном возврате заёмщик не выплачивает будущие проценты за период, когда уже не пользуется возвращённой суммой, но начисления за прошедшие дни остаются.
Например, если часть долга внесена раньше очередной даты, банк учитывает остаток, на который продолжит начислять проценты, и дату операции. Поэтому сравнивать нужно не сумму всех оставшихся строк графика с внесённой досрочно суммой, а новый расчёт с учётом уже погашенного долга и процентов на дату операции.
Перед переводом проверьте, что в приложении выбран именно досрочный возврат, а не просто пополнение счёта для ближайшего платежа. После операции сохраните новый график и подтверждение списания.
Почему переплата после досрочного погашения может удивить
Само внесение денег сверх обычного платежа не всегда сразу меняет задолженность. В зависимости от процедуры банка может понадобиться подать заявление или выбрать дату списания. Если деньги остаются на счёте до планового платежа, проценты могут продолжать начисляться на прежний остаток до их зачёта.
После частичного погашения часто можно выбрать уменьшение срока кредита или размера платежа, если оба варианта доступны по договору. Сокращение срока обычно быстрее уменьшает будущие начисления, а снижение платежа освобождает часть ежемесячного бюджета. Сравните новые графики по общей сумме будущих выплат и по посильности регулярного платежа.
Банк России разъясняет, что при досрочном возврате заемщик уплачивает проценты за фактический срок кредитования, а плата за сам досрочный возврат не взимается. Конкретный срок уведомления и способ подачи заявления проверьте в договоре: разъяснение Банка России о досрочном возврате кредита.
Как проверить расчёт и обновлённый график
Чтобы увидеть, как банк пересчитал проценты при досрочном погашении, запросите детализацию на дату операции и сопоставьте её с документами по кредиту:
- Сумма долга: сверьте остаток основного долга с последним графиком и ранее учтёнными платежами.
- Дата зачёта: уточните, на какой день рассчитаны проценты и когда досрочный перевод будет списан.
- Назначение платежа: проверьте, что выбрано досрочное погашение и указана сумма, направляемая на основной долг.
- Новый график: после операции скачайте документ и проверьте остаток, дату и размер будущих платежей.
Если числа не сходятся, запросите расшифровку с отдельными суммами основного долга, начисленных процентов и досрочно внесённых средств. Это позволит понять, связано ли отличие с датой обработки или с тем, как распределён платёж.
Переплата после досрочного погашения зависит от остатка долга и даты, когда банк учёл возврат. Получите расчёт на нужный день, оформите поручение по правилам договора и убедитесь, что после списания появился уточнённый график.
Над материалом работали



Готовит материалы о займах, кредитах и правах клиентов.

Проверяет факты, условия и порядок действий по теме статьи.
Материал подготовлен и проверен командой сайта. Участники команды имеют опыт работы с микрозаймами и другими кредитными продуктами. Перед публикацией мы сверяем факты, условия и источники.