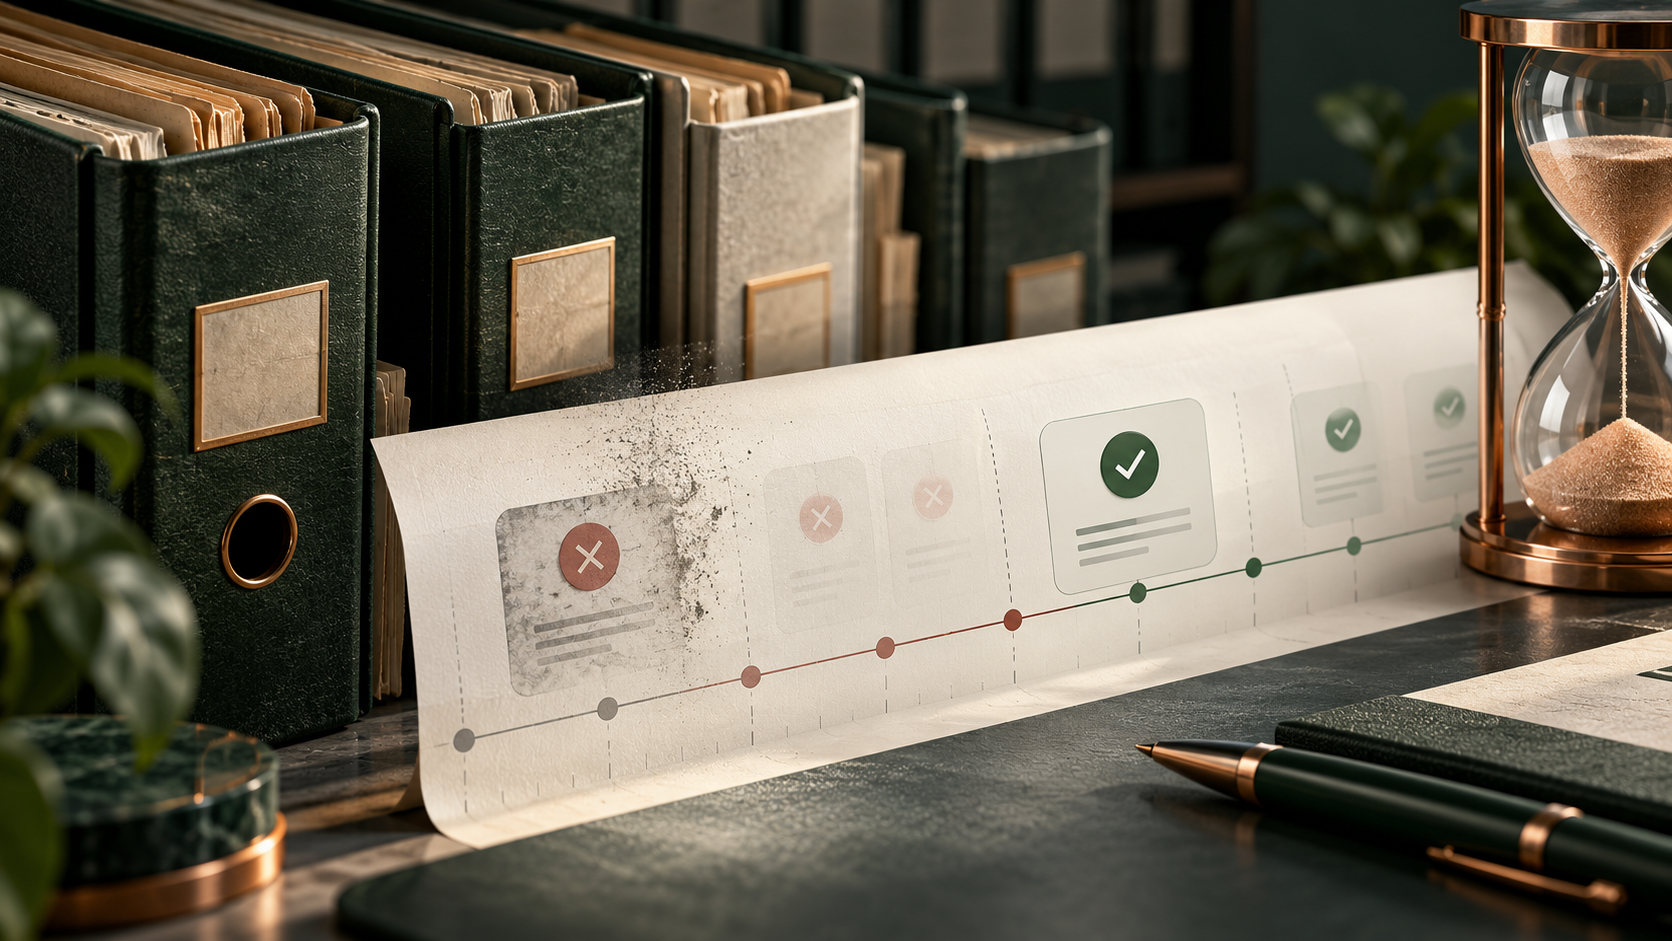
Отдельная запись кредитной истории хранится семь лет с момента последнего изменения в ней, а достоверную просрочку нельзя удалить по желанию до истечения этого срока
Срок считают не для всей истории целиком, а для каждой записи о кредитной сделке. Поэтому старый закрытый договор и более поздний кредит могут исчезнуть из отчета в разное время. Исправить можно ошибочные сведения, а негативную, но верную запись обычно остается только дождаться срока аннулирования
Как считается срок хранения
Отсчет начинается не просто с даты выдачи кредита и не обязательно с даты последнего платежа. Важна дата последнего изменения сведений в конкретной записи. Если в ней обновлялся статус или передавалась новая информация, срок считают от такого изменения. Банк России указывает, что БКИ хранит записи о кредитных сделках семь лет с момента последнего изменения
В кредитной истории есть и другие сведения, например запросы кредиторов и отказы. Для отдельных данных срок также связан с последним изменением последней записи, поэтому оценивать дату удаления всей истории по одному старому договору нельзя
Что можно исправить, а что нельзя удалить
Проверьте, действительно ли в отчете ошибка. Если просрочка была, но уже погашена, нужно убедиться, что задолженность отражена как закрытая, а не требовать убрать сам факт нарушения графика. Если неверно указаны сумма, дата, статус или принадлежность договора, оспаривайте конкретную строку через источник сведений и БКИ
| Ситуация | Что делать | Чего ожидать |
|---|---|---|
| Просрочка была и данные верны | Погасить долг и дальше соблюдать график | Запись останется в истории до окончания срока хранения |
| Кредит закрыт, но статус не обновлен | Обратиться к кредитору и оспорить сведения в БКИ | При подтверждении ошибки данные должны скорректировать |
| Договор оформлен не вами | Направить заявление кредитору и в БКИ, приложить подтверждения | Организации проверят спорную информацию |
Обращение к посреднику с обещанием убрать негативную кредитную историю не меняет достоверные сведения. Банк России отдельно указывает, что кредитные бюро не вправе удалять корректные данные о займах и просрочках до установленного срока
Как действовать, если нашли ошибку
Подготовьте свежий отчет и сформулируйте, какое поле неверно и каким должно быть правильное значение. Направьте заявление в БКИ или непосредственно организации, которая передала информацию. Сохраните номер обращения и ответ, затем проверьте обновленный отчет
- Сроки: сверьте дату последнего изменения именно спорной записи.
- Документы: приложите справку о погашении, выписку или платежные документы, если спор связан с долгом.
- Документы: не отправляйте копии паспорта и отчета неизвестным сервисам, обещающим удалить плохие записи.
Официальный порядок получения отчета и исправления неточностей описан на странице Банка России о кредитных историях. Если данные достоверны, сосредоточьтесь на своевременных платежах по текущим обязательствам: со временем старые записи перестанут влиять на актуальную картину, но конкретное решение о кредите остается за банком
Над материалом работали



Готовит материалы о займах, кредитах и правах клиентов.

Проверяет факты, условия и порядок действий по теме статьи.
Материал подготовлен и проверен командой сайта. Участники команды имеют опыт работы с микрозаймами и другими кредитными продуктами. Перед публикацией мы сверяем факты, условия и источники.