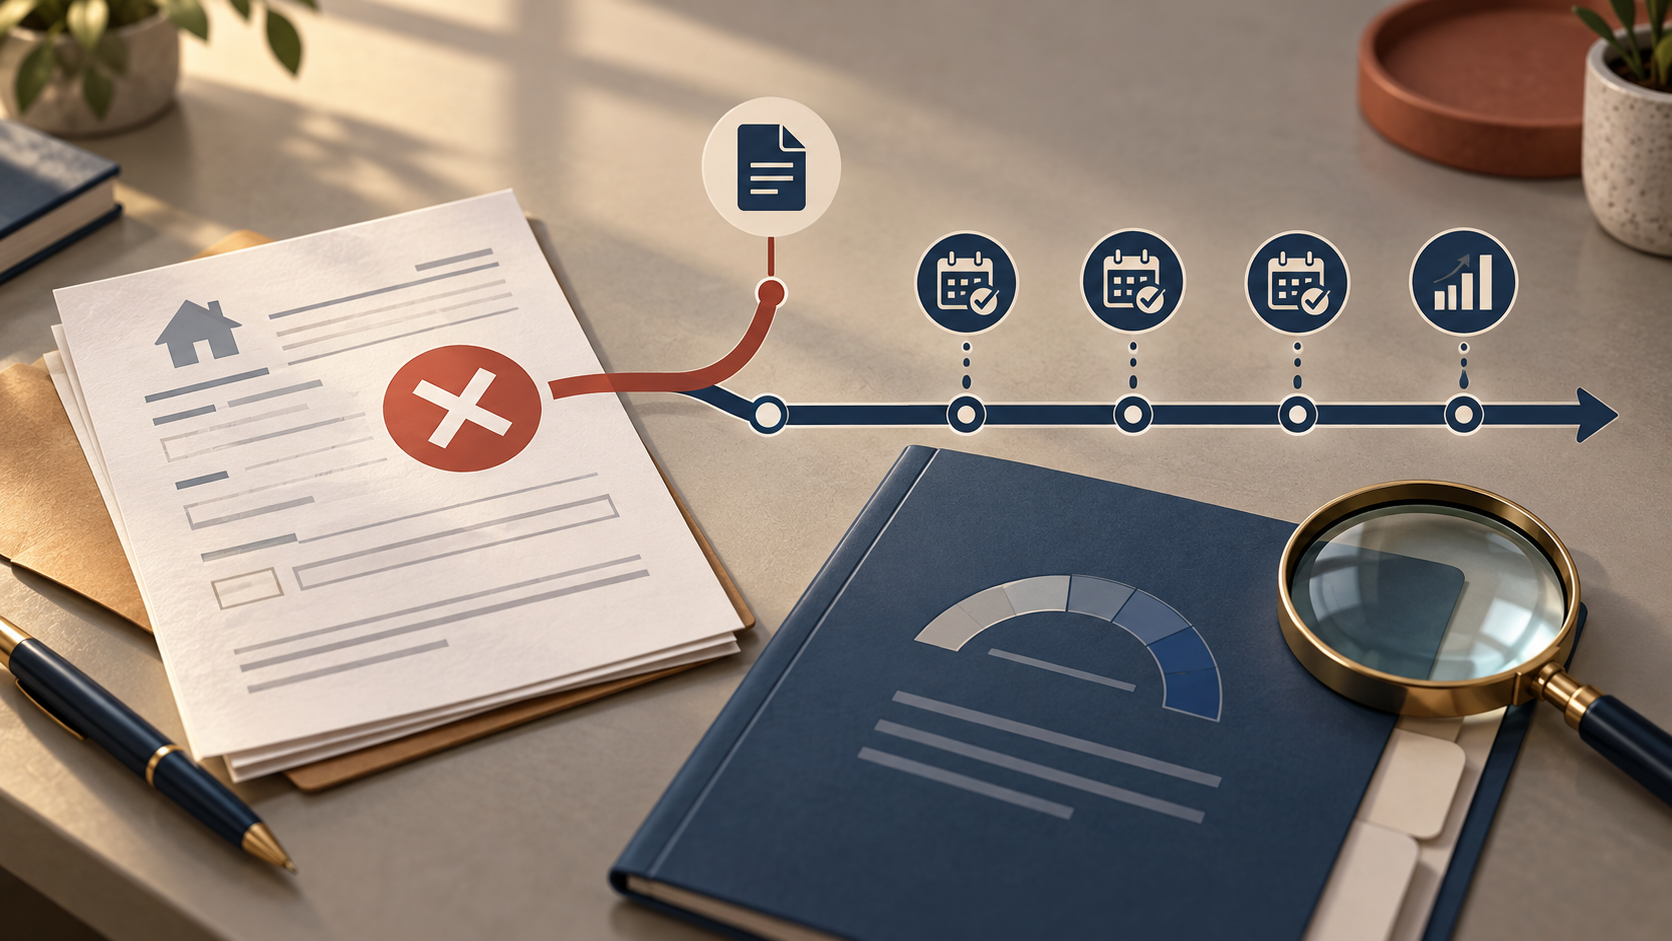
Отказ по заявке не равен просрочке и сам по себе не создает долг, однако сведения об обращении и решении кредитора могут попасть в кредитную историю
Банк оценивает заявку по собственным правилам и не всегда подробно объясняет решение. Поэтому после отказа полезнее проверить свои данные и понять, что могло повлиять на оценку, чем сразу отправлять анкеты во множество организаций
Какие сведения фиксируются в кредитной истории
Банк России указывает, что информационная часть кредитной истории включает сведения об обращении за кредитом, заключении договора или отказе. Это помогает будущим кредиторам видеть историю обращений наряду с действующими обязательствами и платежной дисциплиной. Сам факт отказа не означает, что вы нарушили договор
Значение отдельной заявки зависит от модели оценки конкретной организации. Сведения о частых обращениях могут учитываться при анализе поведения заемщика, но нельзя утверждать, что каждый отказ автоматически снижает рейтинг на одинаковую величину
Как отличить отказ от проблемной записи
Посмотрите, какая именно информация появилась в отчете: запрос, отказ, новый договор, просрочка или чужая запись. Эти события имеют разный смысл. Если договора не было и платежей вы не пропускали, отказ не превращается в долг. Если в истории указан заключенный кредит, которого вы не оформляли, его нужно оспорить
Один отказ не подтверждает, что кредитная история испорчена. Сначала проверьте отчет и убедитесь, что сведения о договорах и платежах точные
| Что произошло | Как это отражается | Ваш следующий шаг |
|---|---|---|
| Банк отказал после рассмотрения заявки | Информация об обращении и отказе может быть включена в отчет | Проверьте отчет, не отправляйте заявки подряд без подготовки |
| Банк одобрил кредит, договор подписан | В историю попадают сведения об обязательстве и его обслуживании | Соблюдайте график и контролируйте остаток долга |
| В отчете указан неизвестный договор | Это спорная запись, а не обычный отказ | Обратитесь к кредитору и в БКИ для проверки |
Что делать после отказа
Начните с причин, которые вы можете проверить самостоятельно: актуальность личных данных, ошибки в отчете, действующая нагрузка и полнота заявки. Не подавайте новую анкету, пока не сверили обязательства и не поняли, подходит ли вам выбранная сумма
- Кредитная история: запросите отчет во всех БКИ, где хранится ваша история.
- Документы: проверьте заявки, договоры, остатки долга и сведения о просрочках.
- Проверка данных: при ошибке подайте обращение в бюро и источник записи.
- Платежи и долги: перед повторной заявкой рассчитайте посильный платеж и обновите данные.
Отказ не гарантирует ни последующее одобрение, ни ухудшение рейтинга. Официальное описание состава кредитной истории опубликовано на странице Банка России о кредитных историях. При принятии решения кредитор анализирует весь набор доступных ему данных, а не только один ответ по прежней заявке
Над материалом работали



Готовит материалы о займах, кредитах и правах клиентов.

Проверяет факты, условия и порядок действий по теме статьи.
Материал подготовлен и проверен командой сайта. Участники команды имеют опыт работы с микрозаймами и другими кредитными продуктами. Перед публикацией мы сверяем факты, условия и источники.