Что найти в договоре
Проверьте разделы о сумме кредита, порядке выдачи, сроке возврата и расчете процентов. Важны формулировки о перечислении траншами, условиях следующей выплаты и последствиях, если очередная часть не поступила. Если документы расходятся с тем, что сообщал менеджер, попросите письменное разъяснение до следующего платежа.
Отдельно зафиксируйте одобренный максимум, фактические суммы и даты поступлений, текущий остаток долга и начисления. Выписка подтверждает движение денег, а график и расчет банка показывают, как кредитор учел каждый перевод. Эти суммы не всегда совпадают, поэтому запросите расшифровку по датам.
Сохраните выписку с отдельными строками зачисления. Если банк переводил деньги на счет продавца или другой организации по вашему поручению, возьмите подтверждение этой операции: на личном счете такой транш может не отображаться как обычное поступление.
Как сверить выдачу по шагам
Составьте простой список фактических переводов и сравните его с договором. Это поможет заметить пропущенную часть, задержку или сумму, которая отличается от согласованной.
- Скачайте документы: сохраните договор, индивидуальные условия и график платежей.
- Соберите выписку: отметьте дату и размер каждого поступления, включая переводы третьим лицам.
- Сверьте суммы: сложите фактические перечисления и сравните их с доступной суммой кредита.
- Проверьте начисления: запросите расчет долга и уточните даты, с которых банк учитывает транши.
- Обратитесь в банк: задайте вопросы по конкретным расхождениям и приложите подтверждения.
- Получите обновленный график: попросите документ с актуальными датами и платежами.
Если кредит оформлен для конкретной покупки, сверьте банковский перевод с договором купли-продажи или счетом продавца. Получатель может быть не заемщиком, поэтому отсутствие всей суммы в личной выписке не всегда означает, что банк не исполнил обязательство. Попросите подтвердить перевод и получателя.
Если следующая часть не поступила, не рассчитывайте бюджет так, словно вся сумма уже доступна. Уточните, остается ли обязательство получить транш, можно ли отказаться от невыданной части и как это повлияет на платежи. Ответ зависит от условий конкретного кредита.
Для разговора с банком подготовьте три числа по каждому этапу: сумму по договору, фактически перечисленную сумму и начисление на указанную дату. Так проще выяснить, где именно возникло расхождение.
Условный пример: договор предусматривает доступную сумму 120 000 рублей, но на счет сначала пришли 70 000, а оставшиеся 50 000 банк перевел позднее после выполнения условия. В выписке нужно проверить обе даты; в графике — понять, как менялись начисления и платеж. Если договор не объясняет такой порядок, запросите у банка ссылку на конкретный пункт и отдельный расчет. Это пример способа сверки, а не универсальная схема кредитования.
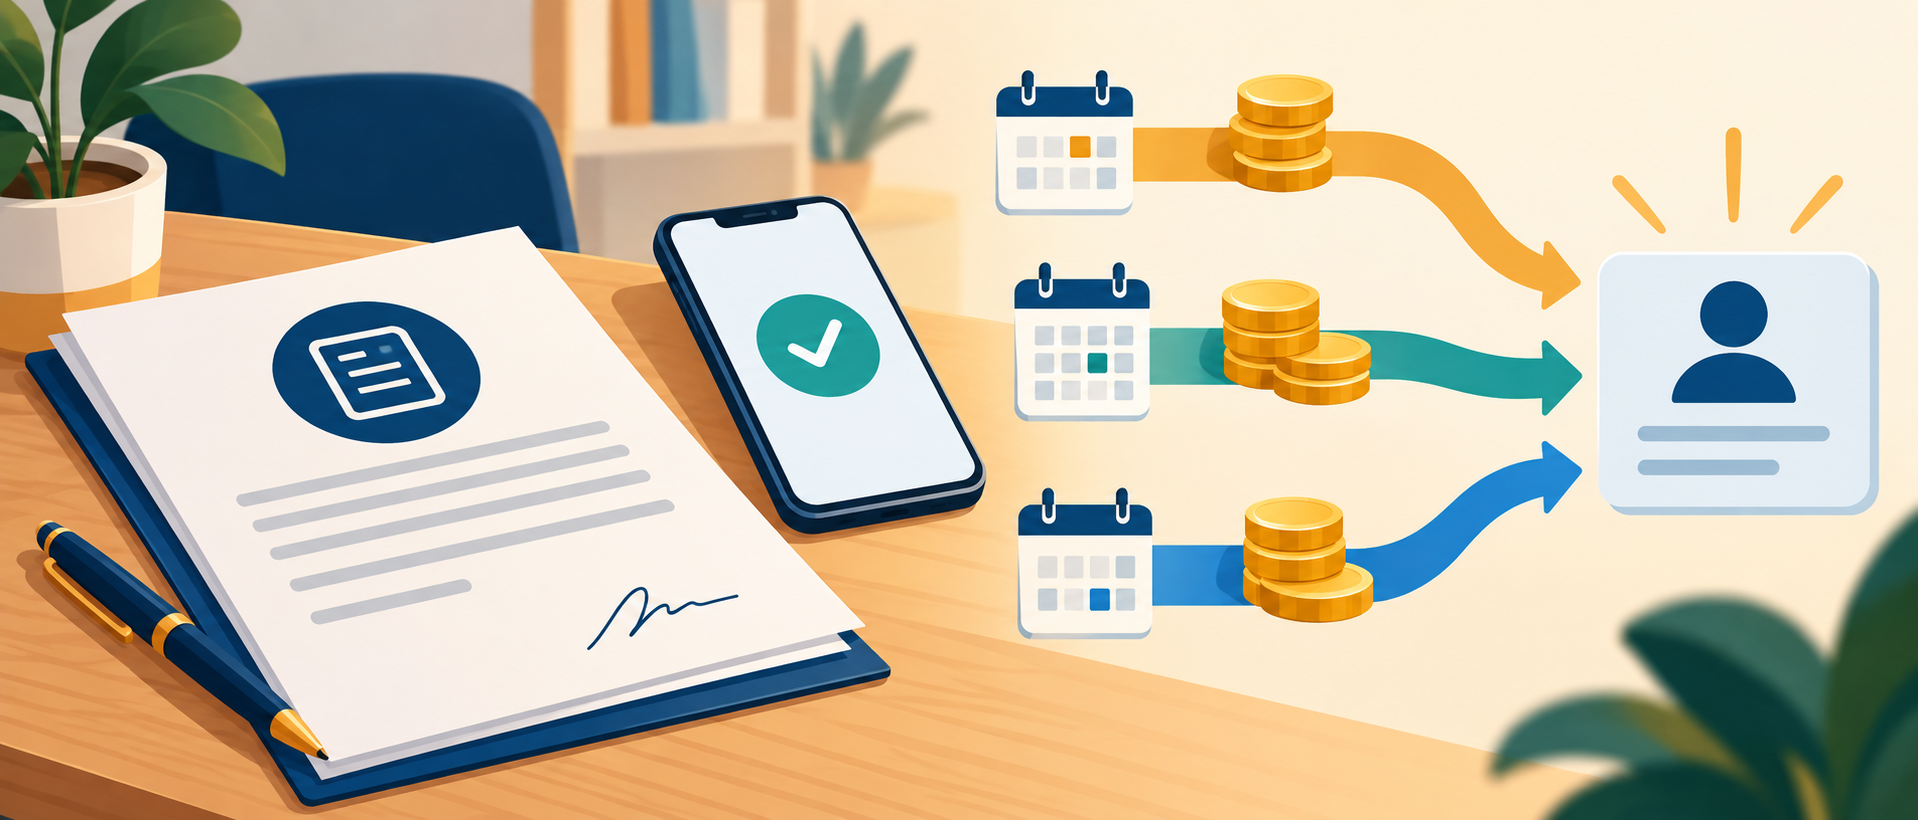
Если банк перечислил кредит не одной суммой, а несколькими частями, сверяйте каждое поступление с договором и графиком выдачи. Одобренная сумма, фактически перечисленные деньги и задолженность могут быть разными величинами; по документам нужно понять, когда банк считает каждую часть выданной и на какую сумму рассчитывает платеж.
Не делайте вывод только по рекламному экрану или сумме в заявке. В договоре может быть указана предельная сумма, выдача по этапам или отдельное условие перечисления. Попросите банк показать расчет по датам и уточнить, какую сумму он использует для начислений.
Почему деньги могут поступать частями
Такой порядок бывает предусмотрен продуктом или договором: кредитор переводит средства по этапам либо после выполнения условий. В другом случае частичное поступление может оказаться технической задержкой, удержанием комиссии или ошибкой. Разница станет понятнее, если сопоставить договор, выписку и сообщения банка.
| Что сравниваем | Что показывает | Где проверить |
|---|---|---|
| Одобренная сумма | Максимум, который банк готов предоставить | Решение и условия кредита |
| Фактические переводы | Деньги, реально поступившие на счет | Банковская выписка |
| Сумма задолженности | Размер обязательства по расчету банка | График и детализация долга |
| Начисления | Как меняется долг в разные даты | Расчет банка и договор |
Таблица помогает увидеть, что названная в заявке сумма не всегда равна остатку долга. Уточните у банка, какая величина используется для ежемесячного платежа и с какой даты она учитывается.
Когда имеет смысл оспорить расчет
Обратитесь в банк, если общая сумма поступлений не совпадает с договором, платежный график появился до выдачи части средств или расчет задолженности нельзя связать с датами переводов. Попросите дать разбивку по каждой сумме и объяснить, как она повлияла на обязательство.
Если ошибка не исправлена, направьте официальную претензию и приложите договор, выписку и переписку. Попросите банк дать ответ по каждому пункту. Не прекращайте платежи самостоятельно, пока спор рассматривается: уточните у кредитора сумму, которую он считает текущей, и сохраните документ с расчетом.
После выдачи последней части проверьте, что банк сформировал полный график и остаток долга соответствует документам. Если кредит был выдан не целиком, запросите разъяснение, осталась ли доступна неиспользованная сумма и закрывается ли лимит автоматически.
Над материалом работали



Готовит материалы о займах, кредитах и правах клиентов.

Проверяет факты, условия и порядок действий по теме статьи.
Материал подготовлен и проверен командой сайта. Участники команды имеют опыт работы с микрозаймами и другими кредитными продуктами. Перед публикацией мы сверяем факты, условия и источники.