
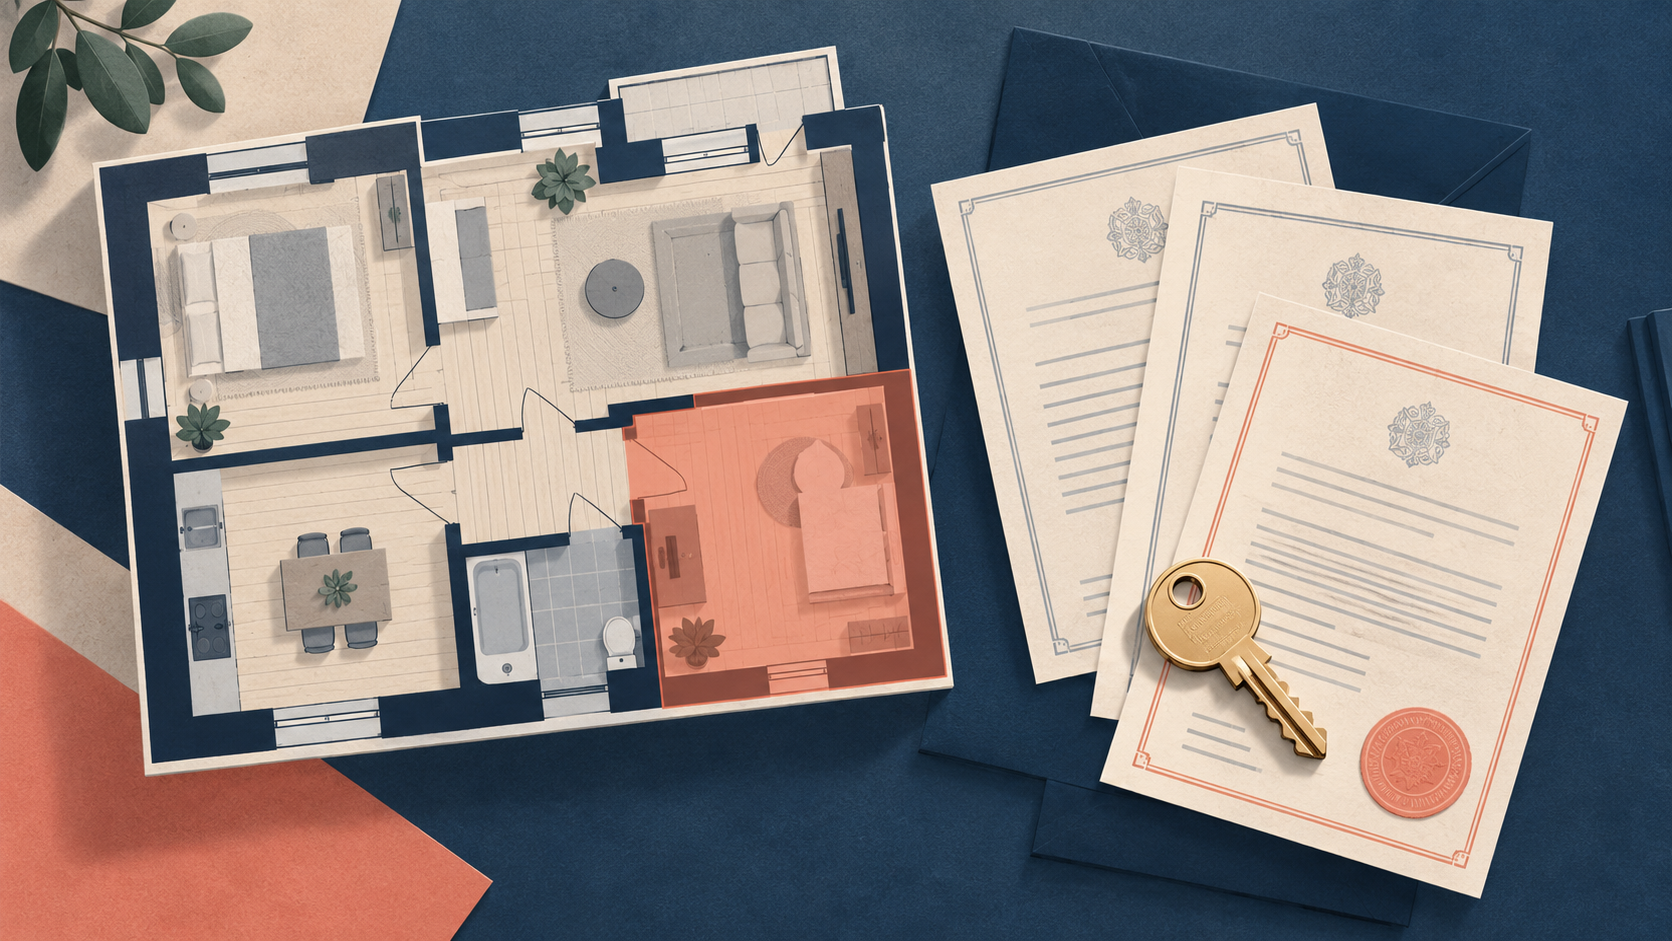
Ипотека на долю в квартире возможна не во всех ситуациях: банку важно понимать, что именно станет залогом и насколько реально продать эту часть при невыплате кредита. Проще согласовать сделку, если после выкупа доли покупатель станет единственным владельцем всей квартиры, но решение всё равно зависит от конкретной программы и документов.
Чем выкуп доли отличается от покупки жилья
Покупатель доли приобретает часть права собственности, а не обязательно отдельную комнату. Если у квартиры несколько владельцев, пользование кухней, коридором и другими общими помещениями регулируется правами всех собственников. Поэтому банк изучает состав владельцев, размер приобретаемой доли и возможность зарегистрировать залог.
Отдельная ситуация — покупка последней доли. После сделки заемщик может стать единственным собственником всей квартиры, а кредитор получает обеспечение в виде целого объекта. Некоторые банки рассматривают такие сделки по программам вторичного жилья; например, Уралсиб описывает выкуп последних долей в своей справке по ипотеке. Не считайте это гарантией одобрения: условия и требования к предмету залога нужно получить у банка.
| Сценарий | Что получает покупатель | Что важно для банка |
|---|---|---|
| Выкуп части у совладельца | Увеличивает свою долю | Размер новой доли и права остальных владельцев |
| Выкуп последней доли | Может стать единственным собственником | Переход права на всю квартиру и регистрация залога |
| Покупка доли у постороннего | Становится совладельцем с незнакомыми лицами | Ликвидность залога и порядок пользования жильём |
| Выкуп комнаты в коммуналке | Получает комнату либо долю — зависит от оформления | Кадастровый статус и самостоятельность объекта |
В последнем случае важно точно определить, приобретается ли отдельная комната или доля в квартире. Это разные объекты, и у банка могут быть разные требования.
Преимущественное право и согласия
При продаже доли постороннему покупателю остальные участники общей собственности могут иметь преимущественное право покупки. Продавцу нужно соблюсти установленную процедуру и подтвердить это документами. Если вы выкупаете долю у родственника или бывшего супруга, не пропускайте проверку: родственные отношения не отменяют требования к форме сделки и расчётам.
Банк может запросить согласия совладельцев или дополнительные документы на квартиру. Уточните, кто будет заемщиком, собственником и залогодателем после сделки. Если в квартире есть несовершеннолетние владельцы или доли получены с использованием материнского капитала, потребуется отдельная юридическая проверка и соблюдение установленных требований.
Как проверить, подходит ли доля для ипотеки
Направьте кредитору сведения о квартире и продавце до подписания соглашения об авансе. Важно узнать не только одобрит ли банк заемщика, но и принимает ли он данный вариант залога.
- Собственники: проверьте всех владельцев и размеры их долей.
- Предмет сделки: уточните, покупаете ли отдельное помещение, долю или последнюю часть права.
- Оценка: спросите, как банк оценивает долю и какой размер взноса потребуется.
- Согласия: выясните, нужны ли подписи совладельцев или разрешения органов опеки.
- Регистрация: проверьте, как одновременно оформляются переход права и ипотека.
При продаже доли цена и оценка банка могут заметно расходиться. Если кредитор готов профинансировать только часть стоимости, покупателю понадобится дополнительный собственный взнос.
Как проходит сделка по выкупу последней доли
Сначала получите расчёт и перечень документов от банка. Затем проверьте, чтобы договор описывал все доли, которые переходят к покупателю, и итоговый состав собственников после регистрации.
- Проверьте выписку: установите владельцев, обременения и сведения о квартире.
- Подтвердите предмет сделки: определите, какая доля продаётся и станет ли покупатель единственным собственником.
- Подайте документы в банк: запросите согласование залога и кредитной схемы.
- Согласуйте расчёты: уточните способ перечисления денег и момент получения продавцом суммы.
- Подготовьте договор: проверьте цену, размеры долей и права, которые переходят покупателю.
- Зарегистрируйте сделку: после оформления проверьте запись о праве собственности и ипотеке.
Условия конкретного банка лучше получить до того, как стороны договорятся о невозвратном авансе. Отказ по предмету залога не означает, что заемщик неплатёжеспособен.
Дополнительно уточните, может ли банк выдать кредит на покупку доли в этом регионе и как он рассчитывает залоговую стоимость. Газпромбанк публикует отдельные условия для ипотечного финансирования доли, но критерии применимости относятся к его продукту и могут меняться. Сравнивайте актуальный расчёт кредитора, а не только описания посредников.
Какие риски учесть
Покупка доли может привести к спорам о пользовании помещениями, а продажа такой собственности в будущем обычно требует поиска покупателя, которому подходит именно этот объект. При выкупе последней доли риск совместного владения исчезает после регистрации всей квартиры на одного собственника, но до этого необходимо оформить передачу всех частей и согласовать расчёты.
Не подписывайте договор, который обещает передать конкретную комнату, если юридически продаётся только доля и порядок пользования не закреплён. Сначала проверьте предмет сделки у юриста и получите подтверждение банка по залогу.
Ипотека на выкуп доли требует точного описания прав и конечного результата сделки. Начните с выписки ЕГРН и проверки состава собственников, а затем сравните требования банков к залогу, взносу и регистрации.
Над материалом работали



Готовит материалы о займах, кредитах и правах клиентов.

Проверяет факты, условия и порядок действий по теме статьи.
Материал подготовлен и проверен командой сайта. Участники команды имеют опыт работы с микрозаймами и другими кредитными продуктами. Перед публикацией мы сверяем факты, условия и источники.



