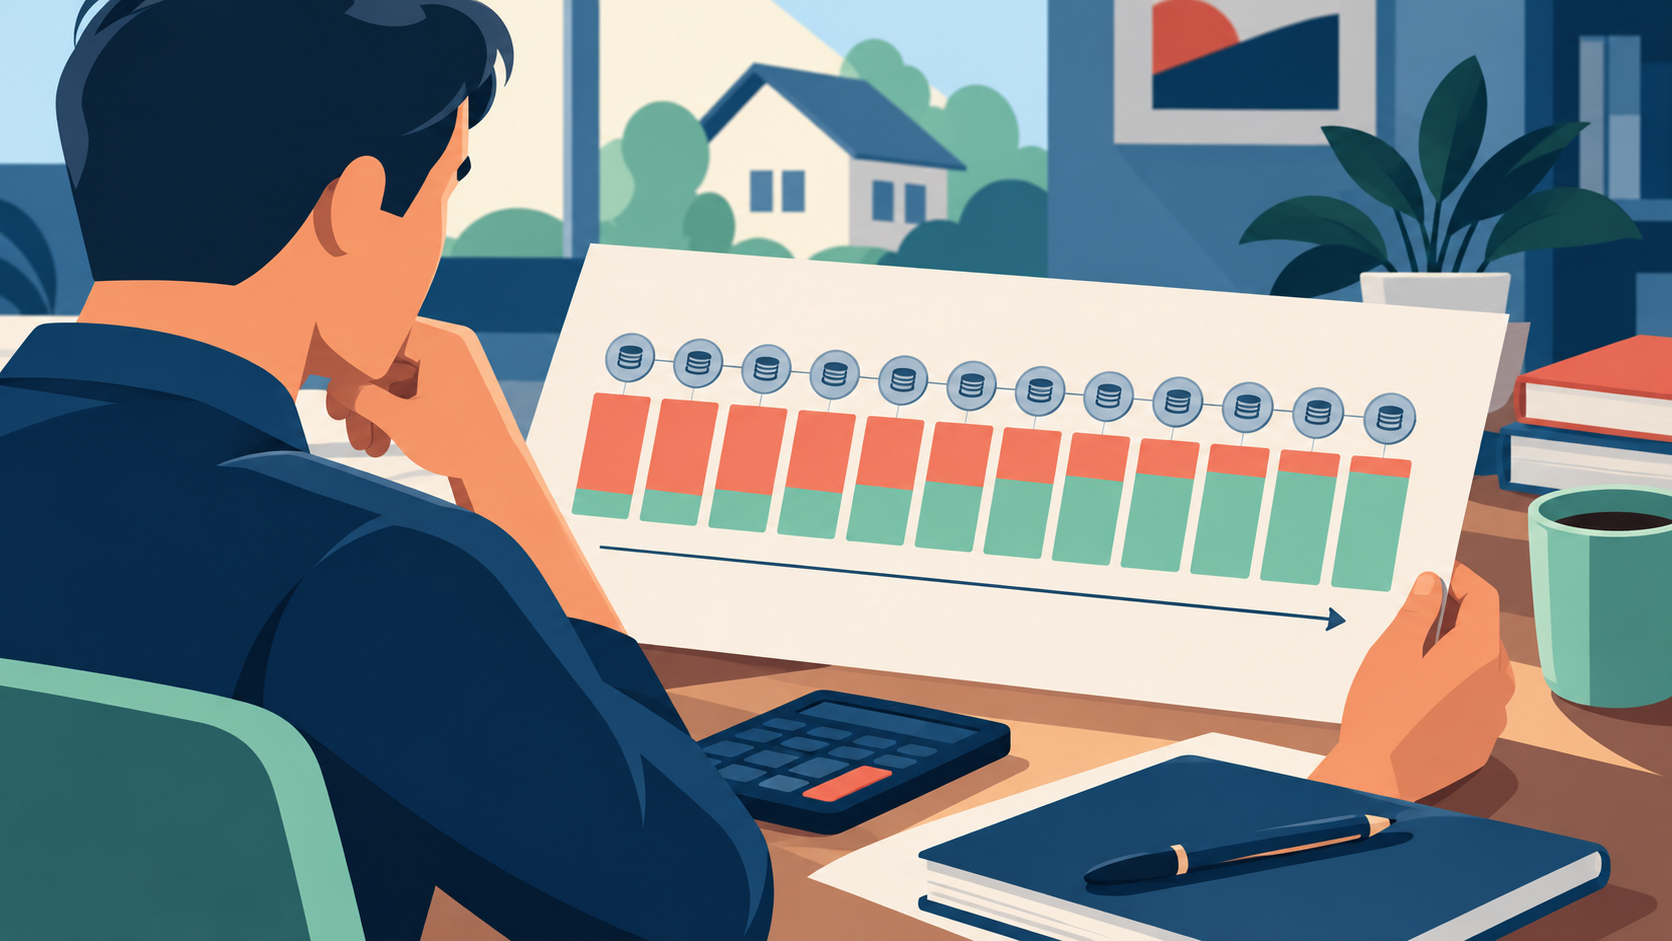
При аннуитетном графике ежемесячный платеж обычно остается одинаковым, но внутри него меняется соотношение процентов и основного долга. В начале срока большая часть платежа может уходить на проценты, поэтому остаток уменьшается медленнее, чем ожидает заемщик.
Как устроен аннуитетный платеж
Каждый плановый платеж состоит из двух частей: процентов за пользование оставшейся суммой и погашения части основного долга. Банк рассчитывает график так, чтобы сумма платежа по установленным датам была одинаковой, если условия договора не изменились и не было досрочного погашения.
Проценты рассчитываются на непогашенный остаток. В начале кредита этот остаток наибольший, поэтому процентная часть платежа обычно выше. После каждого платежа основной долг сокращается, и в следующих периодах проценты начисляются на меньшую базу. При этом доля основного долга в очередном аннуитетном платеже постепенно растет.
Такой способ не означает, что банк сначала отдельно «забирает все проценты», а потом начинает погашать тело кредита. В каждом платеже есть обе части. Различается их размер: первые месяцы проценты занимают большую долю, поздние — меньшую. Общий принцип расчета аннуитетного платежа Банк России описывал в справочном материале о платежах по кредитам.
Чем аннуитет отличается от дифференцированного графика
В договоре и графике указан способ возврата кредита. Сравнивать нужно именно порядок распределения платежей, а не только сумму в первой строке. У этих вариантов разный ритм нагрузки на бюджет:
| Что сравнить | Аннуитет | Дифференцированный платеж |
|---|---|---|
| Размер платежа | Обычно одинаковый по графику | Снижается по мере погашения долга |
| Погашение основного долга | Доля растет постепенно | Основной долг возвращается равными долями |
| Нагрузка в начале | Распределена более ровно | Первые платежи обычно выше последующих |
Точные суммы зависят от договора, ставки, сроков и календарных дат. Таблица показывает общую механику, а не обещает конкретный размер переплаты. Чтобы сравнить два предложения, запросите у банков графики и сопоставьте общую сумму выплат при одинаковой сумме и сроке.
Почему остаток долга сначала кажется большим
Заемщик может регулярно платить несколько месяцев, но видеть в приложении значительную задолженность. Это не обязательно ошибка. Если основная часть первых платежей приходится на проценты, остаток основного долга снижается небольшими шагами. К тому же в приложении могут показываться разные показатели: остаток основного долга, сумма полного погашения на сегодня или ближайший платеж.
Для проверки откройте детальный график и найдите в нем строки «основной долг» и «проценты». Сравните остаток основного долга после двух последовательных платежей. Если сумма изменилась не так, как в графике, запросите у банка расчет по датам. Самостоятельно вычитать весь платеж из начальной суммы кредита неверно: часть внесенных денег идет на проценты.
Что происходит при досрочном погашении
Досрочный платеж уменьшает долг только после того, как банк принял его по правилам договора. Одного перевода денег на счет списания может быть недостаточно: в некоторых случаях нужно подать распоряжение в приложении или выбрать дату и сумму. После обработки кредитор пересчитывает обязательство и должен показать обновленные сведения о графике в предусмотренном порядке.
Банк России разъясняет, что отдельная плата за досрочный возврат потребительского кредита не взимается, но заемщик уплачивает проценты за фактический срок пользования деньгами (разъяснение Банка России). Уточните у своего банка срок уведомления, дату списания и минимальную сумму, если она установлена условиями договора. Не путайте обычное пополнение счета с оформленным досрочным возвратом.
Перед частичным досрочным погашением проверьте, что заявление принято, а деньги направлены именно на уменьшение долга. После операции сохраните новый график и сверьте в нем остаток основного долга.
После досрочного платежа банк может предложить сохранить прежний срок и уменьшить ежемесячную сумму либо оставить платеж близким к прежнему и сократить срок. Возможность выбора зависит от условий продукта и порядка банка. Сравните оба новых графика: снижение платежа облегчает текущий бюджет, сокращение срока при прочих равных уменьшает период начисления процентов.
Как проверить свой график без сложных расчетов
Для бытовой проверки не обязательно восстанавливать банковскую формулу. Достаточно сопоставить документы и несколько ключевых величин:
- Найдите тип графика: откройте индивидуальные условия договора и расписание плановых платежей.
- Разделите платеж: в приложении или выписке найдите сумму процентов и часть в погашение основного долга.
- Сверьте остаток: сравните задолженность до платежа и после него с новым графиком.
- Проверьте досрочное списание: убедитесь, что банк зачислил сумму в погашение кредита, а не оставил ее на счете.
- Запросите пояснение: если цифры расходятся, попросите расчет с датами, ставкой и суммами распределения.
Если договор недавно менялся, была просрочка, каникулы или частичное досрочное погашение, первоначальный график уже может быть неактуальным. Используйте последнюю версию, полученную от банка, и сверяйте начисления с условиями, которые действовали в соответствующий период.
Аннуитет удобен предсказуемым размером регулярного платежа, но одинаковая сумма не означает одинаковое распределение внутри нее. Проверяйте график, а при досрочном возврате обязательно получайте подтверждение перерасчета.
Над материалом работали Готовит материалы о займах, кредитах и правах клиентов. Проверяет факты, условия и порядок действий по теме статьи. Материал подготовлен и проверен командой сайта. Участники команды имеют опыт работы с микрозаймами и другими кредитными продуктами. Перед публикацией мы сверяем факты, условия и источники.