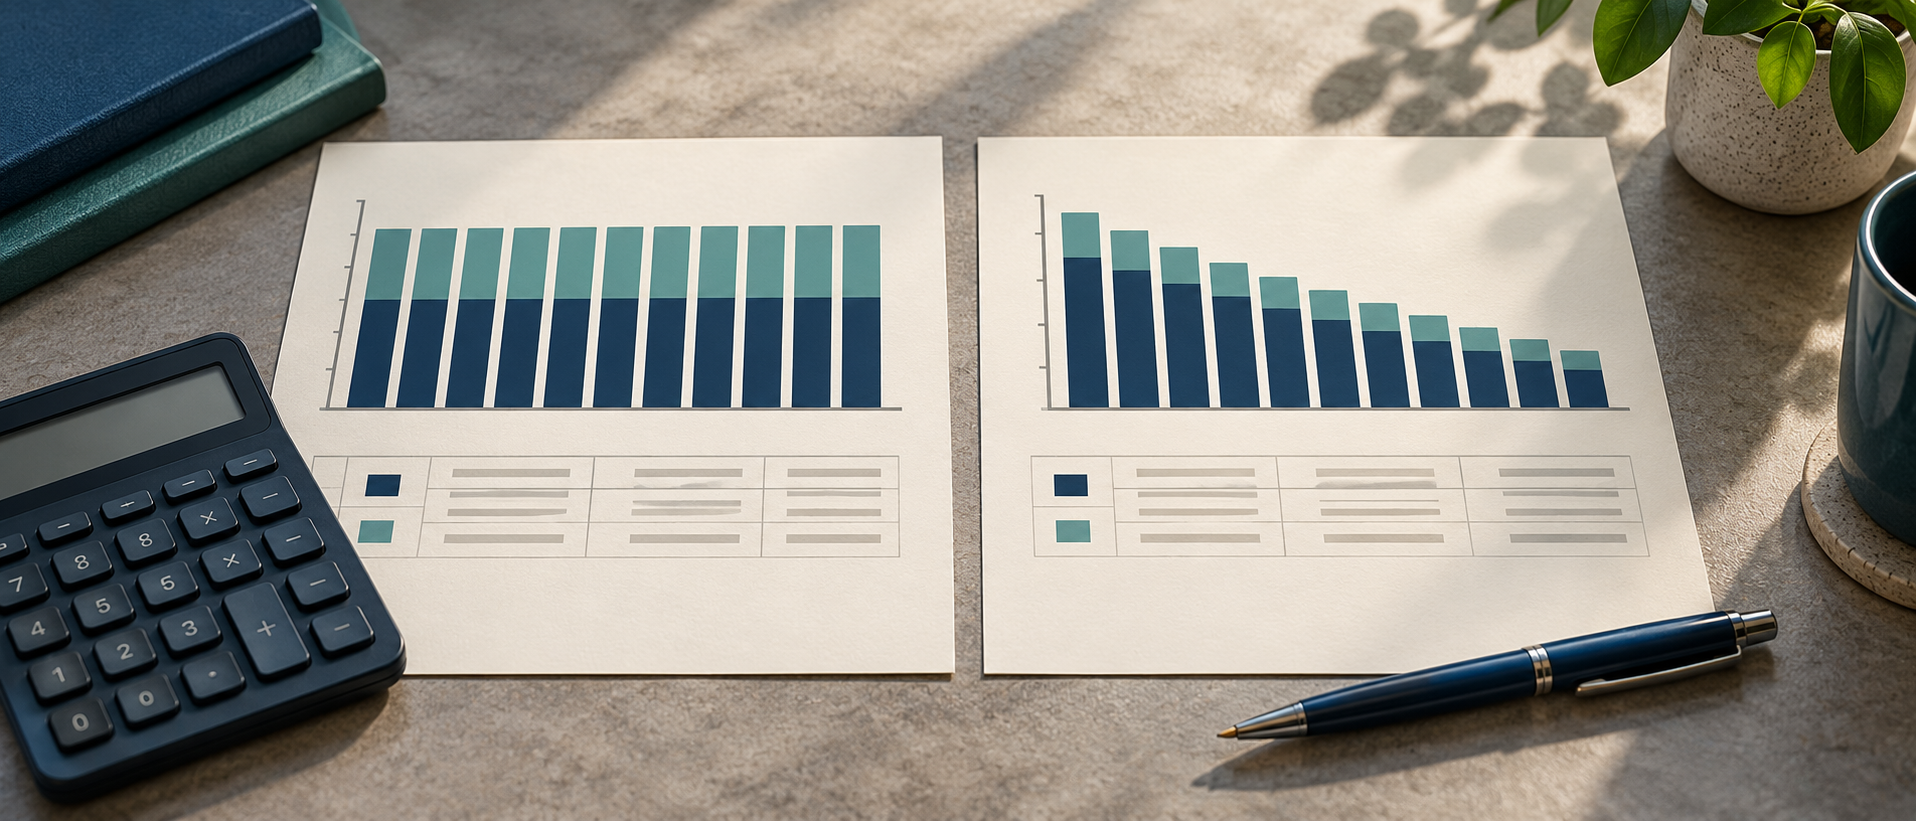
Аннуитетный платёж обычно остаётся одинаковым весь срок кредита, а дифференцированный постепенно уменьшается. При одинаковой сумме, ставке и сроке дифференцированная схема чаще даёт меньшую переплату, потому что основной долг быстрее сокращается в начале. Зато первые платежи по ней выше. Ниже разберём устройство графиков на условном примере и покажем, что сравнить перед выбором.
Как устроен аннуитет
При аннуитетной схеме каждый месяц вносится один и тот же плановый платёж. Его части меняются: в начале срока заметная доля уходит на проценты, а остаток уменьшает основной долг. Затем задолженность становится меньше, процентная часть снижается, а на возврат основного долга направляется больше.
Равный платёж упрощает планирование: легче заранее выделить сумму из ежемесячного бюджета. Однако ровный график не означает низкую переплату. Если срок большой, проценты начисляются дольше, поэтому общие расходы могут вырасти. При досрочном погашении запросите новый график и уточните, уменьшится ли срок или платёж.
Как уменьшаются платежи при дифференцированной схеме
При дифференцированном графике основной долг делится на равные части. Проценты рассчитываются на остаток, поэтому сумма взноса от месяца к месяцу обычно снижается. Первый платёж выше последующих, поскольку в начале ещё не погашена большая часть долга.
Эта схема быстрее уменьшает остаток в первые месяцы, но требует запаса средств на старте. Если доходы сезонные или впереди крупные обязательные расходы, проверьте, выдержит ли бюджет первые платежи. Рассчитывать только на будущие премии или подработку рискованно: дата и размер таких поступлений могут измениться.
Для корректного сравнения держите одинаковыми сумму, ставку и срок. В учебном расчёте ниже используется 300 000 рублей на 24 месяца под условные 18% годовых. Принята упрощённая месячная ставка 1,5%, платежи идут раз в месяц, комиссий и дополнительных услуг нет. Фактический банк может считать проценты по дням и скорректировать последний взнос.
Как сравнить переплату и нагрузку на бюджет
В таблице показаны ориентировочные платежи по одному сценарию. Значения округлены до копеек; они иллюстрируют устройство графика, а не условия конкретного банка.
| Месяц | Аннуитетный график | Дифференцированный график |
|---|---|---|
| 1 | Около 14 977,23 рубля; после платежа долг примерно 289 522,77 рубля | 17 000 рублей; после платежа долг 287 500 рублей |
| 12 | Около 14 977,23 рубля; остаток примерно 163 364,22 рубля | 14 937,50 рубля; остаток 150 000 рублей |
| 24 | Последний платёж около 14 977,23 рубля | Последний платёж около 12 687,50 рубля |
| Всего процентов | Около 59 454 рублей | Около 56 250 рублей |
В этом упрощённом примере дифференцированный вариант снижает процентные расходы примерно на 3 204 рубля, но требует на старте около 2 023 рублей больше за месяц. Выгода зависит от того, может ли человек без напряжения внести первые платежи. Цифры округлены и рассчитаны для равных месячных периодов; договорный график может отличаться из-за конкретных дат и метода расчёта.
Сравните схемы с собственным доходом и обязательными тратами:
- Доход ровный: аннуитетный платёж легче заложить в бюджет, если его размер остаётся посильным весь срок.
- Есть финансовый резерв: дифференцированный график может быстрее сократить долг, если крупные стартовые взносы не лишат вас денег на необходимые расходы.
- Доход меняется по сезонам: проверьте первые платежи в месяцах с низкими поступлениями, а не только средний доход за год.
- Сравниваются разные банки: сопоставьте полную стоимость кредита и все платные услуги, а не одно название схемы или рекламную ставку.
У обоих вариантов проверьте дату первого платежа, сумму последнего взноса, возможность частичного досрочного возврата и порядок изменения графика. Запросите расчёт для точной суммы и даты выдачи. Если предложение показывает только средний ежемесячный платёж, попросите полный график и общую сумму выплат.
Аннуитет удобнее при необходимости ровной ежемесячной нагрузки. Дифференцированная схема может уменьшить проценты, если вы готовы к более крупным платежам в начале срока. Сначала проверьте безопасный размер стартового взноса, затем сравните полную сумму расходов и только после этого выбирайте график.
Над материалом работали



Готовит материалы о займах, кредитах и правах клиентов.

Проверяет факты, условия и порядок действий по теме статьи.
Материал подготовлен и проверен командой сайта. Участники команды имеют опыт работы с микрозаймами и другими кредитными продуктами. Перед публикацией мы сверяем факты, условия и источники.